لماذا تعود أنظمة مشاركة الدراجات القائمة على المحطات: أبحاث وأمثلة واقعية لأعمال تجارية ناجحة
11/6/2026
الحد الأدنى للقراءة

خلال الفترة 2019-2025، تركز معظم الاهتمام في مجال التنقل المشترك على الدراجات البخارية بدون محطات. كانت سريعة الانتشار، ومرئية للغاية، وبدت وكأنها مستقبل النقل الحضري. ولكن بينما توسع العديد من مشغلي الدراجات البخارية أو اندمجوا أو خرجوا من الأسواق، استمرت أنظمة مشاركة الدراجات القائمة على المحطات في النمو بهدوء.
وفقًا لـ مؤشر التنقل المشترك الأوروبي لعام 2025، حققت خطط مشاركة الدراجات العامة حوالي 238 مليون رحلة في أوروبا، بينما سجل مشغلو مشاركة الدراجات الخاصة 124 مليون رحلة أخرى. وبشكل إجمالي، شكلت خدمات مشاركة الدراجات أكثر من 360 مليون رحلة سنوية من أصل أكثر من 700 مليون رحلة (النصف الآخر تم توليده بواسطة الدراجات البخارية الحرة). وبينما أمضت الصناعة سنوات في تجربة نماذج مختلفة، ظلت مشاركة الدراجات القائمة على المحطات مرنة بشكل ملحوظ. في العديد من المدن، أصبحت جزءًا من البنية التحتية للنقل اليومي بدلاً من مجرد خدمة تنقل أخرى.
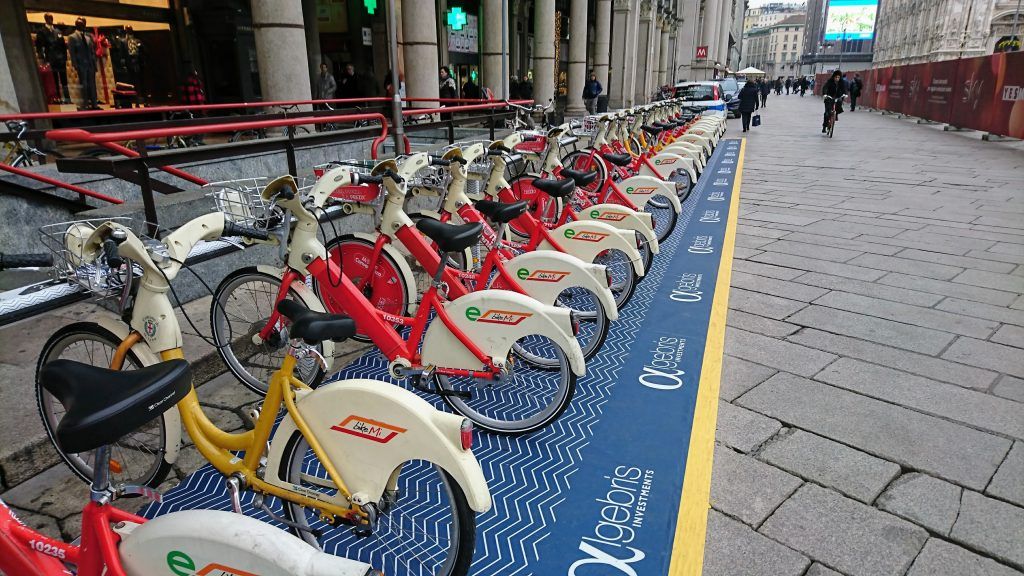
أحد أوضح المواضيع من أحدث مؤشر هو أن السوق أصبح أكثر انضباطًا. لم يعد المشغلون يطاردون كل سوق ممكن. بدلاً من ذلك، يركزون على المواقع التي يمكن أن يعمل فيها التنقل المشترك بشكل مستدام على المدى الطويل. أصبحت المدن أكثر انتقائية أيضًا، مفضلة الأنظمة التي تتناسب مع شبكات النقل الأوسع بدلاً من التوسع غير المنضبط للأساطيل.
لقد أحدث هذا التحول ظروفًا مواتية لأنظمة مشاركة الدراجات القائمة على المحطات. على عكس الأساطيل التي لا تحتوي على محطات، توفر البرامج القائمة على المحطات مواقف أكثر قابلية للتنبؤ، وإدارة أسطول أسهل، وتكاملًا أقوى مع وسائل النقل العام. تصبح هذه المزايا ذات أهمية متزايدة مع تركيز المدن بشكل أكبر على إمكانية الوصول والامتثال وتخطيط التنقل على المدى الطويل.
أقوى حجة لمشاركة الدراجات القائمة على المحطات هي أداء بعض أكبر البرامج في العالم.
شبكة فيليبالخاصة بباريس لا تزال واحدة من أنجح أنظمة مشاركة الدراجات في أوروبا. تجمع الشبكة آلاف الدراجات العادية والدراجات الكهربائية عبر شبكة محطات واسعة تغطي جزءًا كبيرًا من المدينة. حققت فيليب حوالي 48.5 مليون رحلة في عام 2025، مما يجعلها نظام مشاركة الدراجات العام الأعلى من حيث عدد الركاب في أوروبا.
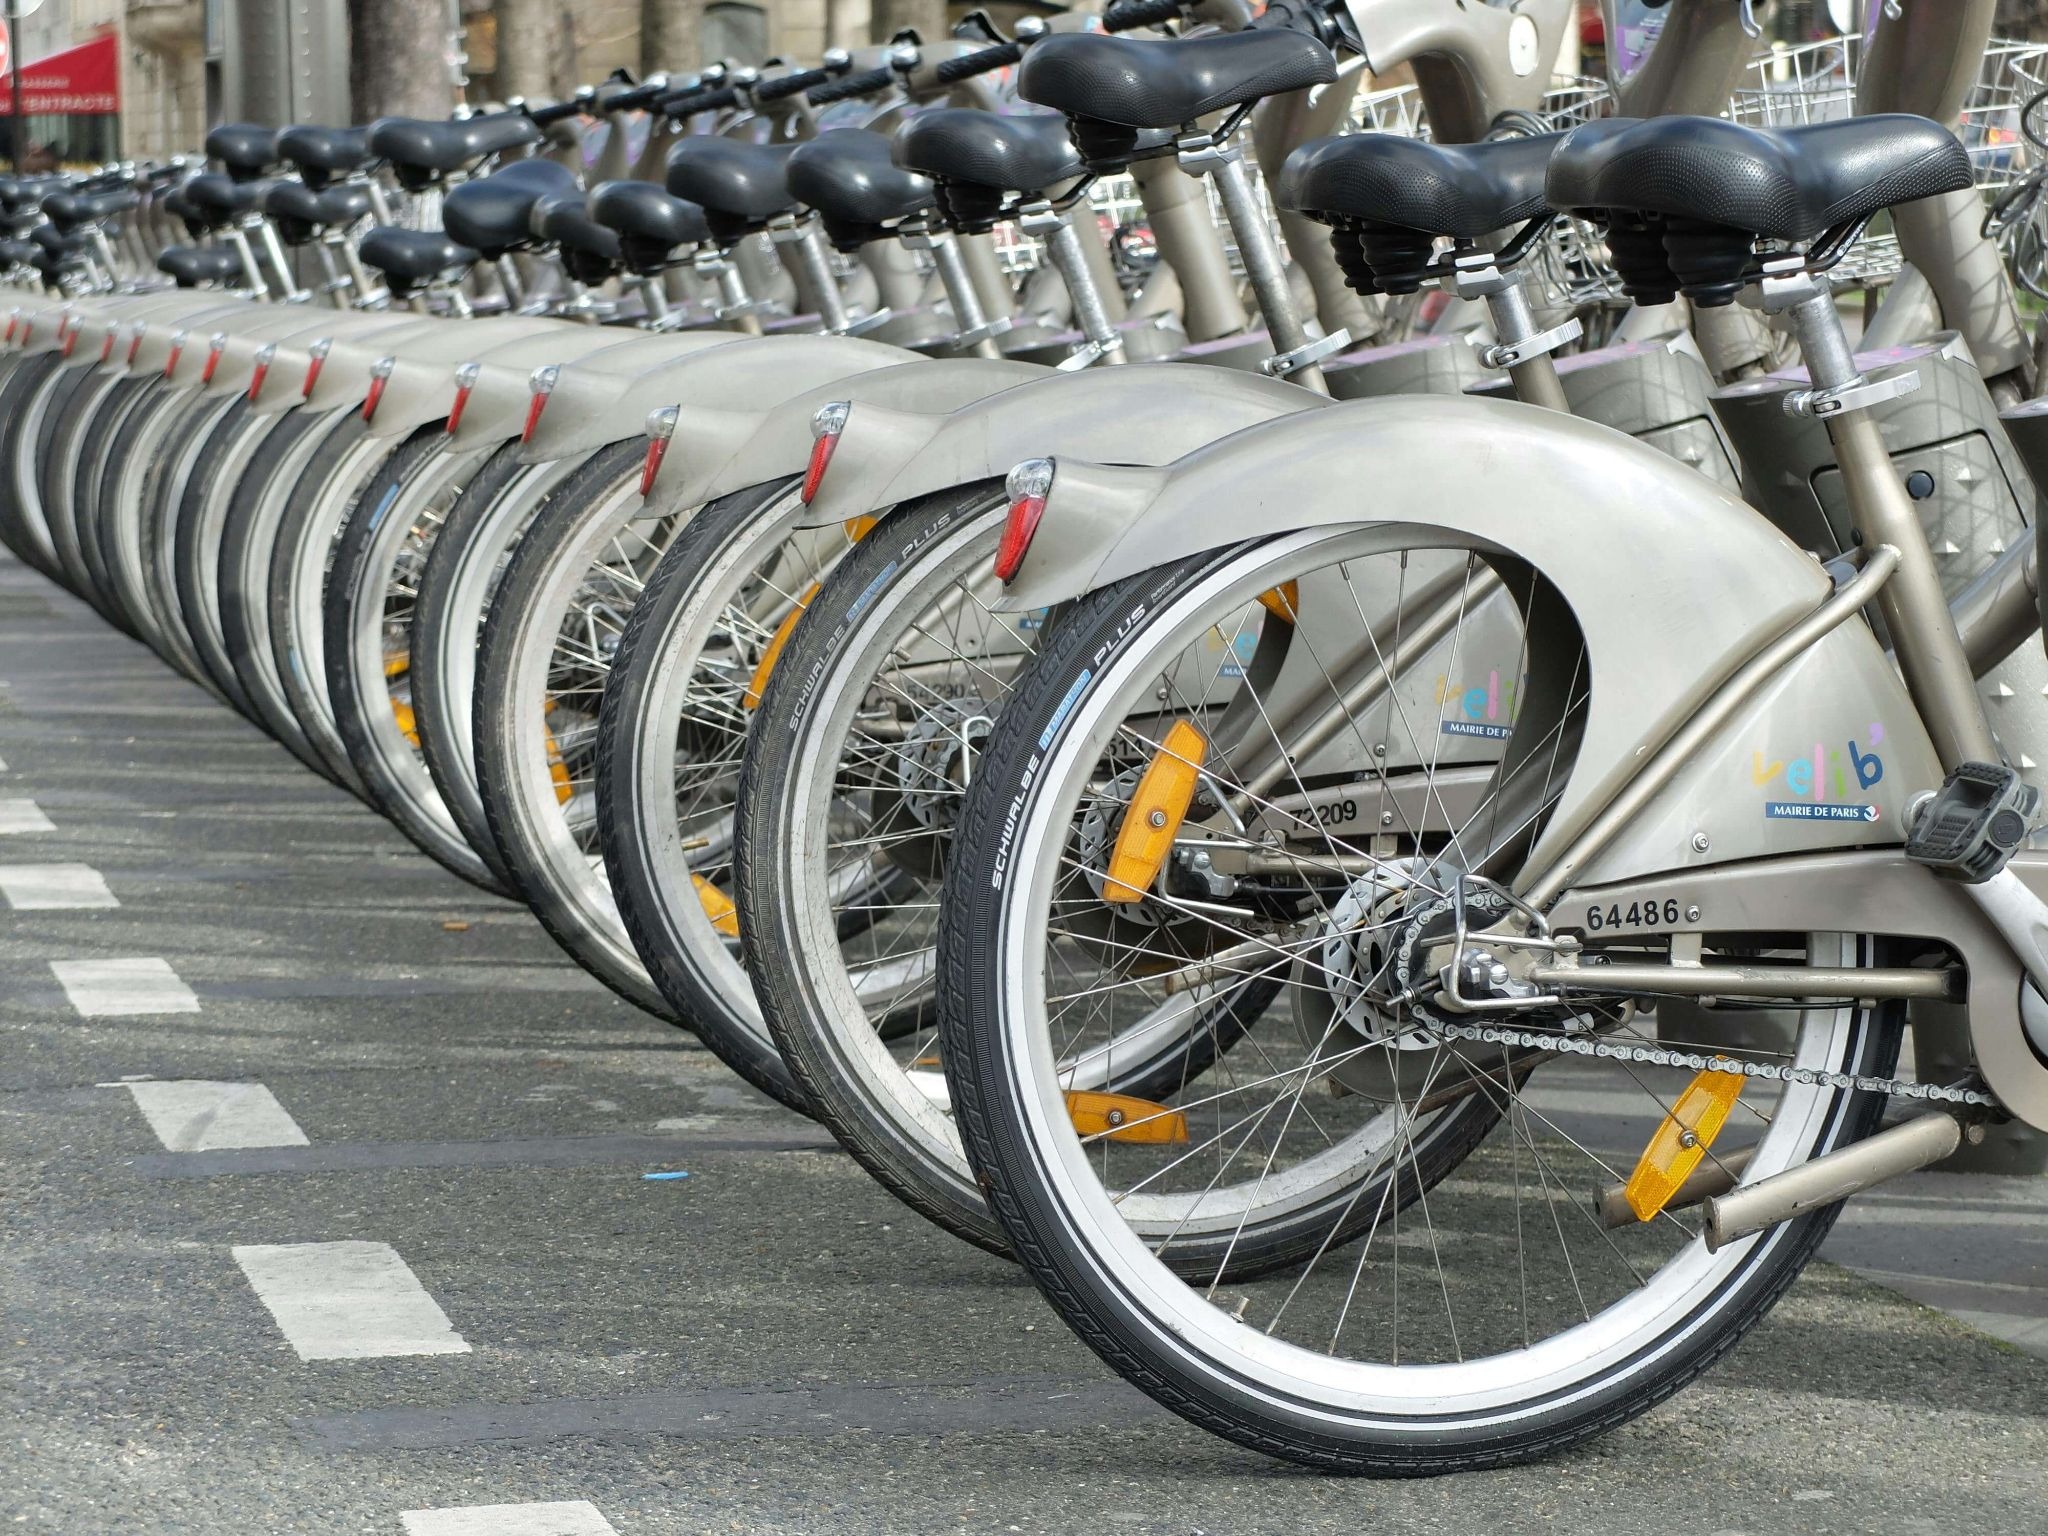
ما يجعل "فيليب" مثيرًا للاهتمام بشكل خاص هو أنه بالنسبة للعديد من الباريسيين، أصبح جزءًا من تنقلاتهم اليومية جنبًا إلى جنب مع الحافلات ومترو الأنفاق والقطارات. هذا المستوى من التبني لا يحدث إلا عندما يعرف الركاب أنهم يستطيعون العثور على الدراجات وإعادتها بشكل موثوق حيث يحتاجون إليها.
تُظهر بيسينغ الخاصة ببرشلونة كيف يمكن للأنظمة القائمة على المحطات أن تتوسع بدعم المدينة والتخطيط الدقيق. يجمع النظام بين الدراجات العادية والدراجات الكهربائية وأصبح جزءًا لا يتجزأ من نظام النقل في المدينة. تجاوزت "بيسينغ" مؤخرًا 100 مليون رحلة إجمالية، مما يجعلها واحدة من أنجح برامج مشاركة الدراجات العامة على مستوى العالم. أصبحت برشلونة دراسة حالة مثيرة للاهتمام في مجال التنقل: تم حظر الدراجات البخارية المشتركة، ويتم التخلص التدريجي من مشاركة الدراجات الخاصة بدون محطات، بينما تواصل المدينة توسيع شبكة "بيسينغ" العامة. هذه إشارة واضحة إلى أن بعض المدن تعطي الأولوية للتنقل الصغير القائم على المحطات والذي تديره الجهات العامة على النماذج الحرة.
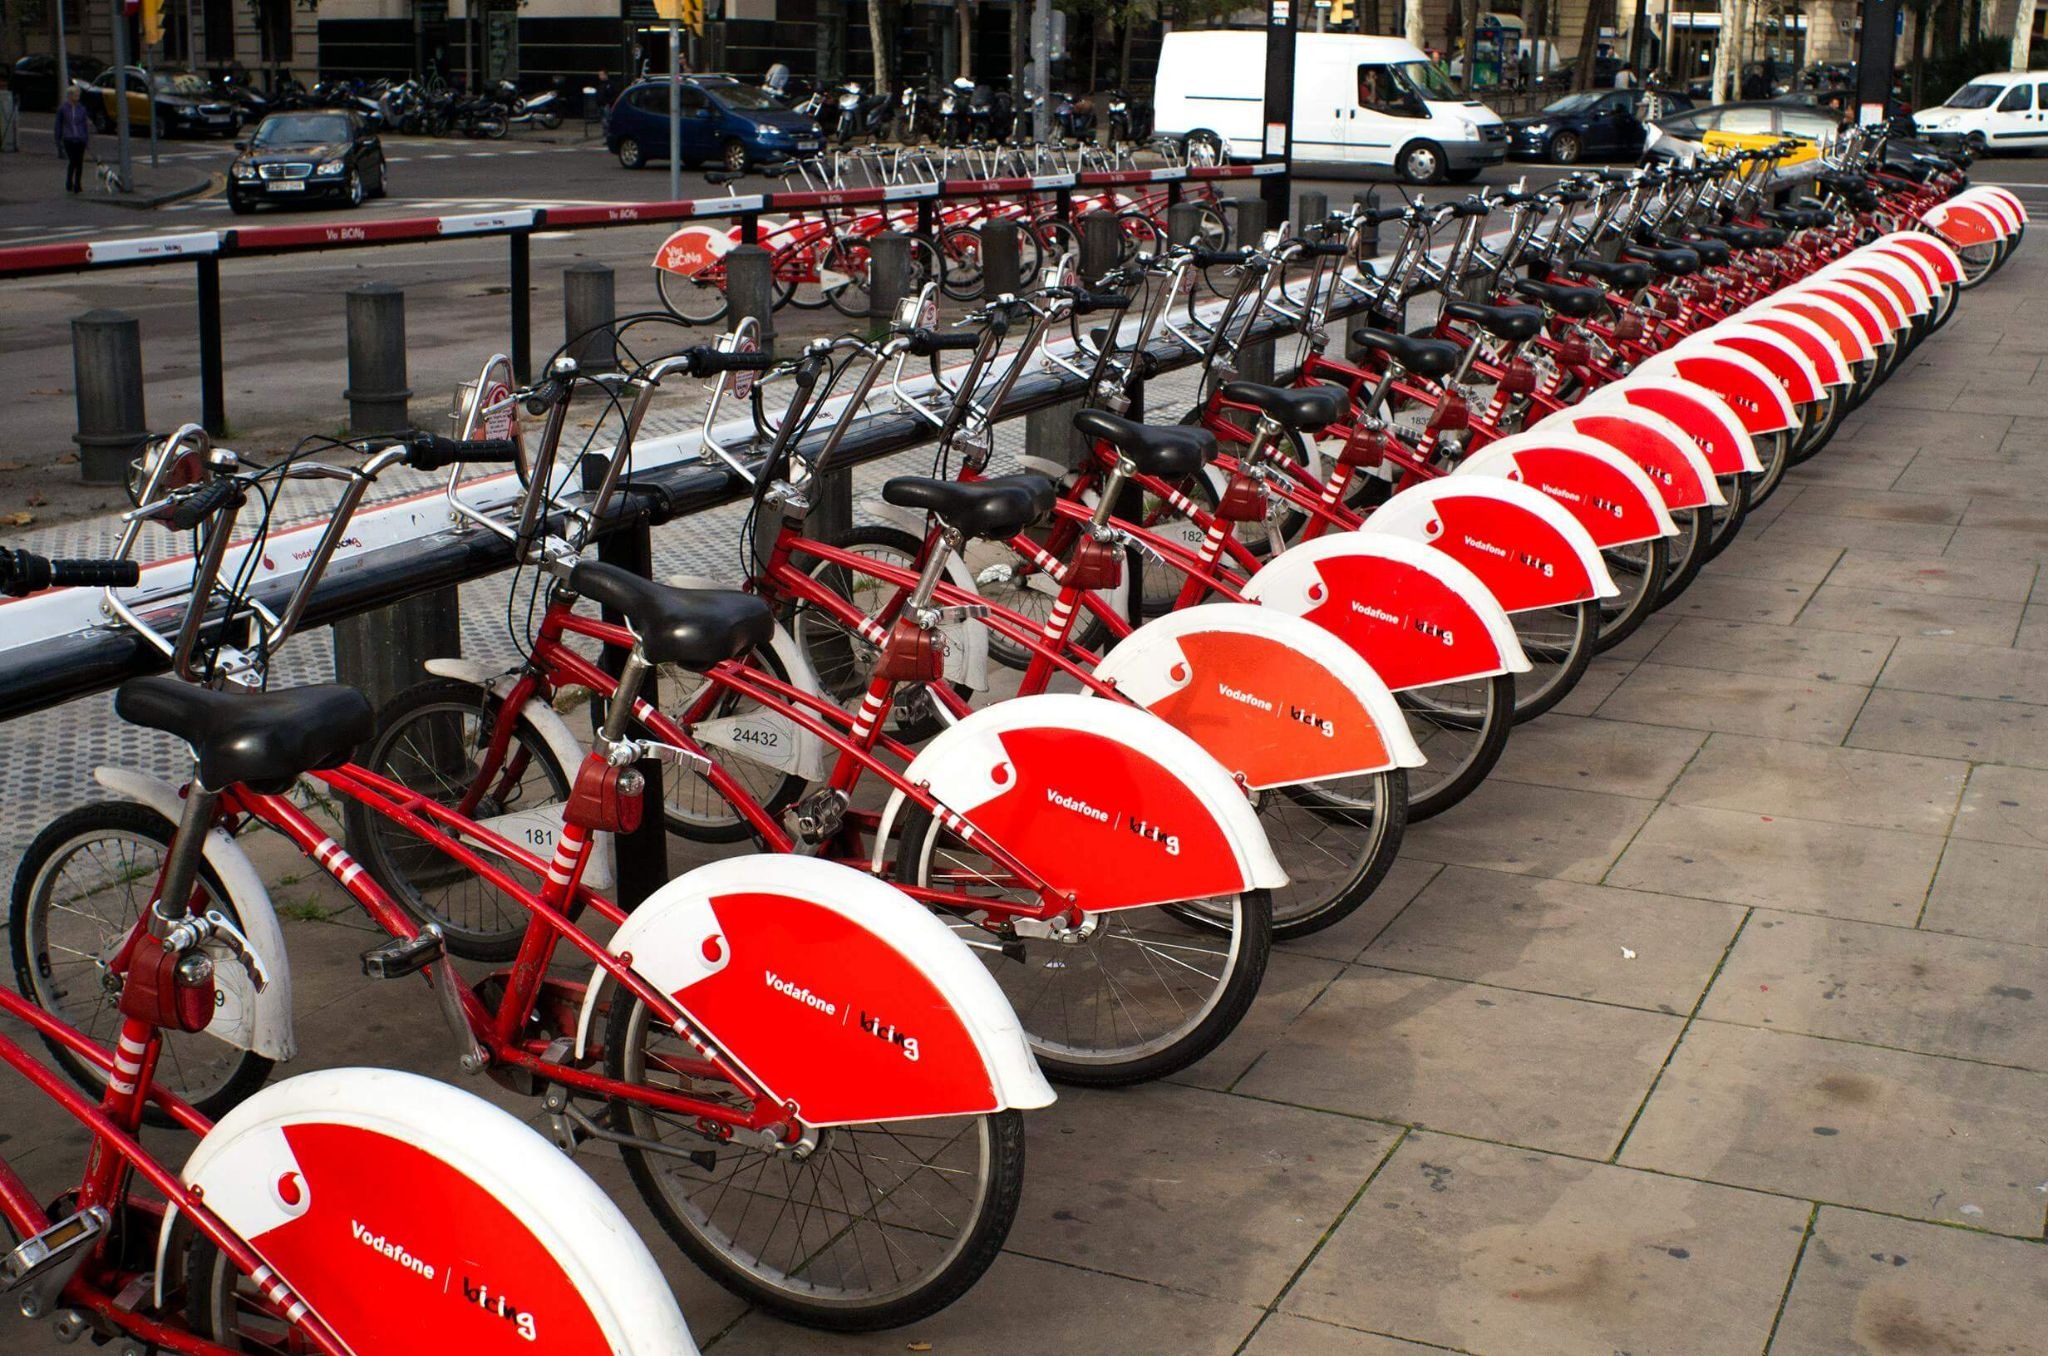
نجاح Bicing يعكس أيضًا اتجاهًا أوسع في إسبانيا، حيث تستمر أنظمة مشاركة الدراجات العامة في تلقي دعم مؤسسي قوي.
بايك مي في ميلانو يقدم نموذجًا مختلفًا قليلاً. فبدلاً من التركيز على التوسع السريع، نما النظام بثبات من خلال التوزيع الكثيف للمحطات، والاعتماد القوي من قبل الركاب، والتكامل مع وسائل النقل العام. والآن يجمع بايك مي بين الدراجات التقليدية والدراجات الكهربائية، مما يوفر خيار نقل موثوقًا به لكل من السكان والزوار. ويسلط نجاحه الضوء على درس مهم للمشغلين: غالبًا ما يكون الاستخدام طويل الأمد أهم من النمو السريع للأسطول.
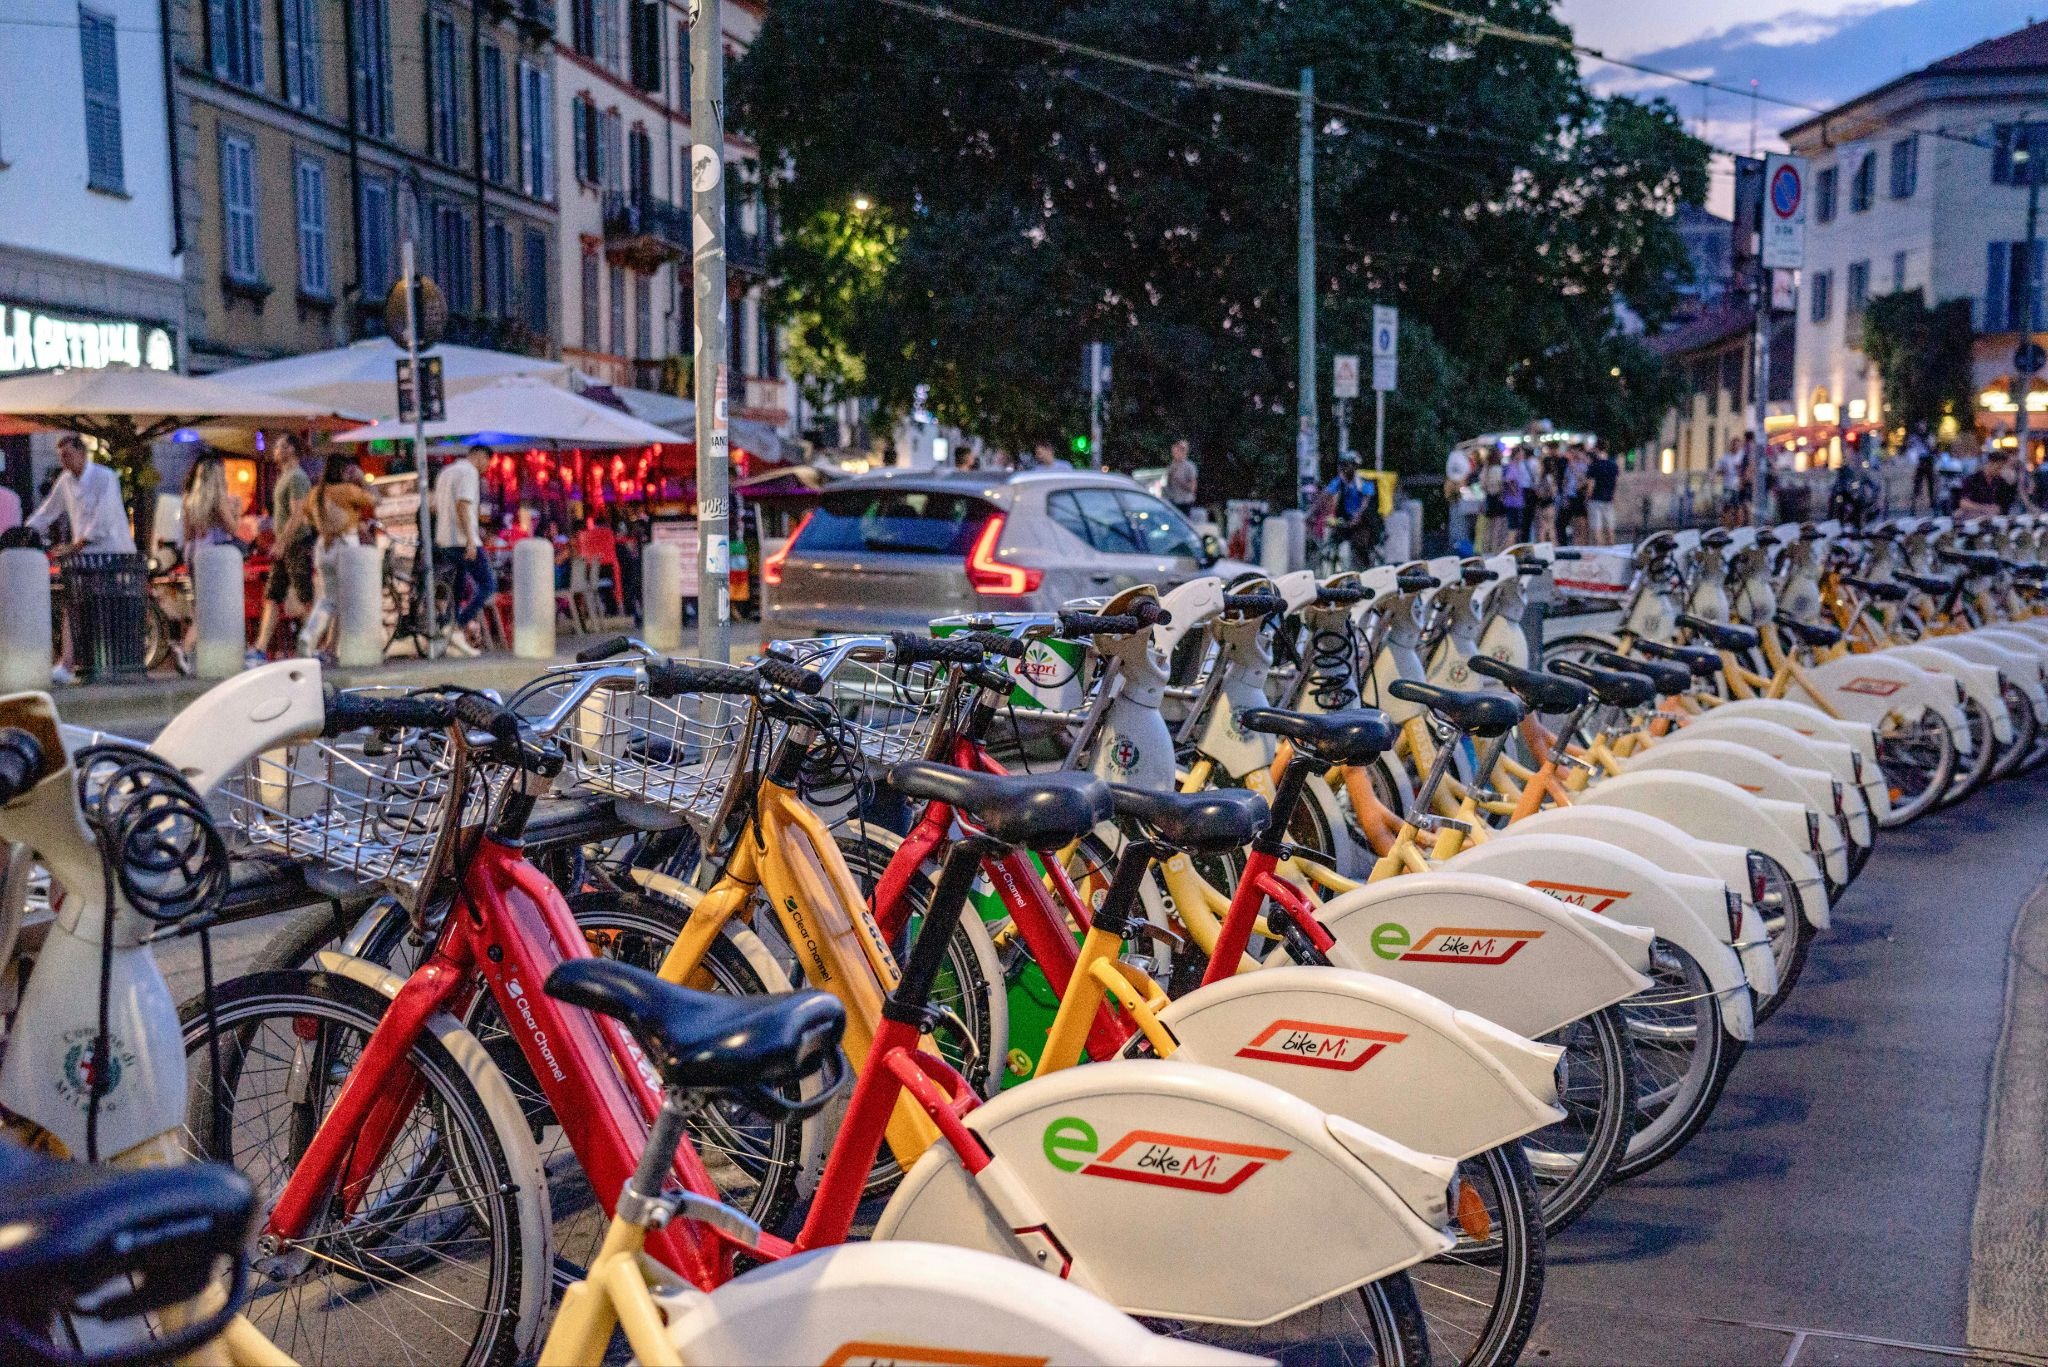
على الرغم من اختلاف Vélib و Bicing و BikeMi في الحجم والجغرافيا، إلا أنها تشترك في عدة خصائص مشتركة. فجميعها تعطي الأولوية لكثافة المحطات، والتكامل مع شبكات النقل بالمدينة، وتجارب ركوب يمكن التنبؤ بها.
أحد أكبر التطورات في أنظمة مشاركة الدراجات القائمة على المحطات خلال السنوات القليلة الماضية كان النمو السريع للأساطيل الكهربائية. أصبحت أساطيل مشاركة الدراجات العامة الآن مكهربة بنسبة 48% تقريبًا. والأهم بالنسبة للمشغلين، أن الدراجات الكهربائية تولد باستمرار عدد رحلات أكبر من الدراجات التقليدية. يبلغ متوسط الأنظمة العامة حوالي 2.7 رحلة لكل مركبة يوميًا، بينما تحقق بعض أساطيل الدراجات الكهربائية ما يصل إلى 4.6 رحلة لكل مركبة يوميًا.
الاستخدام الأعلى يعني إيرادات أكبر لكل مركبة، وعائدًا أسرع على الاستثمار، وتكاليف أقل للأسطول الخامل، وطلبًا أقوى على مدار اليوم. كما أن الدراجات الكهربائية تجعل مشاركة الدراجات متاحة لجمهور أوسع. تصبح المسافات الأطول عملية، وتصبح التلال عائقًا أقل، وغالبًا ما يكون الراكبون الذين لا يختارون الدراجة عادةً على استعداد لاستخدام دراجة كهربائية بدلاً من ذلك. وهذا أحد الأسباب التي تجعل العديد من الأنظمة الأحدث القائمة على المحطات تطلق أساطيل مختلطة أو حتى أساطيل كهربائية بالكامل منذ اليوم الأول.
في جميع أنحاء أوروبا، تولي البلديات اهتمامًا أكبر لأنظمة التنقل المنظمة التي يمكن دمجها في شبكات النقل الحالية. ويسلط مؤشر التنقل المشترك الأوروبي الضوء على عدة أمثلة، بما في ذلك برامج الدعم العام لاشتراكات مشاركة الدراجات في إسبانيا، والاستثمار المستمر في شبكة Bicing في برشلونة، وقرار لندن بتجديد عقد Santander Cycles من خلال برنامج استثمار طويل الأجل.
بالنسبة للمدن، الجاذبية واضحة نسبيًا. توفر الأنظمة القائمة على المحطات مواقف سيارات يمكن التنبؤ بها، وتقلل من الفوضى في الشوارع، وتبسط تخطيط إمكانية الوصول، وتسهل دمج مشاركة الدراجات مع الحافلات والقطارات وأنظمة المترو. ومع تزايد صرامة اللوائح وزيادة قيمة المساحات العامة، أصبحت هذه المزايا ذات أهمية متزايدة.
مع نمو الأساطيل، يحتاج المشغلون إلى رؤية واضحة حول إشغال المحطات، وتوفر المركبات، وحالة الشحن، وسير عمل الصيانة، والمدفوعات، ونشاط الراكبين، ودعم العملاء. وتصبح إدارة هذه العمليات يدويًا صعبة بسرعة، خاصة عندما تتوسع الأنظمة عبر مناطق أو مدن متعددة.
يستخدم العديد من المشغلين منصات مثل برنامج ATOM Mobility لمشاركة الدراجات لإدارة المحطات والمركبات وتطبيقات الركاب والمدفوعات والصيانة وسير العمليات التشغيلية من خلال نظام واحد بدلاً من الاعتماد على أدوات متعددة غير متصلة. لم تنجح أكبر البرامج القائمة على المحطات لمجرد أنها نشرت المزيد من الدراجات. بل قامت ببناء عمليات تشغيلية قادرة على دعم النمو على مدى سنوات عديدة.
يشير نمو أنظمة مثل Vélib و Bicing و BikeMi إلى أن مشاركة الدراجات القائمة على المحطات قد وجدت مكانها في المدن الحديثة على المدى الطويل. لم يعد التركيز الآن على التوسع وحده، بل أصبح أكثر على تشغيل شبكات موثوقة وفعالة يمكن للركاب الاعتماد عليها كل يوم.
اطلع على مؤشر التنقل المشترك الأوروبي الكامل لعام 2025 هنا: https://fluctuo.com/reports
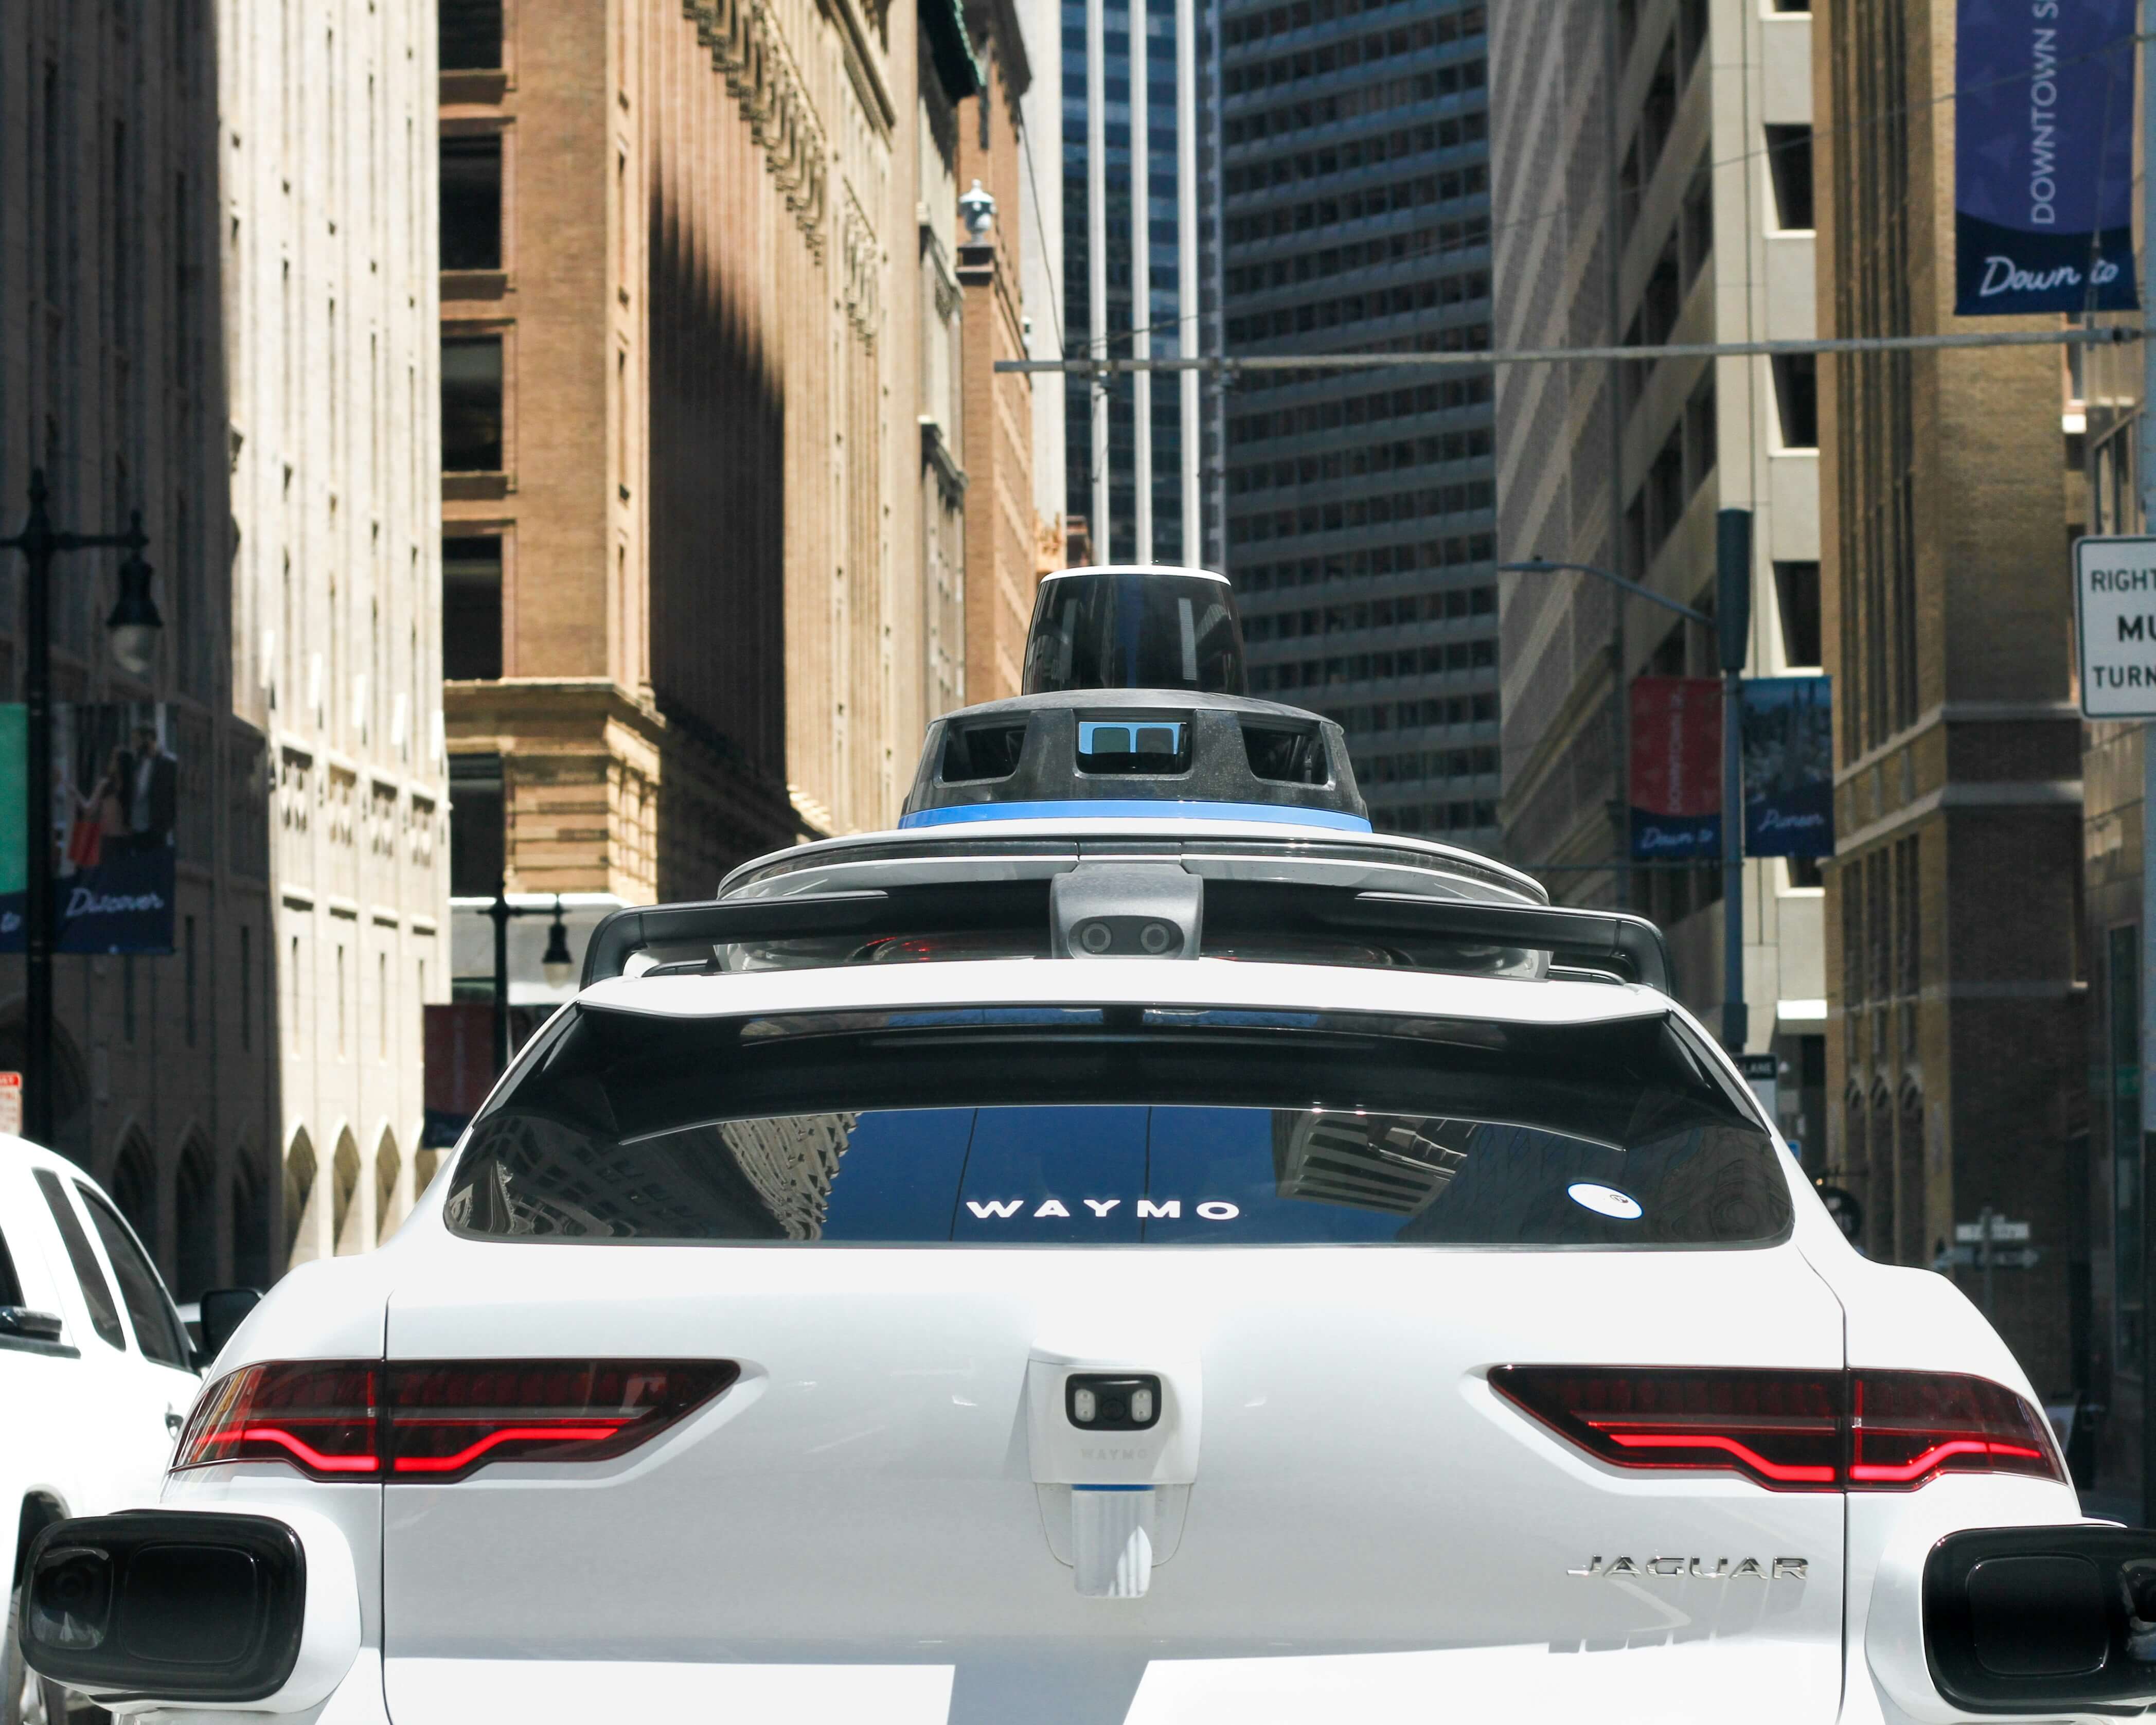
🤖 من الذي سيقوم فعلياً بتشغيل أساطيل سيارات الأجرة ذاتية القيادة في أوروبا؟ قد تلغي القيادة الذاتية وجود السائق، لكنها لا تلغي العمل الذي يقف خلف السيارة. لا تزال سيارات الأجرة ذاتية القيادة بحاجة إلى الشحن، والتنظيف، والصيانة، والمستودعات، ودعم العملاء، وشخص يدير الأسطول يومياً. توضح المشاريع المبكرة في زغرب ومدريد ولندن مراحل مختلفة من النشر، وكيف يمكن لمزودي تكنولوجيا القيادة الذاتية، ومشغلي الأساطيل، ومنصات الحجز العمل معاً. شركات سيارات الأجرة والتأجير ومشاركة السيارات تتعامل بالفعل مع العديد من هذه المهام. فما الذي يتطلبه تحويل تلك الخبرة إلى عمل تجاري لأسطول ذاتي القيادة؟
بالنسبة لمالك أسطول سيارات الأجرة، قد يبدو أن المركبات ذاتية القيادة تلغي الجزء الأكثر أهمية في العمل الحالي، وهو السائق. ولكن حتى بدون سائقين، لا يزال هناك من يحتاج إلى العناية بالسيارات. فهي تحتاج إلى أن يتم امتلاكها أو تمويلها، وشحنها، وتنظيفها، وفحصها، وإصلاحها. كما يحتاج شخص ما إلى إدارة المستودعات، والتعامل مع الحوادث، ومساعدة العملاء، والتأكد من توفر عدد كافٍ من السيارات.
بدأت خدمات واختبارات سيارات الأجرة ذاتية القيادة الأولى في أوروبا تظهر بالفعل كيف يمكن أن يعمل هذا النموذج. فالشركة التي تطور تكنولوجيا القيادة الذاتية لا تمتلك أو تشغل السيارات دائماً. وقد يأتي التطبيق الذي يحجز من خلاله العملاء رحلاتهم من شركة أخرى أيضاً. وهذا قد يترك دوراً مهماً لشركات سيارات الأجرة والتأجير ومشاركة السيارات وغيرها من شركات الأساطيل التي تعرف بالفعل كيفية إدارة المركبات.
تدير شركة سيارات الأجرة اليوم كلاً من السيارات والسائقين. يحتاج السائقون إلى التوظيف، وجدولة المواعيد، والدفع لهم، وتقديم الدعم لهم. ومع وجود أسطول بدون سائق، ستختفي هذه المهام في نهاية المطاف، لكن معظم العمل المتعلق بالسيارات سيظل قائماً.
لا تزال السيارات ذاتية القيادة بحاجة إلى الشحن أو التزود بالوقود، والتنظيف، والإطارات، والفحوصات، والإصلاحات، والتأمين. كما أنها تحتاج إلى مكان للوقوف فيه عندما لا تكون قيد التشغيل. وإذا وقع حادث أو حدثت مشكلة فنية، يحتاج شخص ما إلى التعامل معها وإعادة السيارة إلى الطريق. كما تظل الحاجة إلى دعم العملاء قائمة عند وجود مشاكل في الحجوزات أو المدفوعات، أو عندما ينسى شخص ما شيئاً في السيارة.
قد تصبح بعض هذه المهام أكثر أهمية. فسيارات الأجرة ذاتية القيادة باهظة الثمن، وكل ساعة تقضيها السيارة في الشحن أو التنظيف أو انتظار الصيانة هي ساعة لا يمكنها فيها نقل الركاب. Moove، على سبيل المثال، توفر بالفعل ملكية الأسطول، والمستودعات، والشحن، والصيانة، وعمليات التشغيل على مدار الساعة طوال أيام الأسبوع للمركبات ذاتية القيادة.
يقوم السائقون أيضاً بأكثر من مجرد القيادة: فهم يلاحظون الأضرار، ويبلغون عن الأعطال، ويساعدون الركاب، ويستجيبون عند حدوث خطأ ما. وبدون سائق، تتطلب هذه المسؤوليات عمليات واضحة ودعماً مخصصاً. تعد خبرة الأسطول الحالية ميزة، لكن المشغلين سيحتاجون إلى تكييفها مع المركبات التي تعمل بدون شخص خلف عجلة القيادة.
يمكن أن تقف عدة شركات خلف رحلة واحدة لسيارة أجرة ذاتية القيادة. توفر إحداها تكنولوجيا القيادة الذاتية، وقد تمتلك أخرى السيارات، ويمكن لشركة محلية أن تتولى إدارة الأسطول. ثم يمكن لمنصة مثل أوبر ربط السيارات بالركاب. في بعض الأحيان قد تقوم شركة واحدة بالعديد من هذه المهام، ولكن هذا ليس هو الحال دائماً.
زغرب هي أحد الأمثلة. Pony.ai توفر نظام القيادة الذاتية، Verne تمتلك وتشغل الأسطول، و Uber تربطه بالعملاء من خلال تطبيقها. أصبحت الرحلات ذاتية القيادة متاحة تجارياً عبر أوبر في أغسطس 2026 مع وجود مشغل مرخص على متن السيارة. وفي 10 سبتمبر، بدأت Pony.ai وVerne أيضاً رحلات تجريبية للركاب بدون سائق تماماً على مسار يبلغ طوله 22 كيلومتراً يربط أجزاء من زغرب بالمطار. لا تزال هذه رحلات تجريبية محدودة، وليست خدمة كاملة بدون سائق في جميع أنحاء المدينة.
يتم اختبار نموذج مماثل في مدريد. WeRide، وUber و AVOMO حصلت في سبتمبر 2026 على إذن لبدء الاختبار ورسم الخرائط بموجب إطار عمل ES-AV في إسبانيا. تضم المركبات العشرين الأولى متخصصاً على متنها. توفر WeRide التكنولوجيا ذاتية القيادة، بينما تربط Uber السيارات بالركاب، وتتولى AVOMO عمليات الأسطول. من المخطط بدء العمليات التجارية في وقت لاحق من عام 2026، لكن التصريح الحالي مخصص للاختبار والتحضير وليس لخدمة سيارات الأجرة ذاتية القيادة بشكل عام.
في لندن، Wayve وUber أطلقتا رحلات ركاب ذاتية القيادة تحت الإشراف في سبتمبر 2026. يمكن للعملاء طلب مركبة ذاتية القيادة عبر تطبيق Uber، ولكن لا يزال هناك سائق مرخص داخل السيارة.
خطط السنوات القليلة القادمة أكبر بكثير بالفعل. فقد أعلنت شركتا Pony.ai وUber في أغسطس 2026 عن خططهما لنشر أكثر من 2000 سيارة أجرة ذاتية القيادة في أوروبا، بدءاً من زغرب ثم التوسع لاحقاً إلى أربع مدن أوروبية أخرى.
Bolt و Lucid أعلنتا عن شراكة أخرى في سبتمبر، حيث تهدف Bolt إلى نشر ما لا يقل عن 25,000 مركبة ذاتية القيادة من Lucid في جميع أنحاء المدن الأوروبية. هذا هدف مستقبلي، وليس 25,000 سيارة تعمل بالفعل اليوم.
قد تختلف كيفية امتلاك وتشغيل هذه الأساطيل من مدينة إلى أخرى. فالتنظيمات المحلية، والمركبات المتاحة، وبنية الشحن التحتية والمستودعات، والشراكات، كلها عوامل ستؤثر على كيفية إعداد كل خدمة.
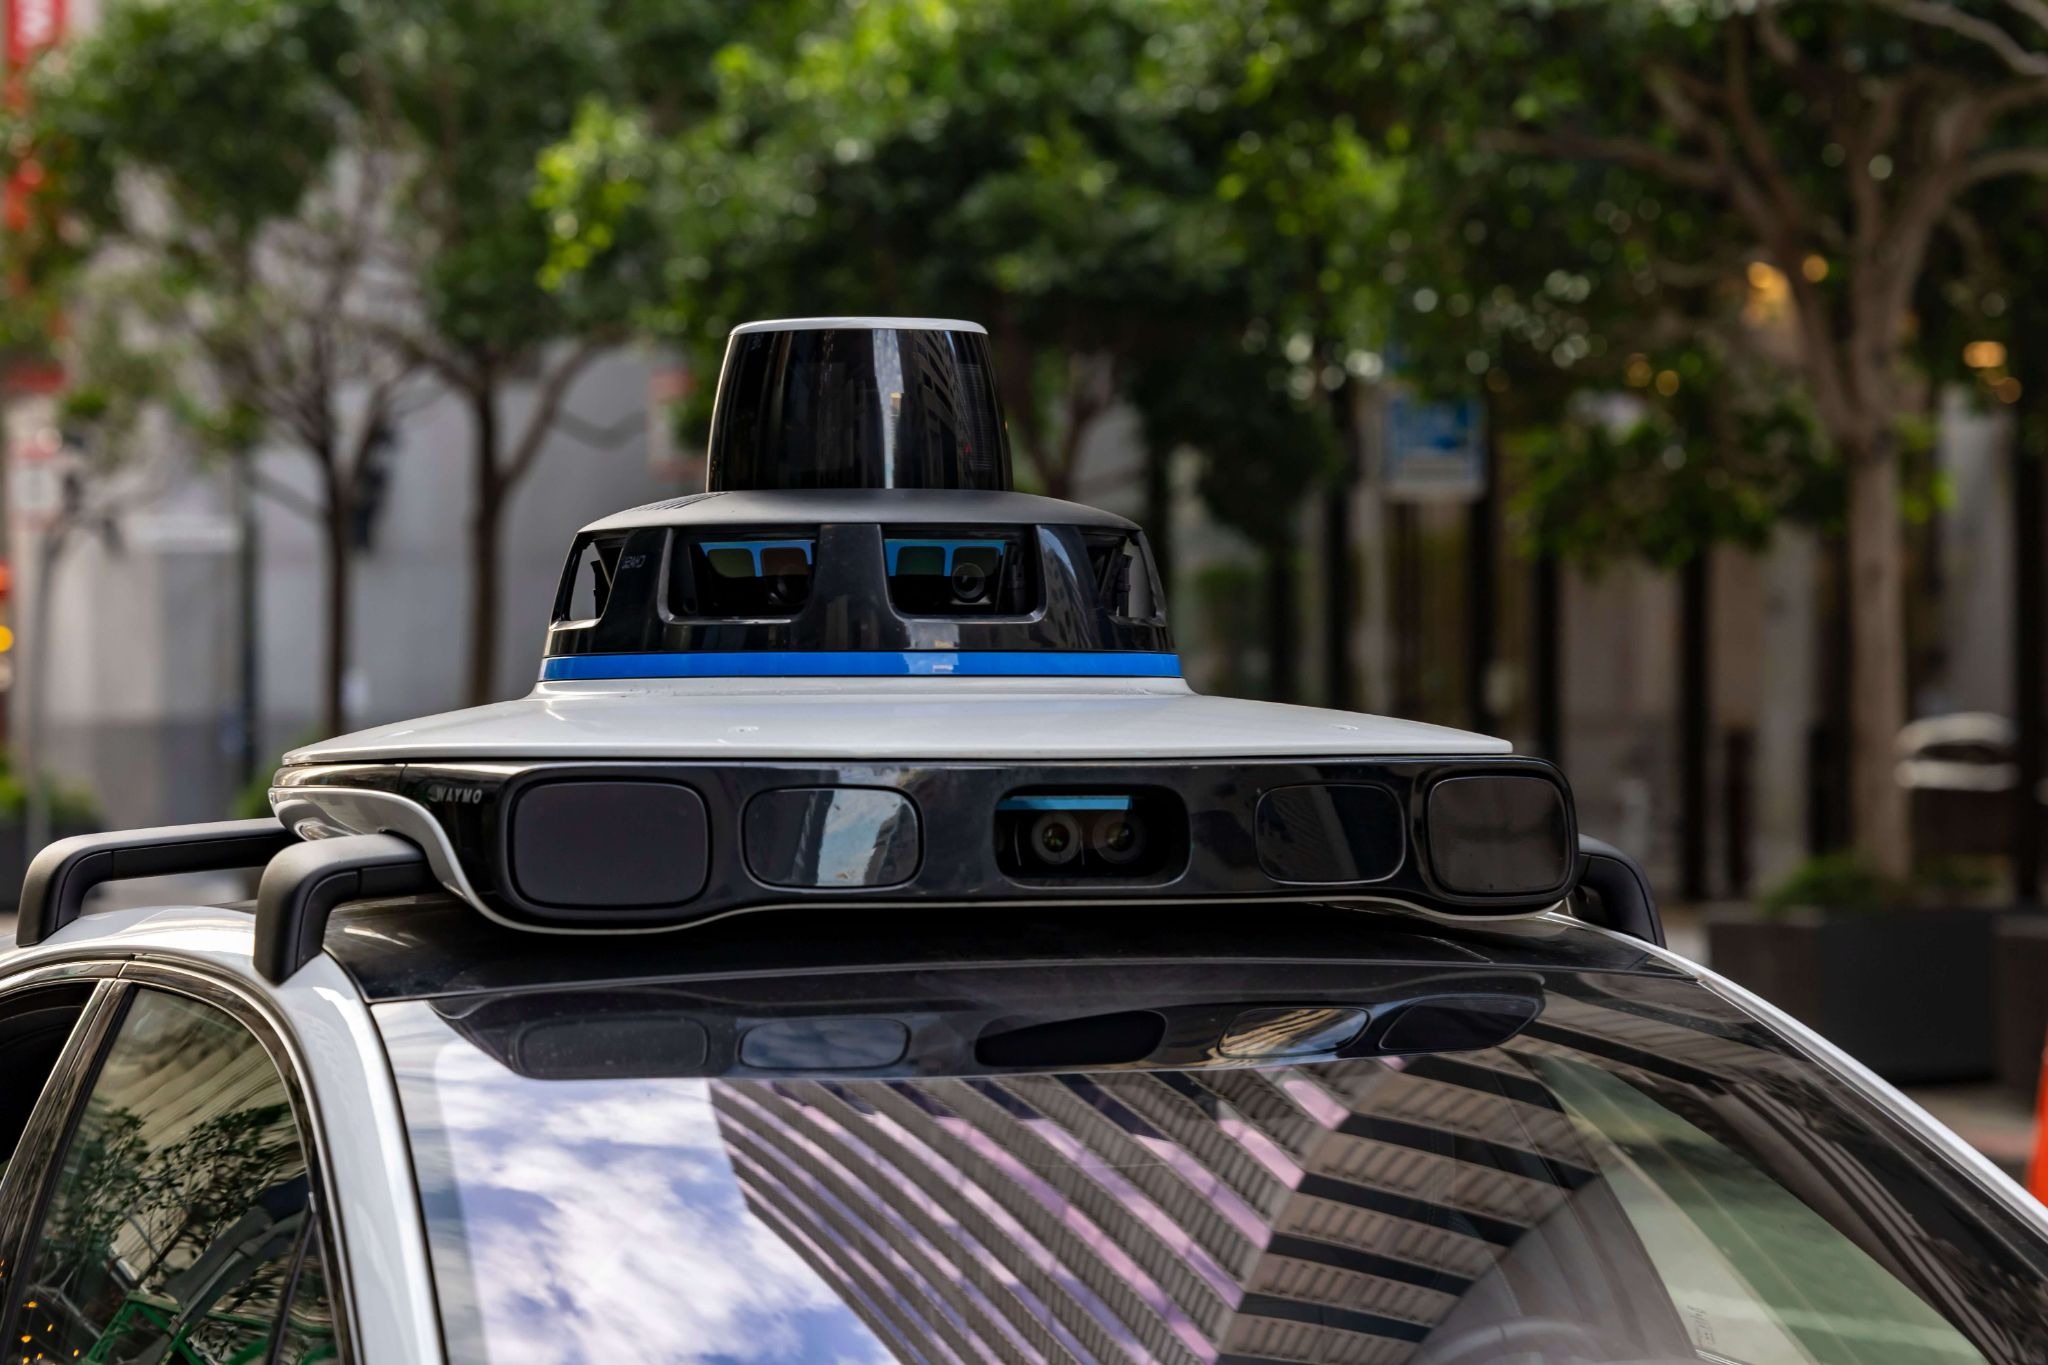
تقوم شركات سيارات الأجرة بالفعل بالعديد من المهام التي ستظل مطلوبة مع الأساطيل ذاتية القيادة. فهي تتولى صيانة السيارات، والتعامل مع التأمين والحوادث، وتوفير دعم العملاء، والتأكد من توفر عدد كافٍ من المركبات. كما تمتلك بعض الشركات بالفعل مستودعاتها الخاصة، أو بنية الشحن التحتية، أو شركاء الصيانة.
يمكن رؤية نموذج محتمل بالفعل في زغرب؛ حيث تمتلك شركة محلية الأسطول ذاتي القيادة وتديره، بينما تجلب منصة أكبر لطلب الرحلات العملاء. وفي المستقبل، يمكن لشركة سيارات أجرة قائمة أن تلعب دوراً مشابهاً. فبدلاً من إدارة السيارات والسائقين، يمكنها إدارة سيارات ذاتية القيادة تتلقى الحجوزات عبر منصة أكبر.
هذا لا يعني أن منصات مثل Uber ستعتمد دائماً على شركات أخرى لامتلاك السيارات. فالاتفاقية التي أبرمتها Uber مع Rivian في عام 2026 تتضمن استثمارات تصل إلى 1.25 مليار دولار مرتبطة بتحقيق أهداف معينة، وتنص على أن Uber أو شركاء أسطولها قد يشترون المركبات ذاتية القيادة. كما تعمل Uber على تطوير البنية التحتية للأساطيل ذاتية القيادة. وبالتالي، فإن نماذج الملكية المختلفة ممكنة.
قد تصبح المركبات ذاتية القيادة مثيرة للاهتمام أيضًا لشركات التأجير ومشاركة السيارات، على الرغم من أن هذا الأمر ربما لا يزال بعيد المنال في المستقبل. تدير هذه الشركات بالفعل المركبات، والصيانة، والتنظيف، والشحن، والحجوزات، وحسابات العملاء، والمدفوعات، لذا فإن الكثير من العمليات التشغيلية متشابهة.
قد تغير القيادة الذاتية أيضًا طريقة نقل سيارات التأجير والمشاركة. ففي الوقت الحالي، قد يحتاج الموظف إلى قيادة السيارة من موقع إلى آخر، أما في المستقبل، فقد تتمكن المركبة من القيام بذلك بنفسها داخل المناطق المسموح فيها بالقيادة الذاتية. بل قد يصبح من الممكن لسيارة التأجير أن تقود نفسها إلى نقطة استلام العميل.
في ظل غياب السائقين، يصبح من المهم للغاية فهم مقدار الوقت الذي تقضيه كل مركبة في العمل الفعلي. فكل ساعة تقضيها المركبة في الشحن، أو التنظيف، أو انتظار الصيانة، أو حتى مجرد التوقف دون استخدام، تعني وقتًا أقل في نقل الركاب الذين يدفعون مقابل الخدمة.
تتضمن بعض مؤشرات الأداء الرئيسية المفيدة: ساعات العمل المتاحة لكل مركبة، والرحلات المدفوعة لكل مركبة يوميًا، والإيرادات لكل مركبة متاحة يوميًا، والكيلومترات المقطوعة بدون ركاب، ووقت التوقف للشحن والصيانة، وتكلفة الرحلة الواحدة، والحوادث التي تتطلب تدخلًا بشريًا. هذه هي مؤشرات الأداء الرئيسية الأكثر شيوعًا في قطاع سيارات الأجرة ذاتية القيادة والتي يمكن للشركة قياسها أثناء مرحلة تجريبية.
على سبيل المثال، إذا كانت السيارات تقضي وقتًا طويلًا في انتظار الشحن، فقد تحتاج إعدادات الشحن إلى تغيير. كما أن كثرة الكيلومترات المقطوعة بدون ركاب قد تعني أن السيارات ليست في المواقع الصحيحة، بينما قد تؤدي زيادة وقت التوقف للصيانة إلى جعل تشغيل المركبة أكثر تكلفة.
في كلا النموذجين، تعتمد جدوى العمل على شروط الشراكة: من يمول المركبات، ومن يتحمل المخاطر عند انخفاض الطلب، وكيف يتم تقاسم الإيرادات وتكاليف التشغيل. يجب على المشغلين تقييم ما يتبقى بعد خصم تكاليف تمويل المركبات، والتأمين، والشحن، والصيانة، ورسوم الشركاء. إن امتلاك المستودعات، وفرق الخدمة المحلية، وضمان توافر الأسطول بشكل موثوق قد يجعل المشغل شريكًا ذا قيمة، ولكن لا يزال يتعين إثبات الربحية.
أحد الخيارات المتاحة لشركات سيارات الأجرة هو التعاون مع شركة متخصصة في القيادة الذاتية ومنصة أكبر لخدمات نقل الركاب. يمكن للشركة المحلية امتلاك أو إدارة السيارات والاعتناء بالأسطول، بينما يقوم العملاء بحجز رحلاتهم من خلال المنصة الأكبر.
قد يكون هناك خيار آخر متاح في المدن التي لا تتواجد فيها منصات كبيرة لنقل الركاب أو التي تغطيتها محدودة. حيث يمكن لشركة محلية العمل مع مزود معتمد للقيادة الذاتية مع استخدام تطبيقها الخاص، وأنظمة الحجز، والمدفوعات، ودعم العملاء، وإدارة الأسطول.
في كلتا الحالتين، لا يمكن للشركة ببساطة شراء سيارات ذاتية القيادة والبدء في تقديم الرحلات. إذ يجب اعتماد التكنولوجيا، كما يجب أن تسمح القواعد المحلية بهذه الخدمة. وتختلف هذه القواعد أيضًا في جميع أنحاء أوروبا. فعلى سبيل المثال، قدمت بريطانيا العظمى إطار عملها الخاص بخدمات الركاب المؤتمتة في عام 2026. وتتطلب الخدمات المشابهة لسيارات الأجرة أو مركبات النقل الخاص موافقة السلطة المحلية ذات الصلة، بينما يتم التعامل مع مسؤولية تكنولوجيا القيادة الذاتية وخدمة الركاب بشكل منفصل.
لا تحتاج الشركة إلى امتلاك سيارات ذاتية القيادة اليوم لتبدأ في الاستعداد. فخطوة أولى جيدة تتمثل في فهم الأسطول الحالي بالتفصيل؛ مثل تكلفة كل مركبة، وعدد ساعات توافرها، والوقت الذي تقضيه في الشحن أو الإصلاح، وأوقات ذروة استخدام السيارات.
كما يجدر النظر في عمليات الشحن والتنظيف والصيانة والمستودعات، لأن كل هذه الأمور ستظل ضرورية مع المركبات ذاتية القيادة. ويمكن للشركة المهتمة بتجربة القيادة الذاتية بعد ذلك اختيار الموقع وحالة الاستخدام، والاطلاع على عملية التصاريح المحلية، والبدء في التحدث مع مزودي تكنولوجيا القيادة الذاتية.
ستحتاج البرمجيات أيضًا إلى بعض التحضير. فما زال العملاء بحاجة إلى حجز الرحلات ودفع ثمنها، بينما تحتاج الشركة إلى معلومات الأسطول، ودعم العملاء، والتقارير، والربط بين أنظمتها الخاصة وتكنولوجيا القيادة الذاتية. إن البدء بمشروع تجريبي صغير يجعل من الممكن اختبار كل هذا قبل محاولة بناء خدمة أكبر.
توفر ATOM Mobility بالفعل العديد من الوظائف البرمجية التي تستخدمها شركات سيارات الأجرة، وخدمات نقل الركاب، والتأجير، والمشاركة، بما في ذلك تطبيقات العملاء، والحجوزات، والمدفوعات، وإدارة الأسطول، ومهام الصيانة، والتحليلات، وواجهات برمجة التطبيقات (APIs). إن برمجيات نقل الركاب تتضمن تطبيقات الركاب والسائقين، وإدارة الطلبات، والمدفوعات، وبيانات الأسطول، والتحليلات، وعمليات الربط. أما واجهة برمجة تطبيقات ATOM Mobility يمكنها أيضاً تبادل البيانات المتعلقة بالمركبات، والحجوزات، والرحلات، والمدفوعات، والقياس عن بُعد، ومهام الصيانة.
لا توفر ATOM Mobility تقنيات القيادة الذاتية. فهذا المجال يقع ضمن اختصاص شركات المركبات ذاتية القيادة المتخصصة، ولكل مشروع متطلباته التقنية وتصاريحه المحلية الخاصة. بالنسبة لمشاريع المركبات ذاتية القيادة التجريبية، يمكن لـ ATOM Mobility التعاون مع شركة الأسطول ومزود تقنية القيادة الذاتية لتحسين تجربة الركاب، وإدارة عمليات الربط التقني، وإدارة الأسطول، وتوفير البيانات اللازمة لتقييم أداء المشروع التجريبي.
إذا كنت تدير أسطولاً لسيارات الأجرة أو التأجير أو المشاركة وترغب في استكشاف مشروع تجريبي للمركبات ذاتية القيادة، ATOM Mobility يمكنها المساعدة في التخطيط لإعدادات الحجز وإدارة الأسطول، وعمليات الربط التقني، والمقاييس التي ستحتاجها لاختبار المشروع بالتعاون مع شريك تقني في مجال المركبات ذاتية القيادة.
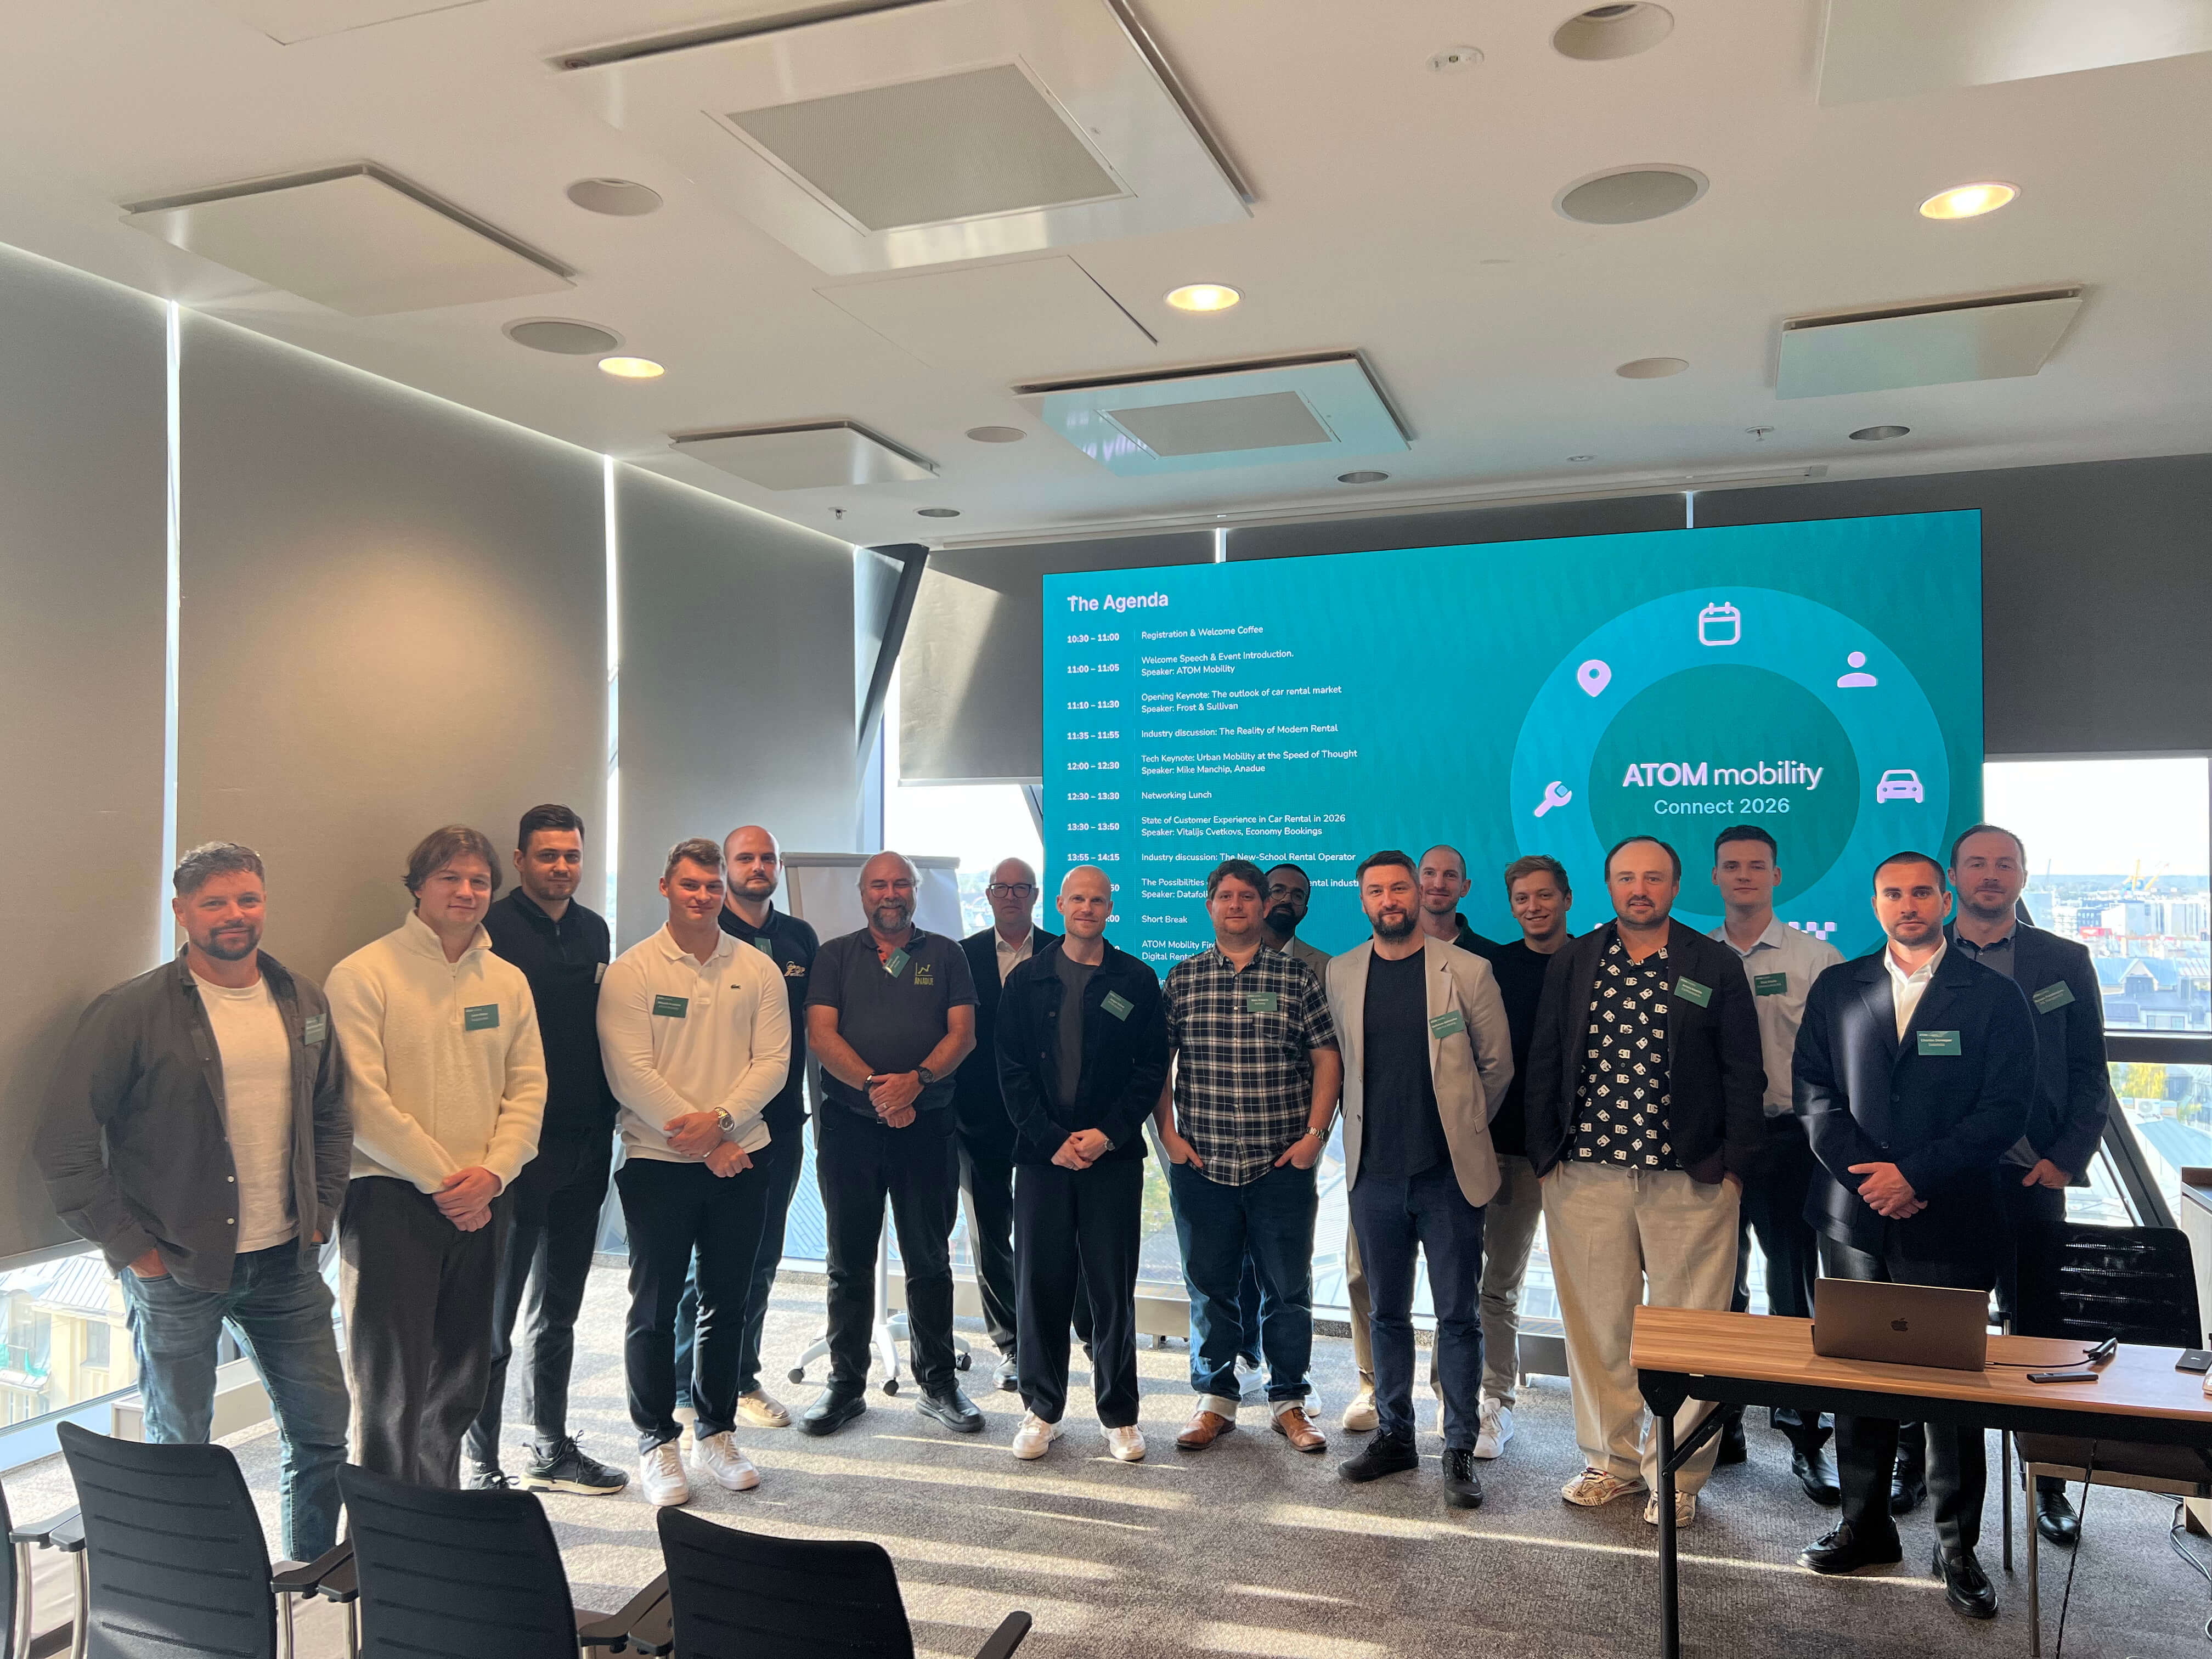
جمع مؤتمر ATOM Connect Rental 2026 مشغلي تأجير السيارات، وشركات التجميع، وشركاء التكنولوجيا في ريغا يوم 8 أكتوبر لمناقشة مستقبل تأجير المركبات. شملت المواضيع الرئيسية ضغوط الهوامش الربحية، ومعوقات تجربة العملاء، وقرارات الأسطول القائمة على البيانات، والتأمين، والعمليات بدون مفتاح. وكانت الخلاصة المركزية هي أن النمو يعتمد على تحسين تجربة العميل وكفاءة الأسطول، من خلال خطوات عملية يمكن للمشغلين اتخاذها اليوم.
في 8 أكتوبر 2026، اجتمعنا في الطابق العلوي البانورامي لفندق AC Hotel by Marriott في ريغا من أجل ATOM Connect Rental 2026.
اتباعاً لنهجنا الذي يضع المجتمع في المقام الأول كما في قمم التنقل السابقة، كان هدفنا من هذه النسخة بسيطاً: تجنب الضجيج، والعروض الترويجية العامة، وأكشاك المبيعات التي تميز المعارض التجارية التقليدية. بدلاً من ذلك، جمعنا في قاعة واحدة نخبة من مشغلي تأجير السيارات، ومديري الامتيازات الإقليميين، وشركات التجميع، ورواد التكنولوجيا لإجراء حوار مفتوح وصريح حول وجهة قطاع تأجير المركبات وما يتطلبه الوصول إلى هناك فعلياً.
عكس جدول أعمال اليوم هذا التوجه. فبدلاً من التعامل مع الرقمنة كمجرد مصطلح رائج، استكشفت الجلسات الحقائق التشغيلية للقطاع: بدءاً من القوى الاقتصادية الكلية العالمية وصولاً إلى نقاط الاحتكاك عالية المخاطر في مكتب التأجير الفعلي.
إليك ملخص لأبرز النقاشات وبيانات القطاع والنتائج الرئيسية التي تم التوصل إليها في القمة.
في افتتاح الكلمات الرئيسية صباحاً، Frost & Sullivan وضعت الأساس الاستراتيجي من خلال دراسة كيفية تحول تأجير المركبات من نموذج يعتمد بكثافة على الأصول إلى نظام تنقل مرن وممكن رقمياً.
سلط تحليلهم الضوء على ثلاث قوى تعيد حالياً تشكيل القطاع:
كانت الرسالة الرئيسية من عرضهم التقديمي واضحة:
"لن يكتفي الفائزون بإدارة المزيد من المركبات فحسب، بل سيديرون العميل والأسطول والنظام البيئي بذكاء أكبر."
وبالنظر إلى المستقبل، أكدت شركة Frost & Sullivan أن القيمة المستقبلية ستأتي من نماذج التأجير القائمة على التجربة (رحلات مخصصة تتطلب تدخلاً بشرياً محدوداً)، اشتراكات المركبات التجارية والمركبات الخفيفة (LCV)، و شراكات النظام البيئي التي تزيد من الإيرادات لكل مركبة وعميل ورحلة.
بعد الغداء، فيتاليجس تسفيتكوفس، رئيس قسم التجارة في EconomyBookings.com، قدم جلسة صريحة ومدعومة بالبيانات حول سبب بقاء تأجير السيارات رحلة العميل الأكثر تعقيداً في قطاع السفر.

في حين أن حجز رحلة طيران أو فندق أمر مباشر نسبياً، فإن تأجير السيارات يجبر العميل على فك رموز عشرات العلامات التجارية، ورموز مركبات ACRISS ("أو ما يعادلها")، وقواعد الودائع، وفئات التأمين، وسياسات الوقود. وبالاستناد إلى بيانات أكثر من مليون حجز سنوي، حدد فيتاليجس نقاط الاحتكاك الأربع التي تفقد الصناعة عملاءها بسببها:
اختتم فيتالي حديثه برؤية تجارية جوهرية: في عصر الذكاء الاصطناعي وملخصات المراجعات الفورية، أصبحت تجارب العملاء السيئة مرئية على الفور. تجربة العميل هي المحرك الوحيد المستدام للاحتفاظ بالعملاء، ويجب على منصات التجميع ومشغلي الخدمة العمل معاً لامتصاص هذه العوائق بدلاً من نقلها إلى المسافر.
بعيداً عن الاتجاهات العامة ورحلات العملاء، ركزت الجلسات التقنية على الأدوات العملية التي يمكن للمشغلين نشرها اليوم:
في ختام فترة ما بعد الظهيرة، استضافت ATOM Mobility جلسة حوارية مع INVERS لمناقشة الجوانب العملية لنشر أساطيل "جاهزة للتأجير الرقمي".
ركزت الجلسة على التنفيذ العملي. ومن خلال أمثلة واقعية، سلطت المناقشة الضوء على كيفية تمكين المشغلين التقليديين من إطلاق محطات افتراضية، وخدمة المواقع خارج المطارات، وأتمتة سير عمل استبدال المركبات دون زيادة في التكاليف الإدارية.
الخلاصة الرئيسية: تحديث الأسطول لا يتطلب انتقالاً فورياً ومحفوفاً بالمخاطر بعيداً عن مكاتب الاستقبال التقليدية. تسمح العمليات الهجينة لشركات التأجير القائمة بتقديم خدمات تسليم المفاتيح على مدار الساعة طوال أيام الأسبوع جنباً إلى جنب مع عملياتها القياسية.
قيمة الحوار المباشر
مع اختتام العروض التقديمية وانتقال الحوارات إلى حفل التواصل المسائي المطل على ريغا، عكست الآراء ما جعل فعاليات ATOM Connect السابقة مميزة: القيمة تكمن بالكامل في الحضور.
من خلال تحديد عدد الحضور واختيار جمهور من مشغلي القطاع النشطين، تعمقت النقاشات أكثر من مجرد عروض تقديمية عامة. خالص الشكر لجميع المتحدثين والشركاء والضيوف الذين انضموا إلينا في ريغا. يتطور قطاع تأجير المركبات بسرعة، ونحن فخورون بتوفير المساحة التي يجتمع فيها القطاع لرسم ملامح المستقبل.
ترقبوا فعاليات ATOM Connect القادمة من خلال متابعتنا على LinkedIn!
استخدم بيانات اعتماد الاختبار لتسجيل الدخول - رقم الهاتف: +1 123123123، الكود: 777777
بيانات اعتماد الإصدار التجريبي من تطبيق Driver - البريد الإلكتروني: test@atom.com، كلمة المرور: برنامج التشغيل