32 إحصائيات التنقل المشتركة من عام 2023 يجب أن تعرفها في عام 2024
6/2/2024
الحد الأدنى للقراءة

شهدت صناعة التنقل المشترك نموًا وتحولًا كبيرًا في عام 2023، حيث شهدت قطاعات مختلفة مثل مشاركة الركوب وتأجير المركبات والتنقل الصغير تغييرات كبيرة.
من ظهور خدمات النقل إلى الشعبية المتزايدة للمركبات المشتركة، يتطور مشهد الصناعة بسرعة. تقدم هذه المقالة 32 إحصائية رئيسية من عام 2023 توفر رؤى قيمة عن الوضع الحالي والآفاق المستقبلية لقطاع التنقل المشترك، وتقدم نظرة عامة شاملة لأصحاب المصلحة والمراقبين في الصناعة.
يتوسع سوق التنقل المشترك العالمي بسرعة، مما يتوقع زيادة كبيرة في الإيرادات والركاب. وبحلول عام 2030، من المتوقع أن تضاعف حصتها من رحلات النقل الحضري اعتبارًا من عام 2023. بالإضافة إلى ذلك، من المتوقع أن يرتفع عدد الأفراد الذين يكسبون من خدمات التنقل المشتركة بشكل ملحوظ.
في أوروبا، تُظهر خدمات المركبات المشتركة نموًا كبيرًا، مع زيادة في مستخدمي التنقل المتعدد. في الوقت نفسه، تعد المدن الأوروبية أكثر الهيئات التنظيمية المشتركة صرامة للتنقل الدقيق، مما يحد من عدد المشغلين وينفذ القواعد المختلفة.
عالمي
أوروبا والمملكة المتحدة
زاد عدد ركاب السيارات المشتركة بشكل كبير، مع اتجاهات تصاعدية ملحوظة في الربع الثالث من عام 2023. ومن المتوقع أيضًا أن يشهد سوق خدمات نقل الركاب العالمي نموًا كبيرًا، مع زيادة أعداد المستخدمين وزيادة شعبية سيارات الأجرة في الولايات المتحدة. في أوروبا، لا تزال المدن الألمانية، بقيادة برلين، تهيمن على إجمالي عدد ركاب السيارات المشتركين.
انخفض عدد ركاب السكوتر الكهربائي (السكوتر الإلكتروني)، على الرغم من أنه لا يزال خيار التنقل المشترك السائد، حيث يشكل 42٪ من إجمالي عدد الركاب. وبالمثل، انخفض عدد ركاب الدراجات البخارية في أوروبا، متأثرًا بخروج اللاعبين الرئيسيين في السوق.
ظهرت الدراجات البخارية الإلكترونية كبديل صديق للبيئة، حيث تحل 10٪ من الرحلات مباشرة محل رحلات السيارات. تعكس استفتاءات المواطنين في باريس واللوائح المتطورة في أمستردام المشهد الديناميكي لسوق السكوتر الكهربائي والدراجات البخارية.
يُظهر سوق مشاركة الدراجات العالمي نموًا كبيرًا. في أوروبا، زادت شعبية الدراجات القائمة على المحطات. شهدت دراجات Dockless ارتفاعًا مثيرًا للإعجاب أيضًا، بعد حظر السكوتر في عام 2023 في باريس. بشكل عام، تتوسع أساطيل الدراجات والركاب عبر المدن الأوروبية الكبرى، مما يساهم في نسبة الرحلات إلى المركبة/اليوم (TVD) القوية.
يستمر سوق التنقل المشترك في التوسع. نظرًا لأن مشاركة الركوب والتنقل الجزئي يلعبان أدوارًا محورية، يبدو مستقبل التنقل المشترك واعدًا. تعتبر الأفكار التي تم جمعها من هذه الإحصائيات ضرورية لفهم مسار سوق التنقل المشترك وآثاره على النظام البيئي للنقل الأوسع.
لنجعل 2024 عام التنقل المشترك!
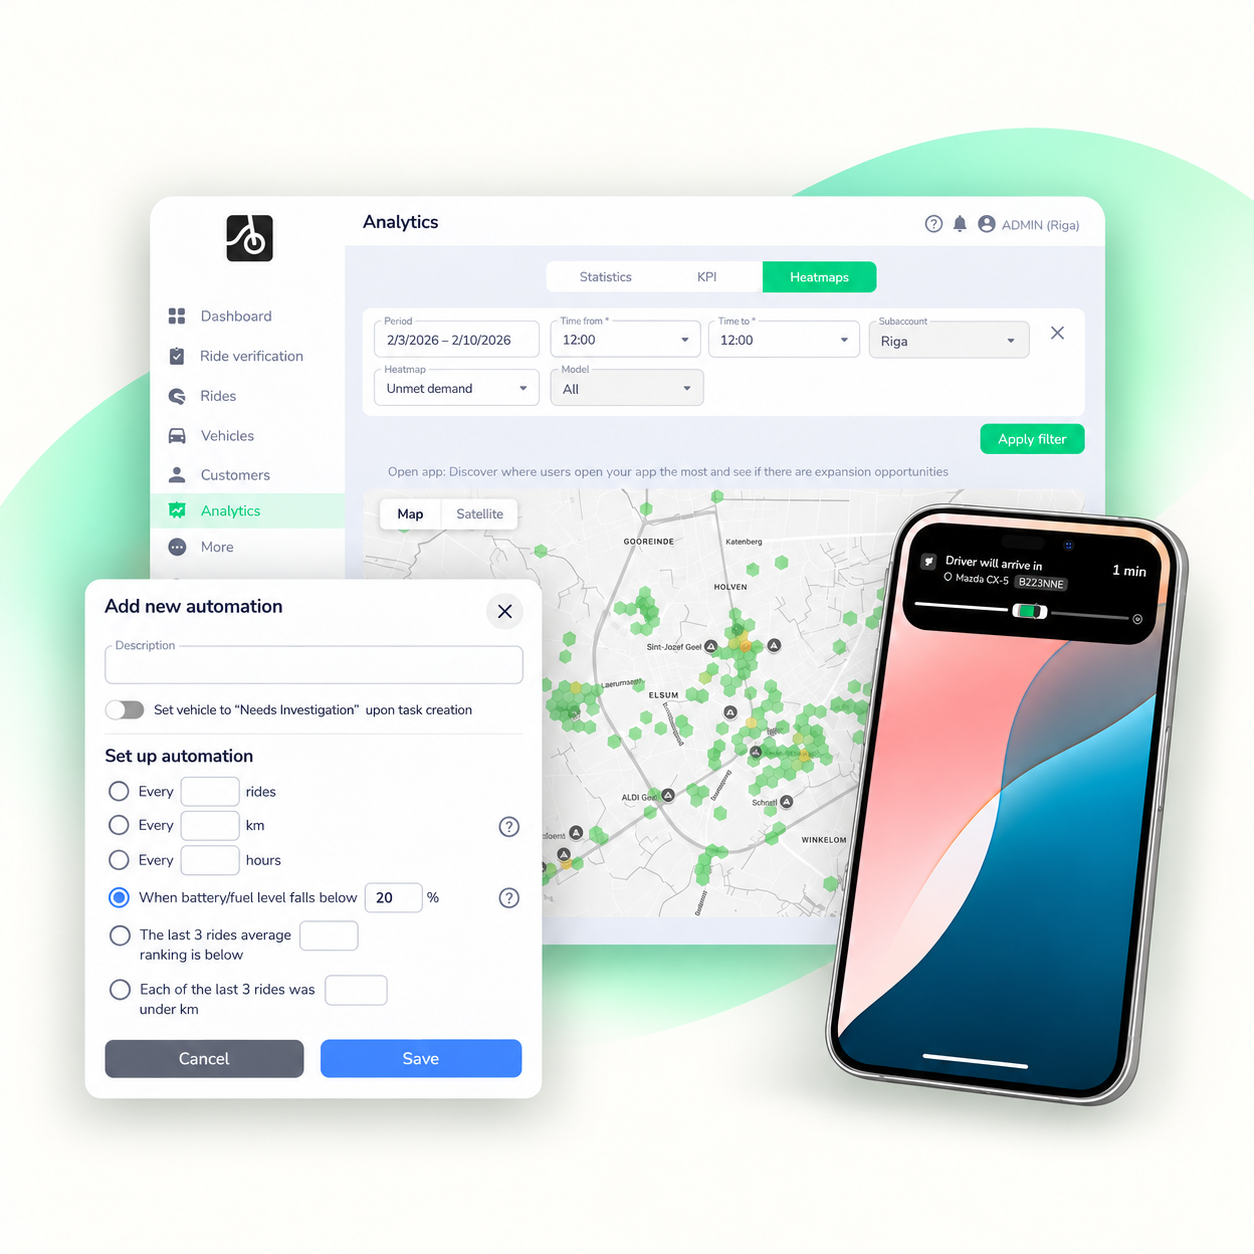
🚀 تطلق ATOM Mobility ما بين 7 إلى 15 ميزة جديدة كل شهر، إلى جانب تحسينات وإصلاحات أصغر. استكشف خمسة من أبرز التحديثات الأخيرة: خرائط الطلب غير الملباة، مهام الأسطول المؤتمتة، تتبع أداء الفرق الميدانية، أنواع اشتراكات جديدة، وتحديثات الرحلات على شاشة القفل - مما يساعد المشغلين على إدارة أساطيل أكثر كفاءة وتحسين تجربة المستخدمين.
تعد معرفة أماكن احتياج العملاء للمركبات، والحفاظ على إنتاجية الفرق الميدانية، ومنح الركاب أسباباً للعودة من الأولويات اليومية لمشغلي خدمات التنقل. تطلق ATOM Mobility شهرياً ما بين 7 إلى 15 ميزة جديدة، بالإضافة إلى تحسينات وإصلاحات أصغر. إليك خمسة من أبرز إصداراتنا الأخيرة، وكيف يمكنها مساعدة المشغلين في تحسين أداء الأسطول وتجربة العملاء.
يفتح العميل تطبيقك، ولا يجد مركبة قريبة، ثم يغادر. سجل الرحلات وحده لن يظهر لك هذه الفرصة الضائعة.
تُبرز خريطة الطلب غير الملباة المناطق التي يفتح فيها المستخدمون التطبيق ولكنهم لا يجدون سكوتر أو دراجة أو سيارة متاحة ضمن دائرة نصف قطرها 1000 متر. وبالإضافة إلى الأشكال السداسية الملونة، تظهر الخريطة عند التكبير عدد المستخدمين الفريدين الذين بحثوا عن مركبة في كل منطقة دون العثور على واحدة قريبة.
استخدم هذه الرؤى لتحديد الفجوات في تغطية الأسطول، وتحديد أولويات إعادة التوزيع، وتقييم مواقع الركن المحتملة. إلى جانب رؤية أماكن حدوث الرحلات، يمكنك الآن فهم أماكن ضياع الطلب المحتمل.

الحفاظ على جاهزية الأسطول للعملاء يعني البقاء على اطلاع دائم بأعمال الصيانة، والشحن، والتزود بالوقود، وجودة الخدمة. ومع نمو أسطولك ليصل إلى مئات المركبات، يصبح التتبع اليدوي لاحتياجات كل مركبة أمراً مستهلكاً للوقت بشكل متزايد.
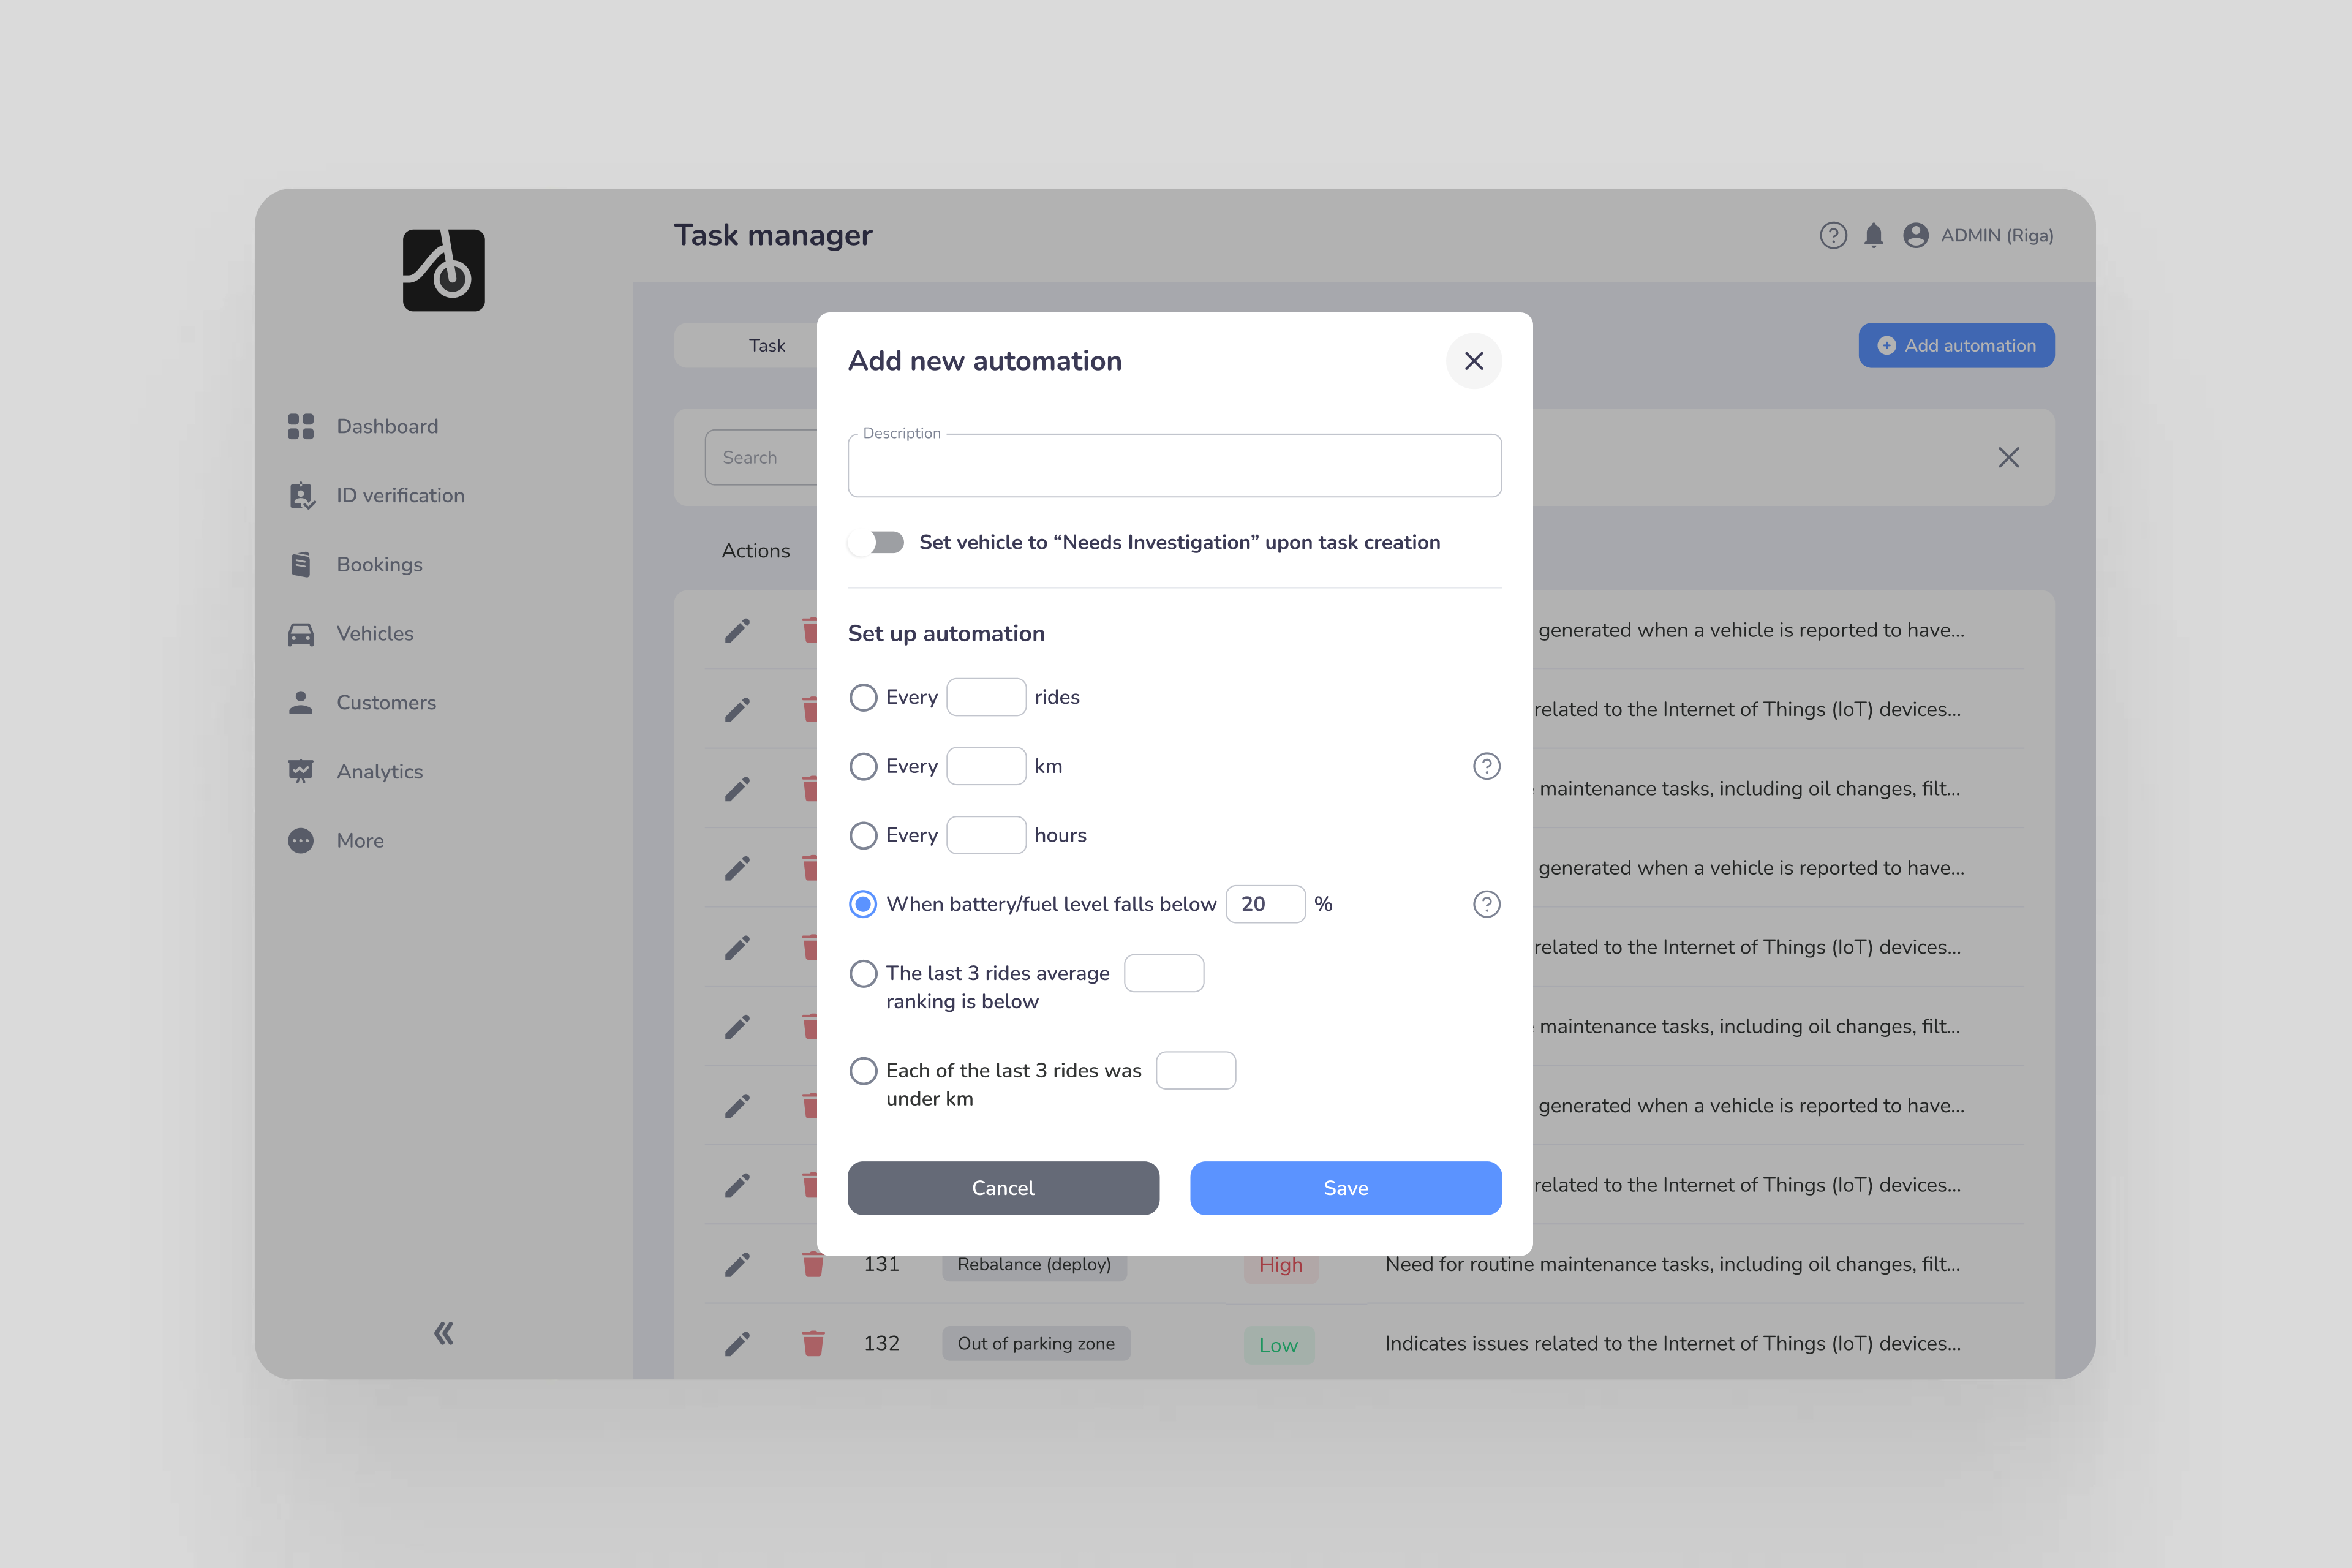
أتمتة مدير المهام تحول استخدام المركبة وحالتها وملاحظات الرحلات إلى مهام قابلة للتنفيذ. يمكن للمشغلين ضبط المهام ليتم إنشاؤها:
يمكن لهذه القواعد دعم الصيانة الروتينية، وإطلاق مهام الشحن أو التزود بالوقود، وتحديد المركبات للفحص بعد التقييمات المنخفضة أو الرحلات القصيرة بشكل غير معتاد. بالنسبة لمهام إعادة التوزيع، إذا استخدم العميل المركبة قبل جمعها، يتم حذف المهمة تلقائياً. هذا يقلل من المراقبة اليدوية ويساعد فريقك على الاستجابة للمركبات التي تحتاج إلى اهتمام.
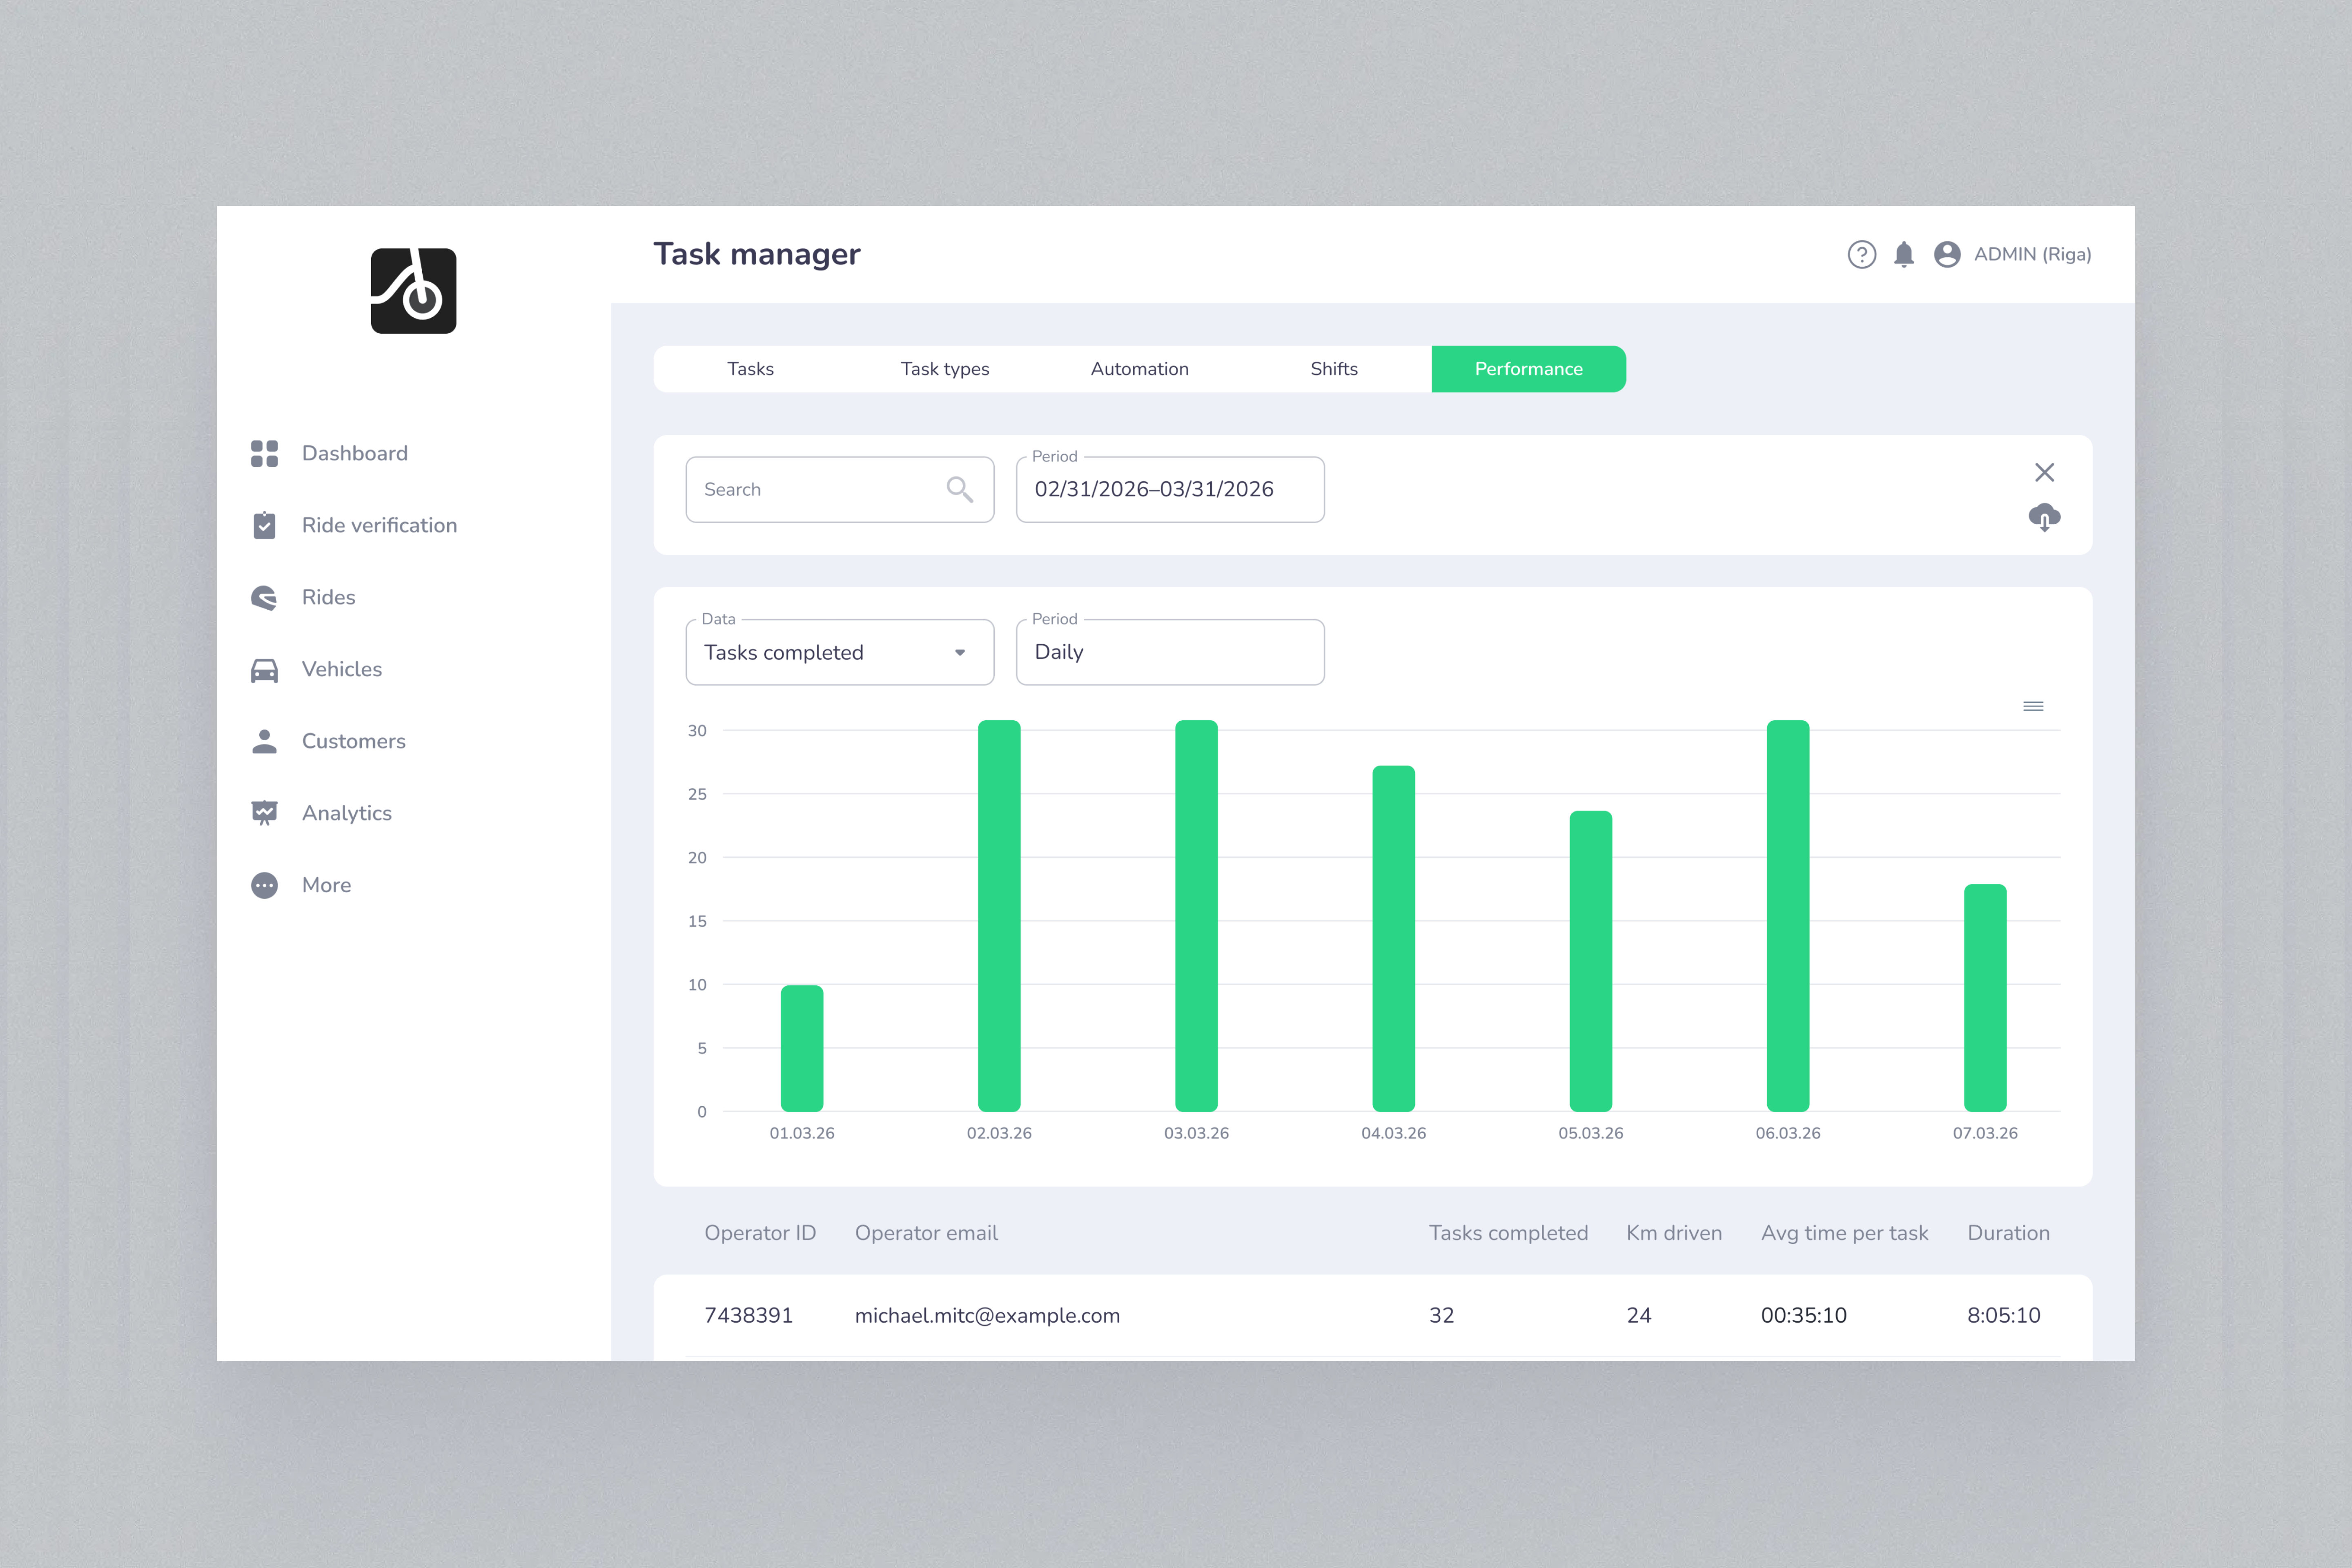
ما المدة التي تستغرقها المهام؟ أين يقضي فريقك وقته؟ وما هي الاختناقات التشغيلية التي تتطلب اهتماماً؟
جديد نوبات العمل وأداء المشغلين تمنح المشغلين في مجال مشاركة المركبات والتأجير الرقمي رؤية واضحة حول حالة النوبات ومدتها، والمسافات المقطوعة، والمهام المنجزة، ومتوسط الوقت المستغرق لكل مهمة.
يمكن للمديرين استخدام هذه الرؤى للتحقيق في التأخيرات، وتحسين المسارات، وتحديد الاحتياجات التدريبية. على سبيل المثال، قد تدفع أوقات إنجاز المهام الطويلة إلى إلقاء نظرة فاحصة على مسافات التنقل، أو حجم العمل، أو العمليات المتبعة في كل موقع. وتساعد مقارنة النتائج جنباً إلى جنب مع أنواع المهام وظروف العمل في تحويل بيانات الأداء إلى تحسينات تشغيلية عملية.
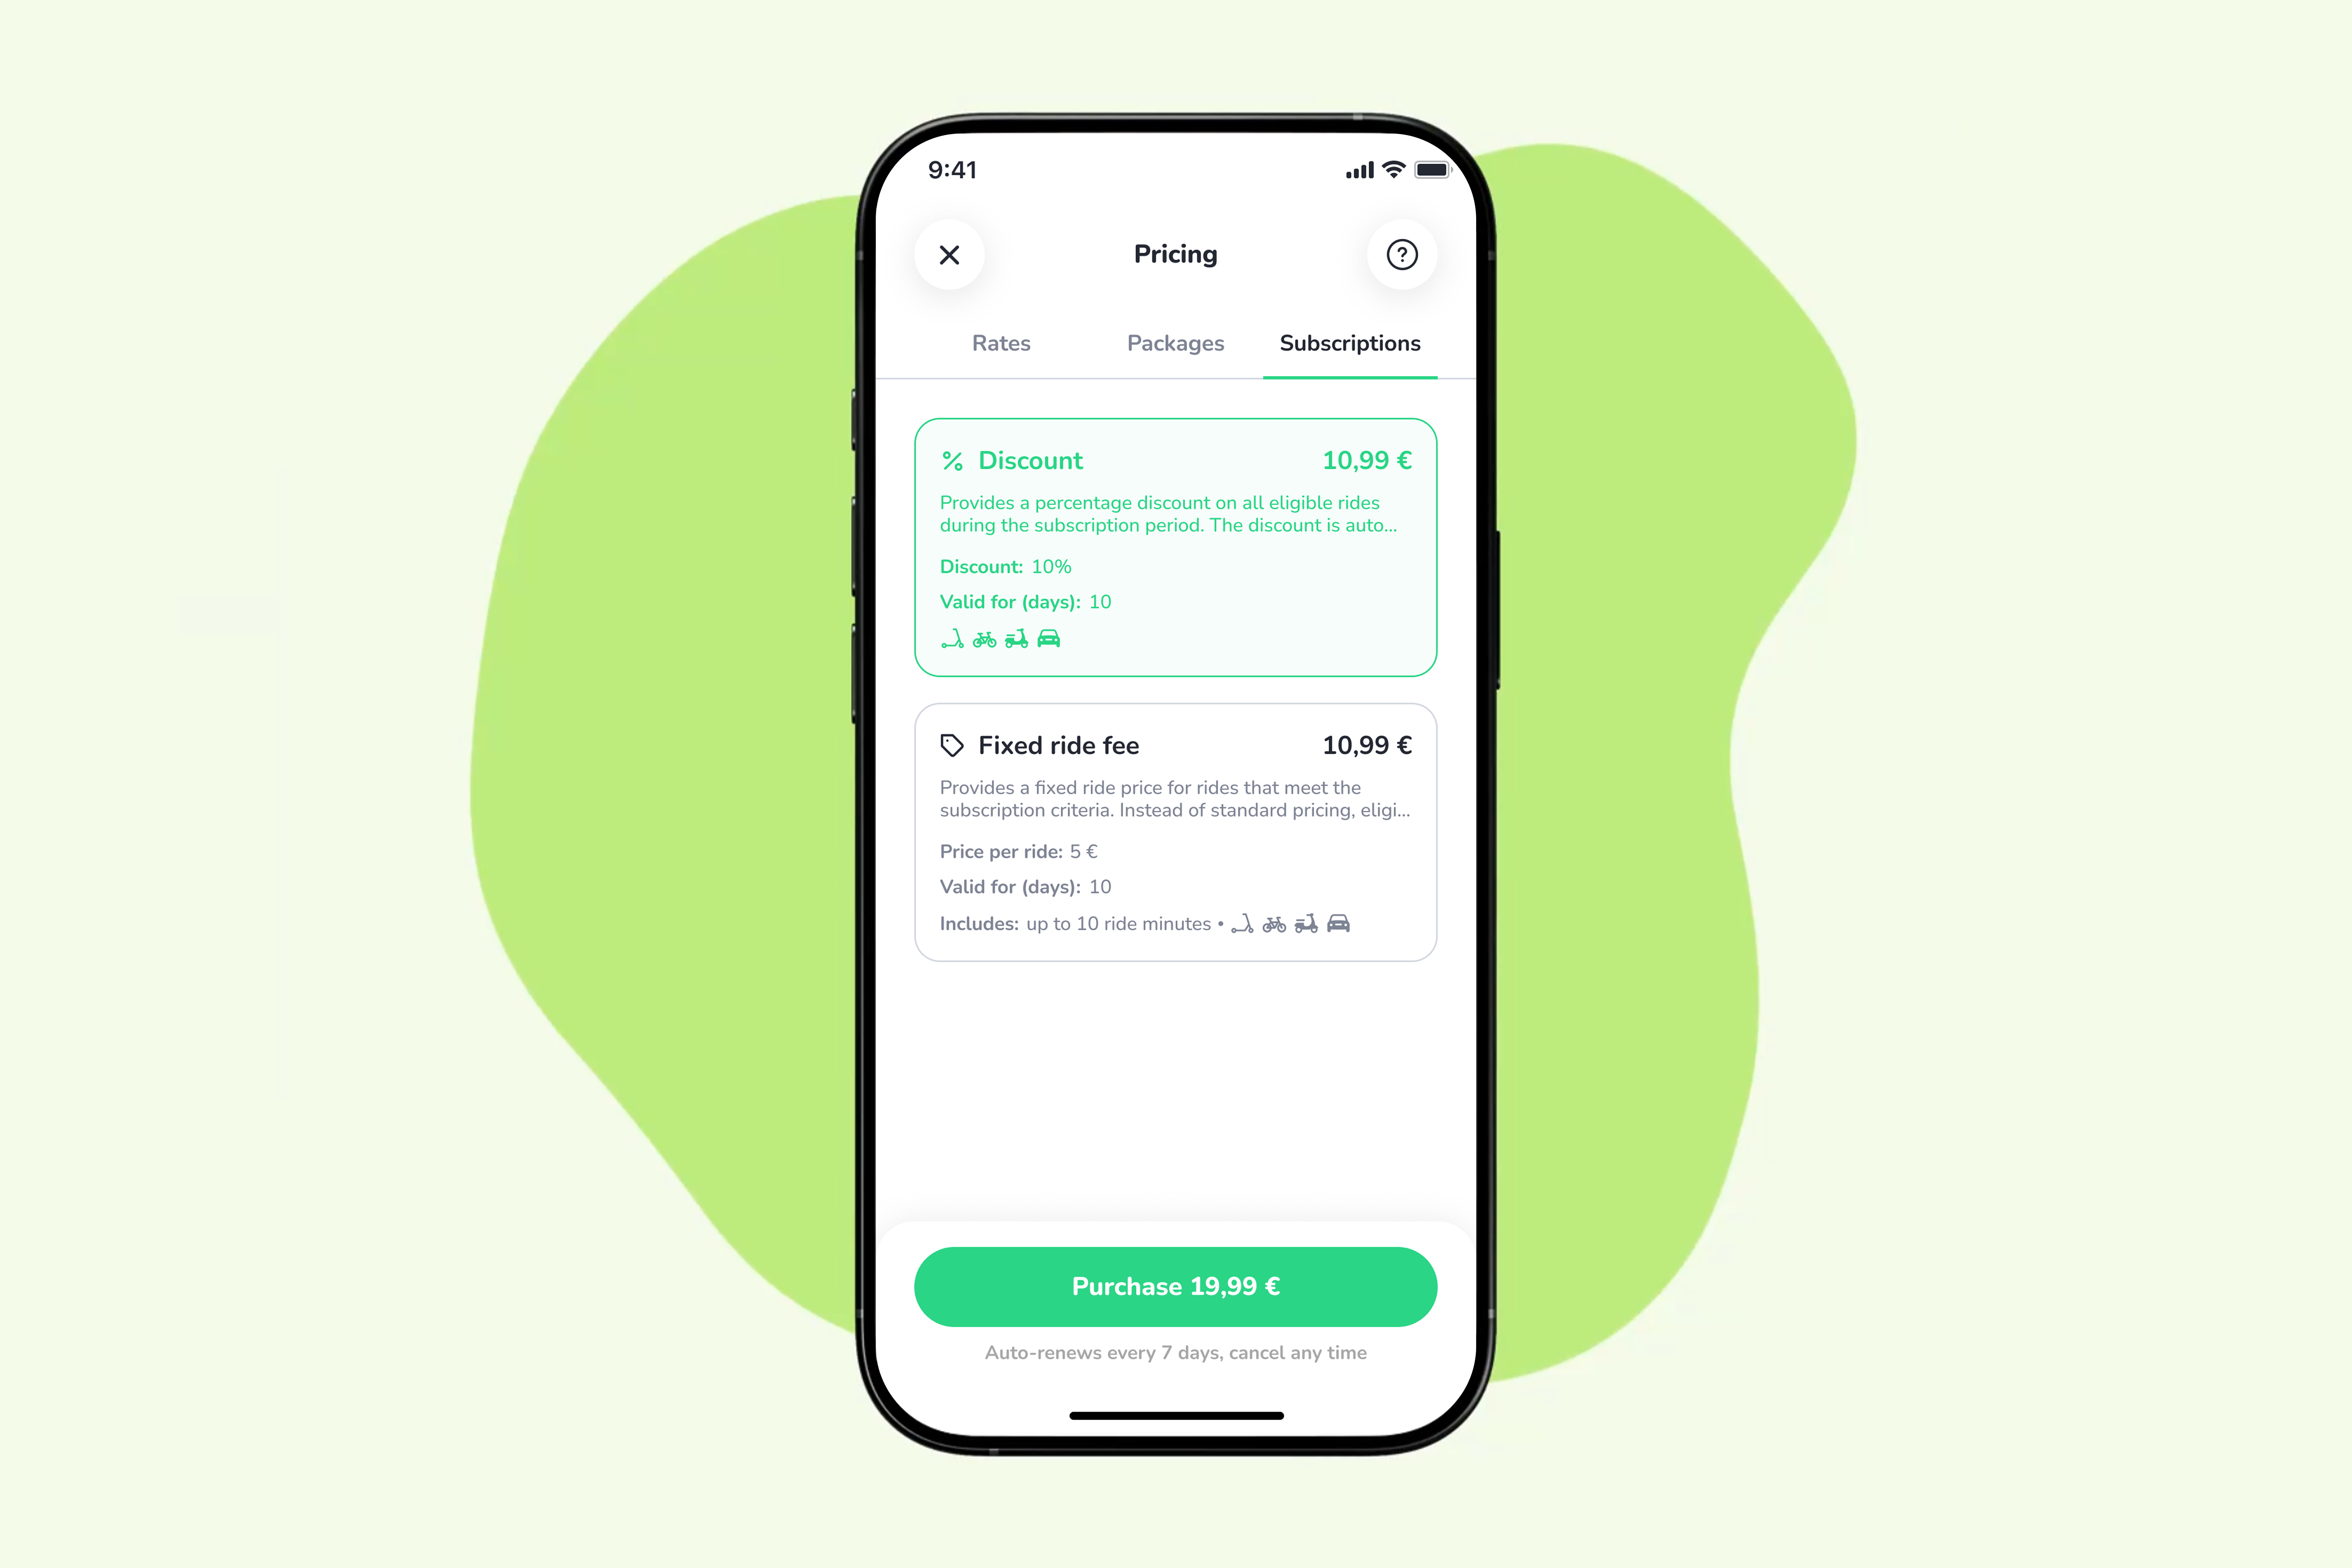
يتمتع العملاء المختلفون بعادات ركوب مختلفة، ويجب أن تعكس اشتراكاتك ذلك.
تدعم ATOM Mobility الآن نوعين إضافيين من الاشتراكات:
تتيح هذه الخيارات للمشغلين تصميم عروض تستهدف الركاب الدائمين والمسافرين لمسافات قصيرة. على سبيل المثال، يمكنك تقديم خصم بنسبة مئوية للمشتركين على الرحلات المؤهلة أو رسوم ثابتة يمكن التنبؤ بها للرحلات القصيرة المؤهلة. ويكتسب المشغلون مرونة أكبر لاختبار العروض التي تشجع على تكرار الاستخدام مع ملاءمة استراتيجية التسعير الخاصة بهم.
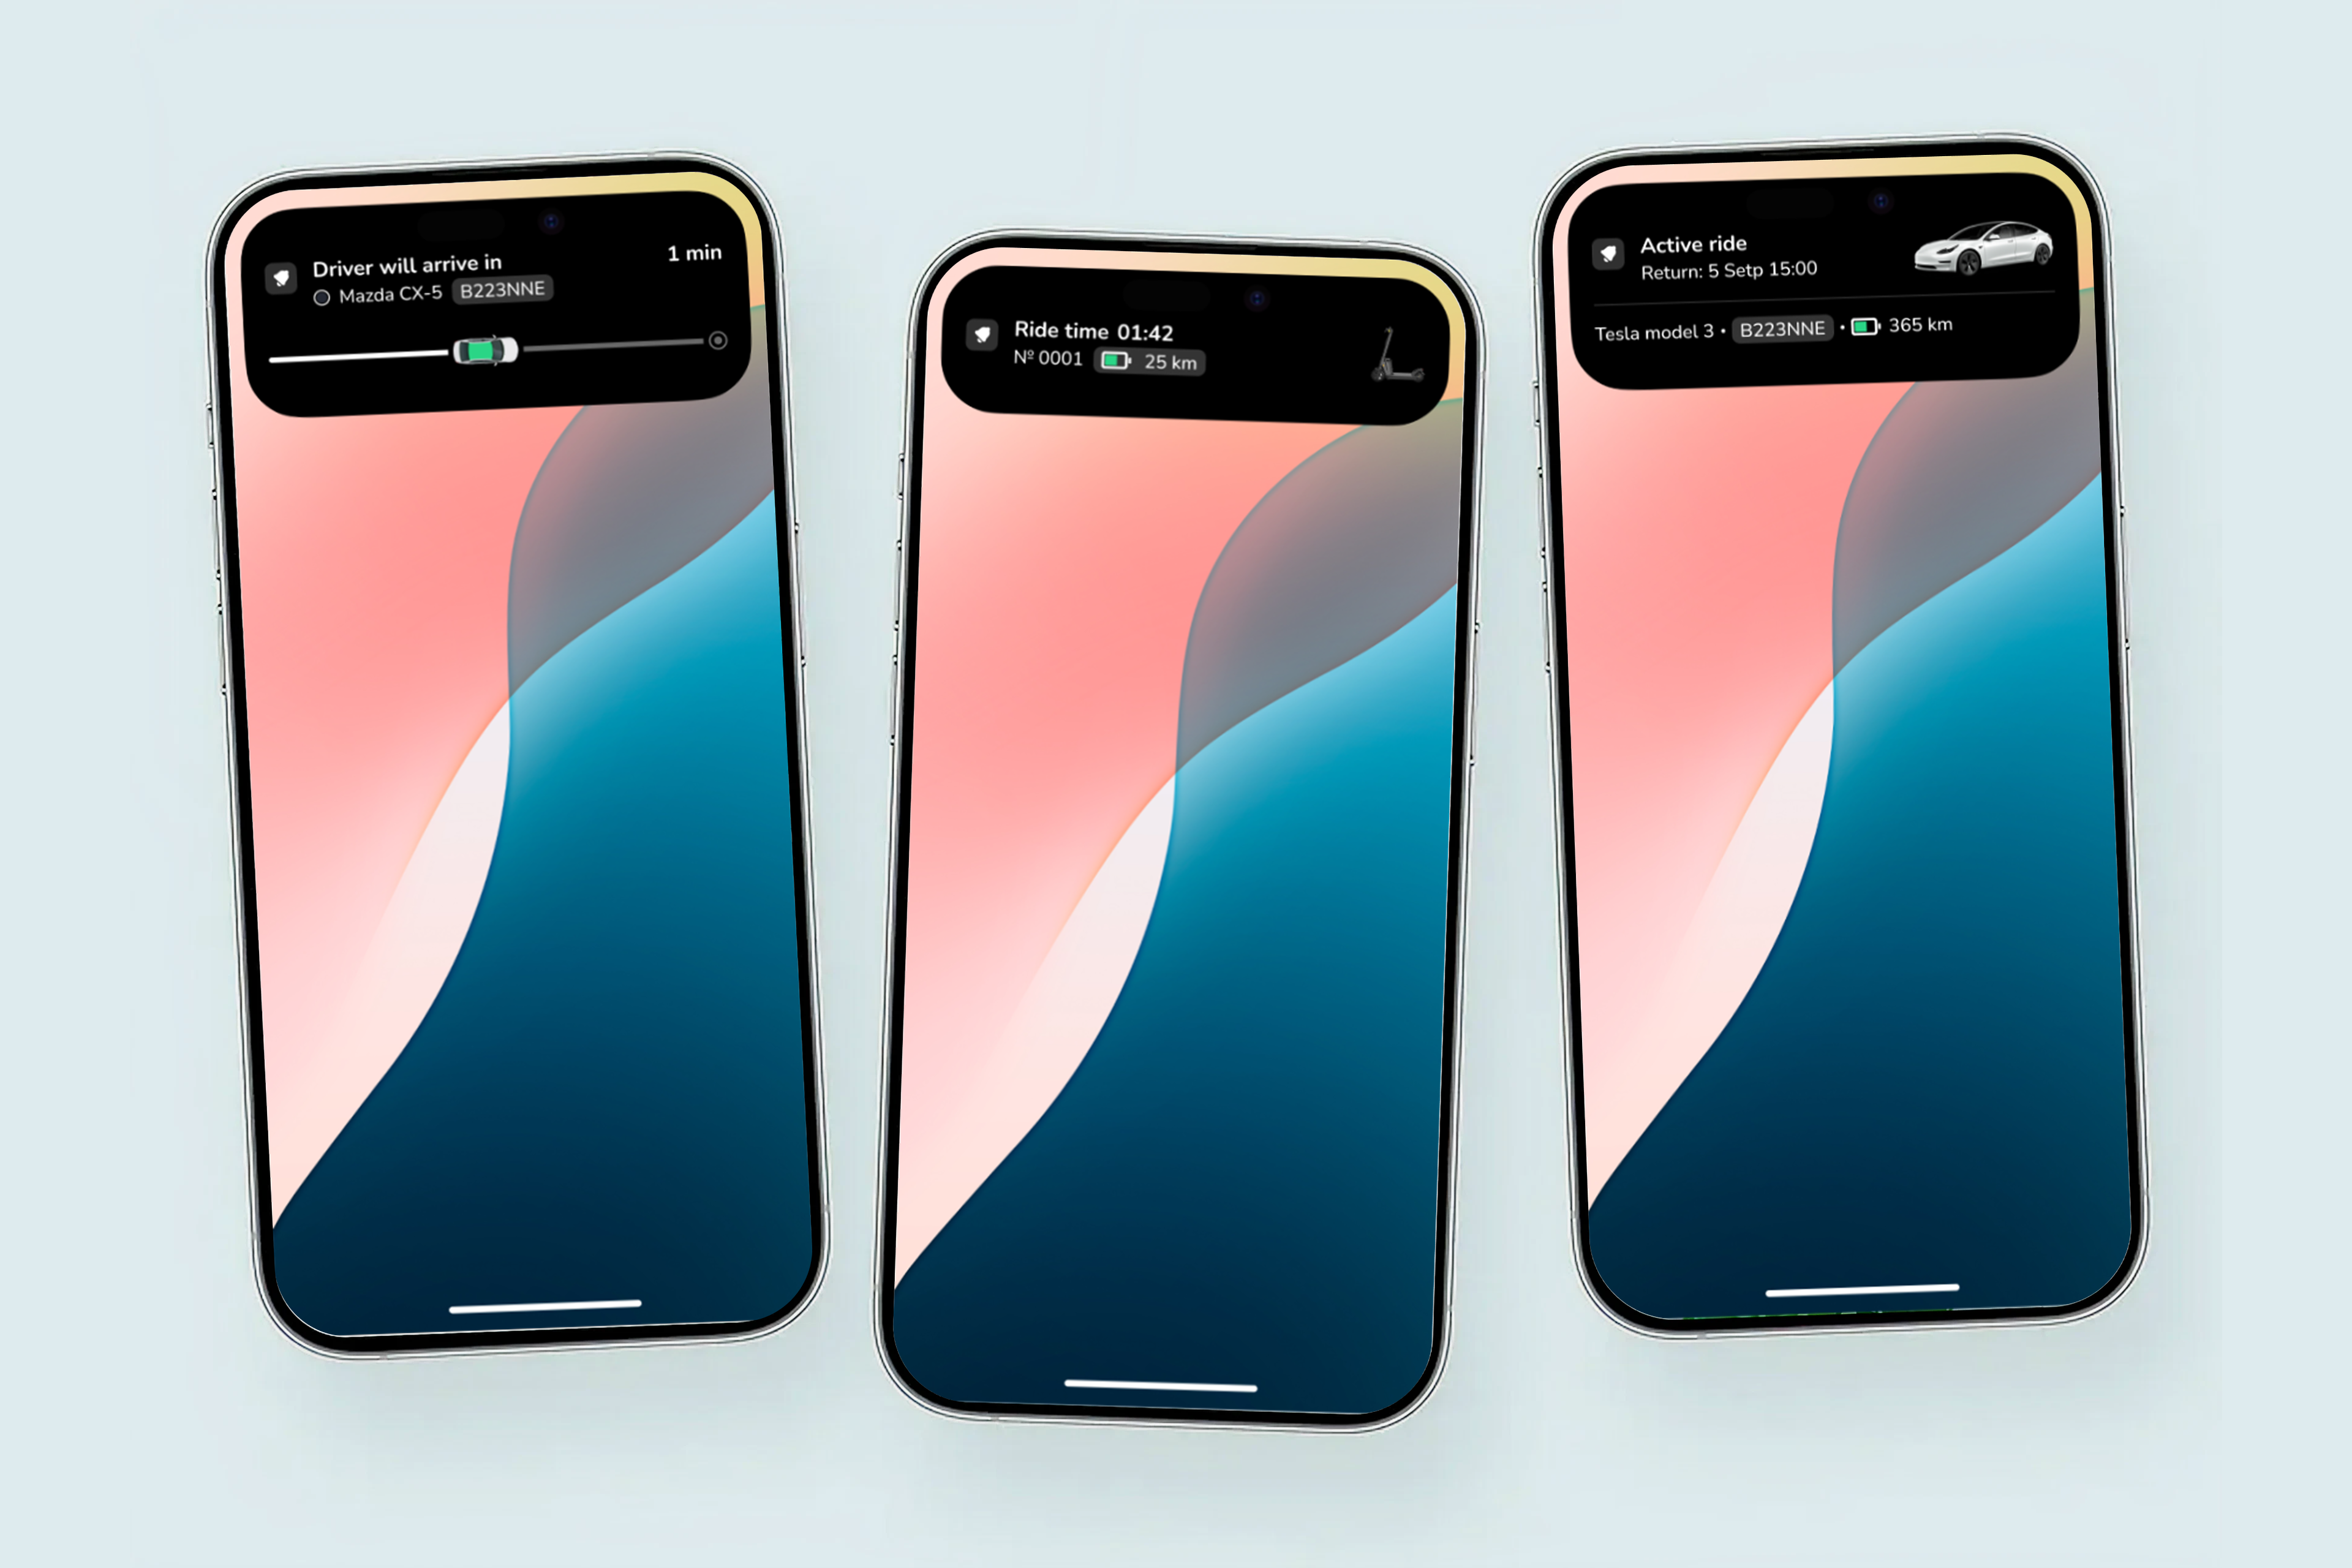
يجب أن يكون التحقق من الرحلة النشطة أمراً بسيطاً.
النشاط المباشر (Live Activity) تتيح للعملاء الاطلاع على معلومات الرحلة الأساسية مباشرةً على شاشة قفل الهاتف دون الحاجة لفتح التطبيق بشكل متكرر. واعتماداً على الخدمة، يساعدهم ذلك في متابعة الرحلة النشطة أو وصول السائق.
إن توفير هذه المعلومات بسهولة يمنح العملاء طريقة أكثر ملاءمة للبقاء على اطلاع طوال رحلتهم.
تعد هذه الإصدارات الخمسة جزءاً من التطوير المستمر لمنتجات ATOM Mobility، حيث تساعد المشغلين على تحديد الطلب غير الملبى، وأتمتة التنسيق الروتيني، وفهم أداء الفرق الميدانية، وتحسين تجربة العملاء.
هل تبحث عن برمجيات لأعمال التنقل الخاصة بك؟ احجز عرضاً توضيحياً لمعرفة كيف يمكن لـ ATOM Mobility دعم أسطولك وفريقك وعملائك.
اطلع على المزيد من تحديثات المنتجات عبر https://www.atommobility.com/atomupdates
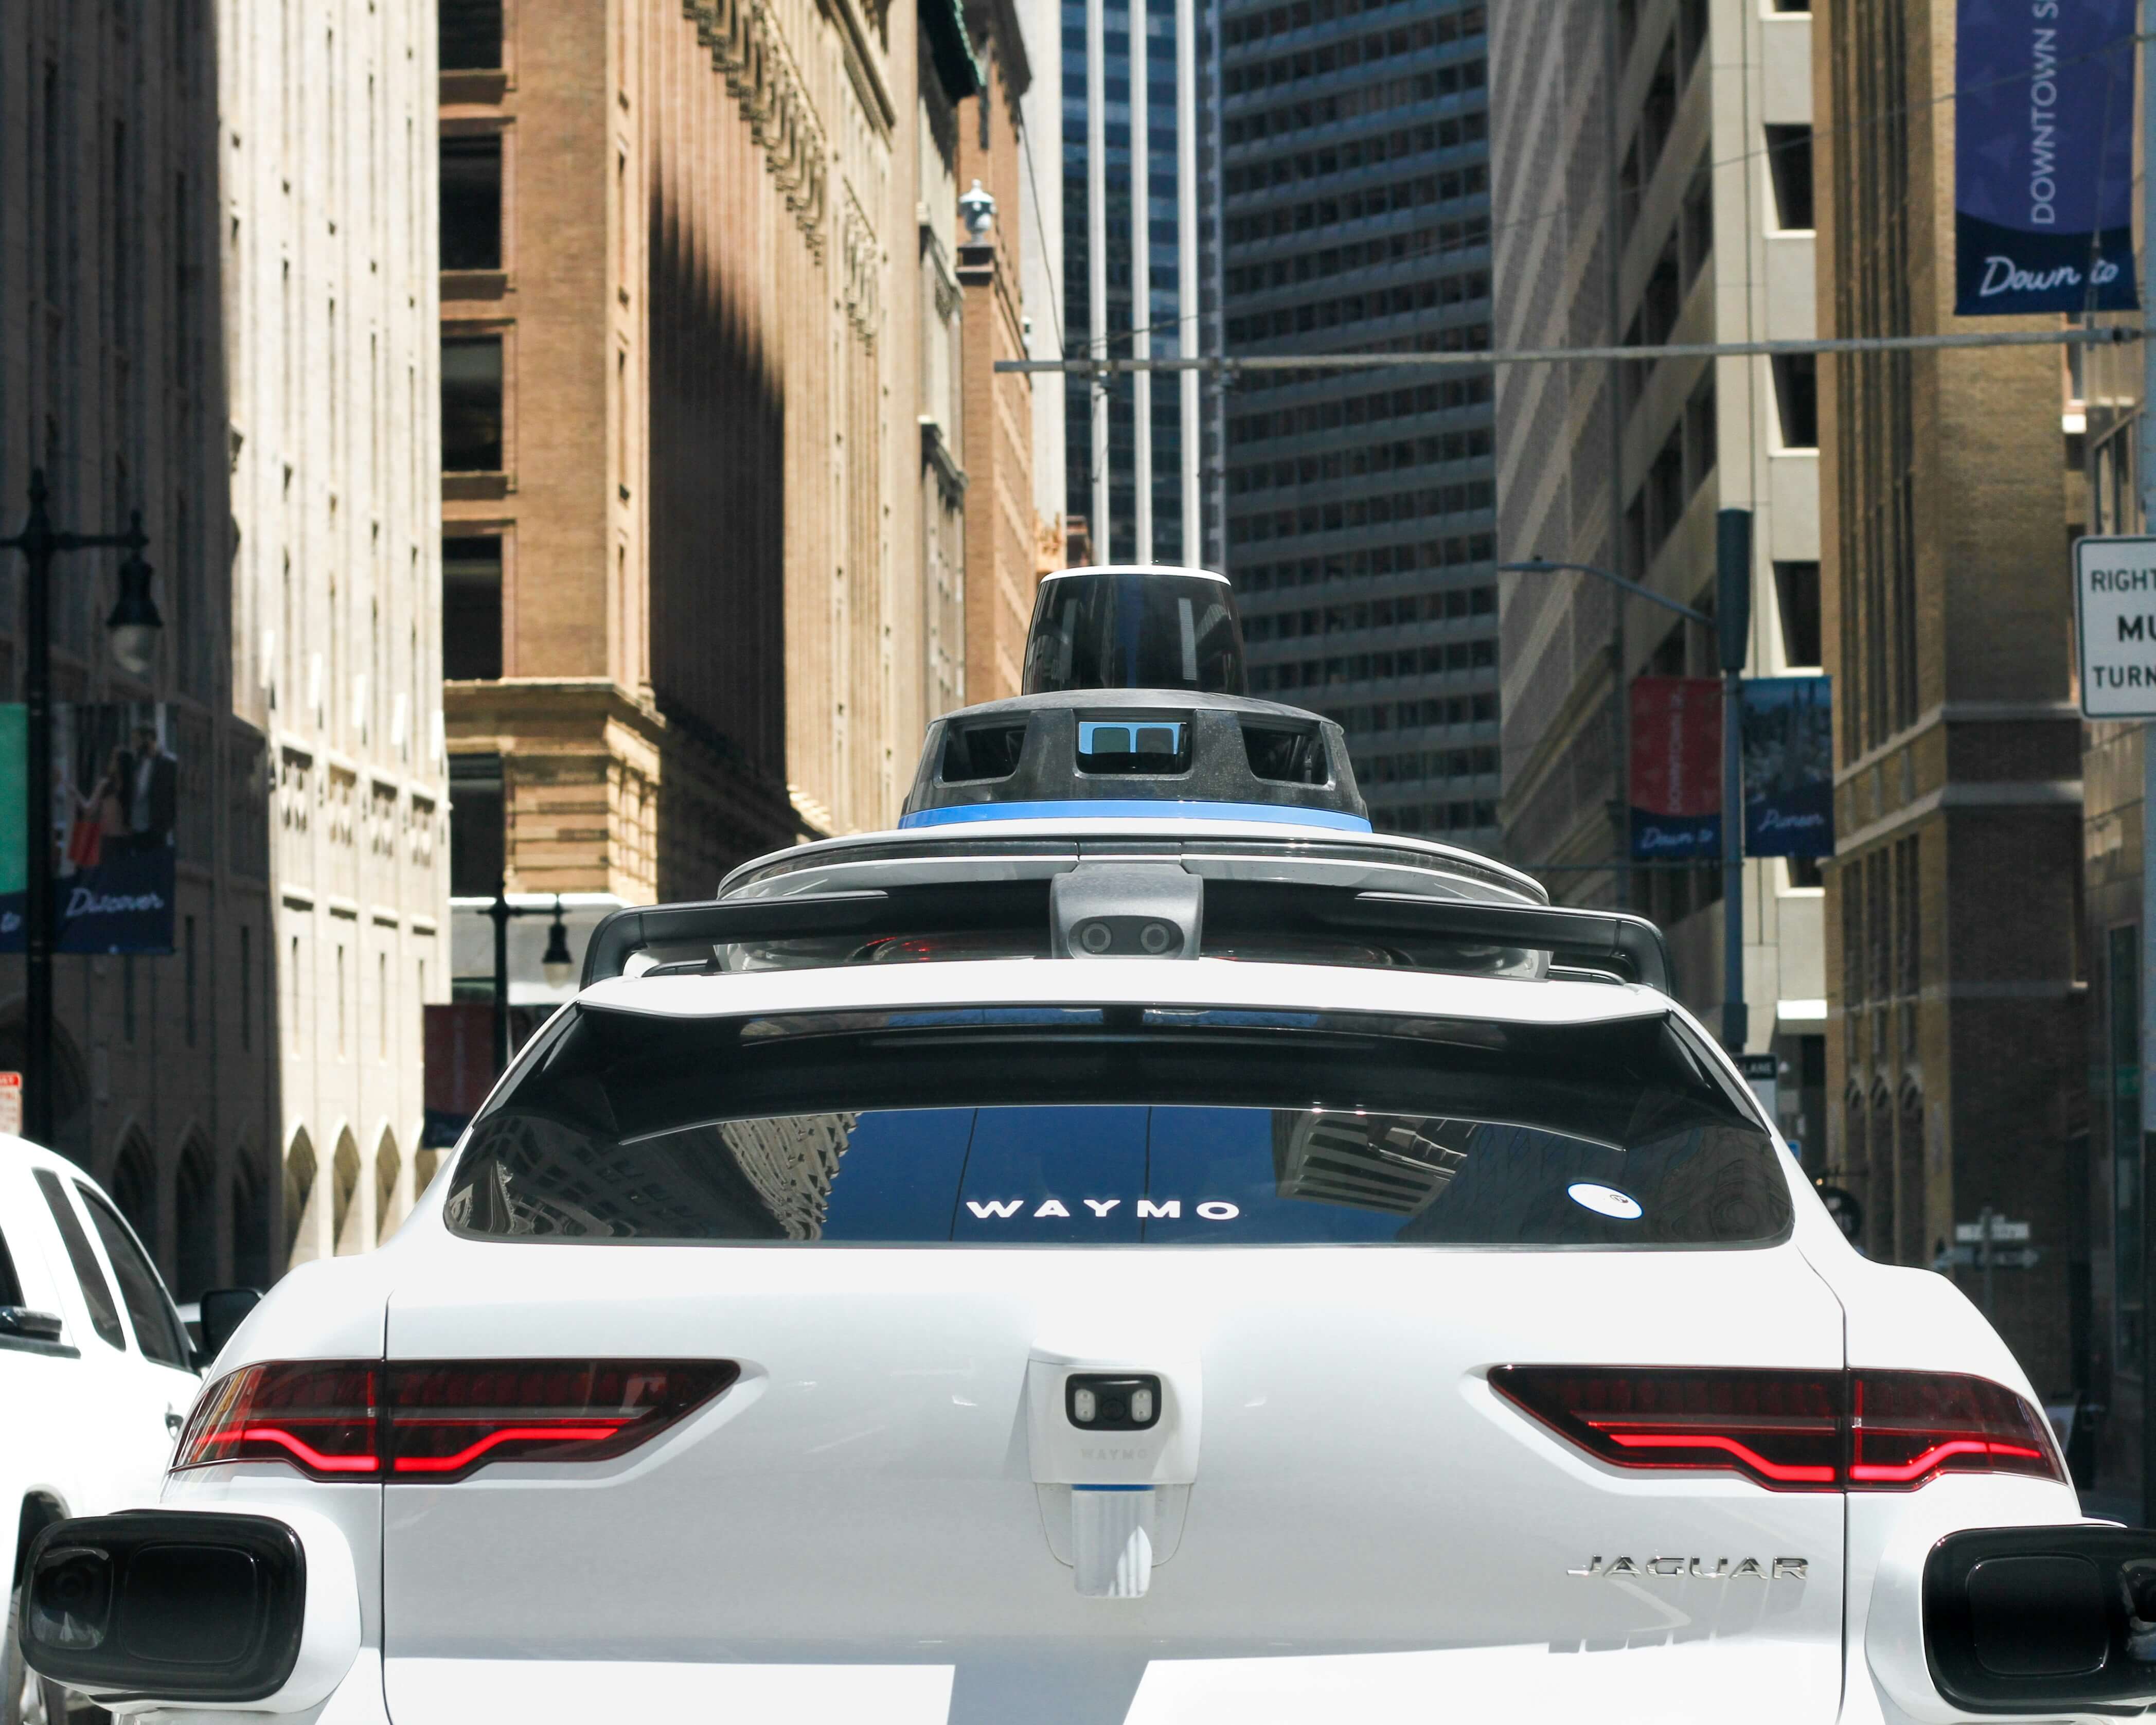
🤖 من الذي سيقوم فعلياً بتشغيل أساطيل سيارات الأجرة ذاتية القيادة في أوروبا؟ قد تلغي القيادة الذاتية وجود السائق، لكنها لا تلغي العمل الذي يقف خلف السيارة. لا تزال سيارات الأجرة ذاتية القيادة بحاجة إلى الشحن، والتنظيف، والصيانة، والمستودعات، ودعم العملاء، وشخص يدير الأسطول يومياً. توضح المشاريع المبكرة في زغرب ومدريد ولندن مراحل مختلفة من النشر، وكيف يمكن لمزودي تكنولوجيا القيادة الذاتية، ومشغلي الأساطيل، ومنصات الحجز العمل معاً. شركات سيارات الأجرة والتأجير ومشاركة السيارات تتعامل بالفعل مع العديد من هذه المهام. فما الذي يتطلبه تحويل تلك الخبرة إلى عمل تجاري لأسطول ذاتي القيادة؟
بالنسبة لمالك أسطول سيارات الأجرة، قد يبدو أن المركبات ذاتية القيادة تلغي الجزء الأكثر أهمية في العمل الحالي، وهو السائق. ولكن حتى بدون سائقين، لا يزال هناك من يحتاج إلى العناية بالسيارات. فهي تحتاج إلى أن يتم امتلاكها أو تمويلها، وشحنها، وتنظيفها، وفحصها، وإصلاحها. كما يحتاج شخص ما إلى إدارة المستودعات، والتعامل مع الحوادث، ومساعدة العملاء، والتأكد من توفر عدد كافٍ من السيارات.
بدأت خدمات واختبارات سيارات الأجرة ذاتية القيادة الأولى في أوروبا تظهر بالفعل كيف يمكن أن يعمل هذا النموذج. فالشركة التي تطور تكنولوجيا القيادة الذاتية لا تمتلك أو تشغل السيارات دائماً. وقد يأتي التطبيق الذي يحجز من خلاله العملاء رحلاتهم من شركة أخرى أيضاً. وهذا قد يترك دوراً مهماً لشركات سيارات الأجرة والتأجير ومشاركة السيارات وغيرها من شركات الأساطيل التي تعرف بالفعل كيفية إدارة المركبات.
تدير شركة سيارات الأجرة اليوم كلاً من السيارات والسائقين. يحتاج السائقون إلى التوظيف، وجدولة المواعيد، والدفع لهم، وتقديم الدعم لهم. ومع وجود أسطول بدون سائق، ستختفي هذه المهام في نهاية المطاف، لكن معظم العمل المتعلق بالسيارات سيظل قائماً.
لا تزال السيارات ذاتية القيادة بحاجة إلى الشحن أو التزود بالوقود، والتنظيف، والإطارات، والفحوصات، والإصلاحات، والتأمين. كما أنها تحتاج إلى مكان للوقوف فيه عندما لا تكون قيد التشغيل. وإذا وقع حادث أو حدثت مشكلة فنية، يحتاج شخص ما إلى التعامل معها وإعادة السيارة إلى الطريق. كما تظل الحاجة إلى دعم العملاء قائمة عند وجود مشاكل في الحجوزات أو المدفوعات، أو عندما ينسى شخص ما شيئاً في السيارة.
قد تصبح بعض هذه المهام أكثر أهمية. فسيارات الأجرة ذاتية القيادة باهظة الثمن، وكل ساعة تقضيها السيارة في الشحن أو التنظيف أو انتظار الصيانة هي ساعة لا يمكنها فيها نقل الركاب. Moove، على سبيل المثال، توفر بالفعل ملكية الأسطول، والمستودعات، والشحن، والصيانة، وعمليات التشغيل على مدار الساعة طوال أيام الأسبوع للمركبات ذاتية القيادة.
يقوم السائقون أيضاً بأكثر من مجرد القيادة: فهم يلاحظون الأضرار، ويبلغون عن الأعطال، ويساعدون الركاب، ويستجيبون عند حدوث خطأ ما. وبدون سائق، تتطلب هذه المسؤوليات عمليات واضحة ودعماً مخصصاً. تعد خبرة الأسطول الحالية ميزة، لكن المشغلين سيحتاجون إلى تكييفها مع المركبات التي تعمل بدون شخص خلف عجلة القيادة.
يمكن أن تقف عدة شركات خلف رحلة واحدة لسيارة أجرة ذاتية القيادة. توفر إحداها تكنولوجيا القيادة الذاتية، وقد تمتلك أخرى السيارات، ويمكن لشركة محلية أن تتولى إدارة الأسطول. ثم يمكن لمنصة مثل أوبر ربط السيارات بالركاب. في بعض الأحيان قد تقوم شركة واحدة بالعديد من هذه المهام، ولكن هذا ليس هو الحال دائماً.
زغرب هي أحد الأمثلة. Pony.ai توفر نظام القيادة الذاتية، Verne تمتلك وتشغل الأسطول، و Uber تربطه بالعملاء من خلال تطبيقها. أصبحت الرحلات ذاتية القيادة متاحة تجارياً عبر أوبر في أغسطس 2026 مع وجود مشغل مرخص على متن السيارة. وفي 10 سبتمبر، بدأت Pony.ai وVerne أيضاً رحلات تجريبية للركاب بدون سائق تماماً على مسار يبلغ طوله 22 كيلومتراً يربط أجزاء من زغرب بالمطار. لا تزال هذه رحلات تجريبية محدودة، وليست خدمة كاملة بدون سائق في جميع أنحاء المدينة.
يتم اختبار نموذج مماثل في مدريد. WeRide، وUber و AVOMO حصلت في سبتمبر 2026 على إذن لبدء الاختبار ورسم الخرائط بموجب إطار عمل ES-AV في إسبانيا. تضم المركبات العشرين الأولى متخصصاً على متنها. توفر WeRide التكنولوجيا ذاتية القيادة، بينما تربط Uber السيارات بالركاب، وتتولى AVOMO عمليات الأسطول. من المخطط بدء العمليات التجارية في وقت لاحق من عام 2026، لكن التصريح الحالي مخصص للاختبار والتحضير وليس لخدمة سيارات الأجرة ذاتية القيادة بشكل عام.
في لندن، Wayve وUber أطلقتا رحلات ركاب ذاتية القيادة تحت الإشراف في سبتمبر 2026. يمكن للعملاء طلب مركبة ذاتية القيادة عبر تطبيق Uber، ولكن لا يزال هناك سائق مرخص داخل السيارة.
خطط السنوات القليلة القادمة أكبر بكثير بالفعل. فقد أعلنت شركتا Pony.ai وUber في أغسطس 2026 عن خططهما لنشر أكثر من 2000 سيارة أجرة ذاتية القيادة في أوروبا، بدءاً من زغرب ثم التوسع لاحقاً إلى أربع مدن أوروبية أخرى.
Bolt و Lucid أعلنتا عن شراكة أخرى في سبتمبر، حيث تهدف Bolt إلى نشر ما لا يقل عن 25,000 مركبة ذاتية القيادة من Lucid في جميع أنحاء المدن الأوروبية. هذا هدف مستقبلي، وليس 25,000 سيارة تعمل بالفعل اليوم.
قد تختلف كيفية امتلاك وتشغيل هذه الأساطيل من مدينة إلى أخرى. فالتنظيمات المحلية، والمركبات المتاحة، وبنية الشحن التحتية والمستودعات، والشراكات، كلها عوامل ستؤثر على كيفية إعداد كل خدمة.
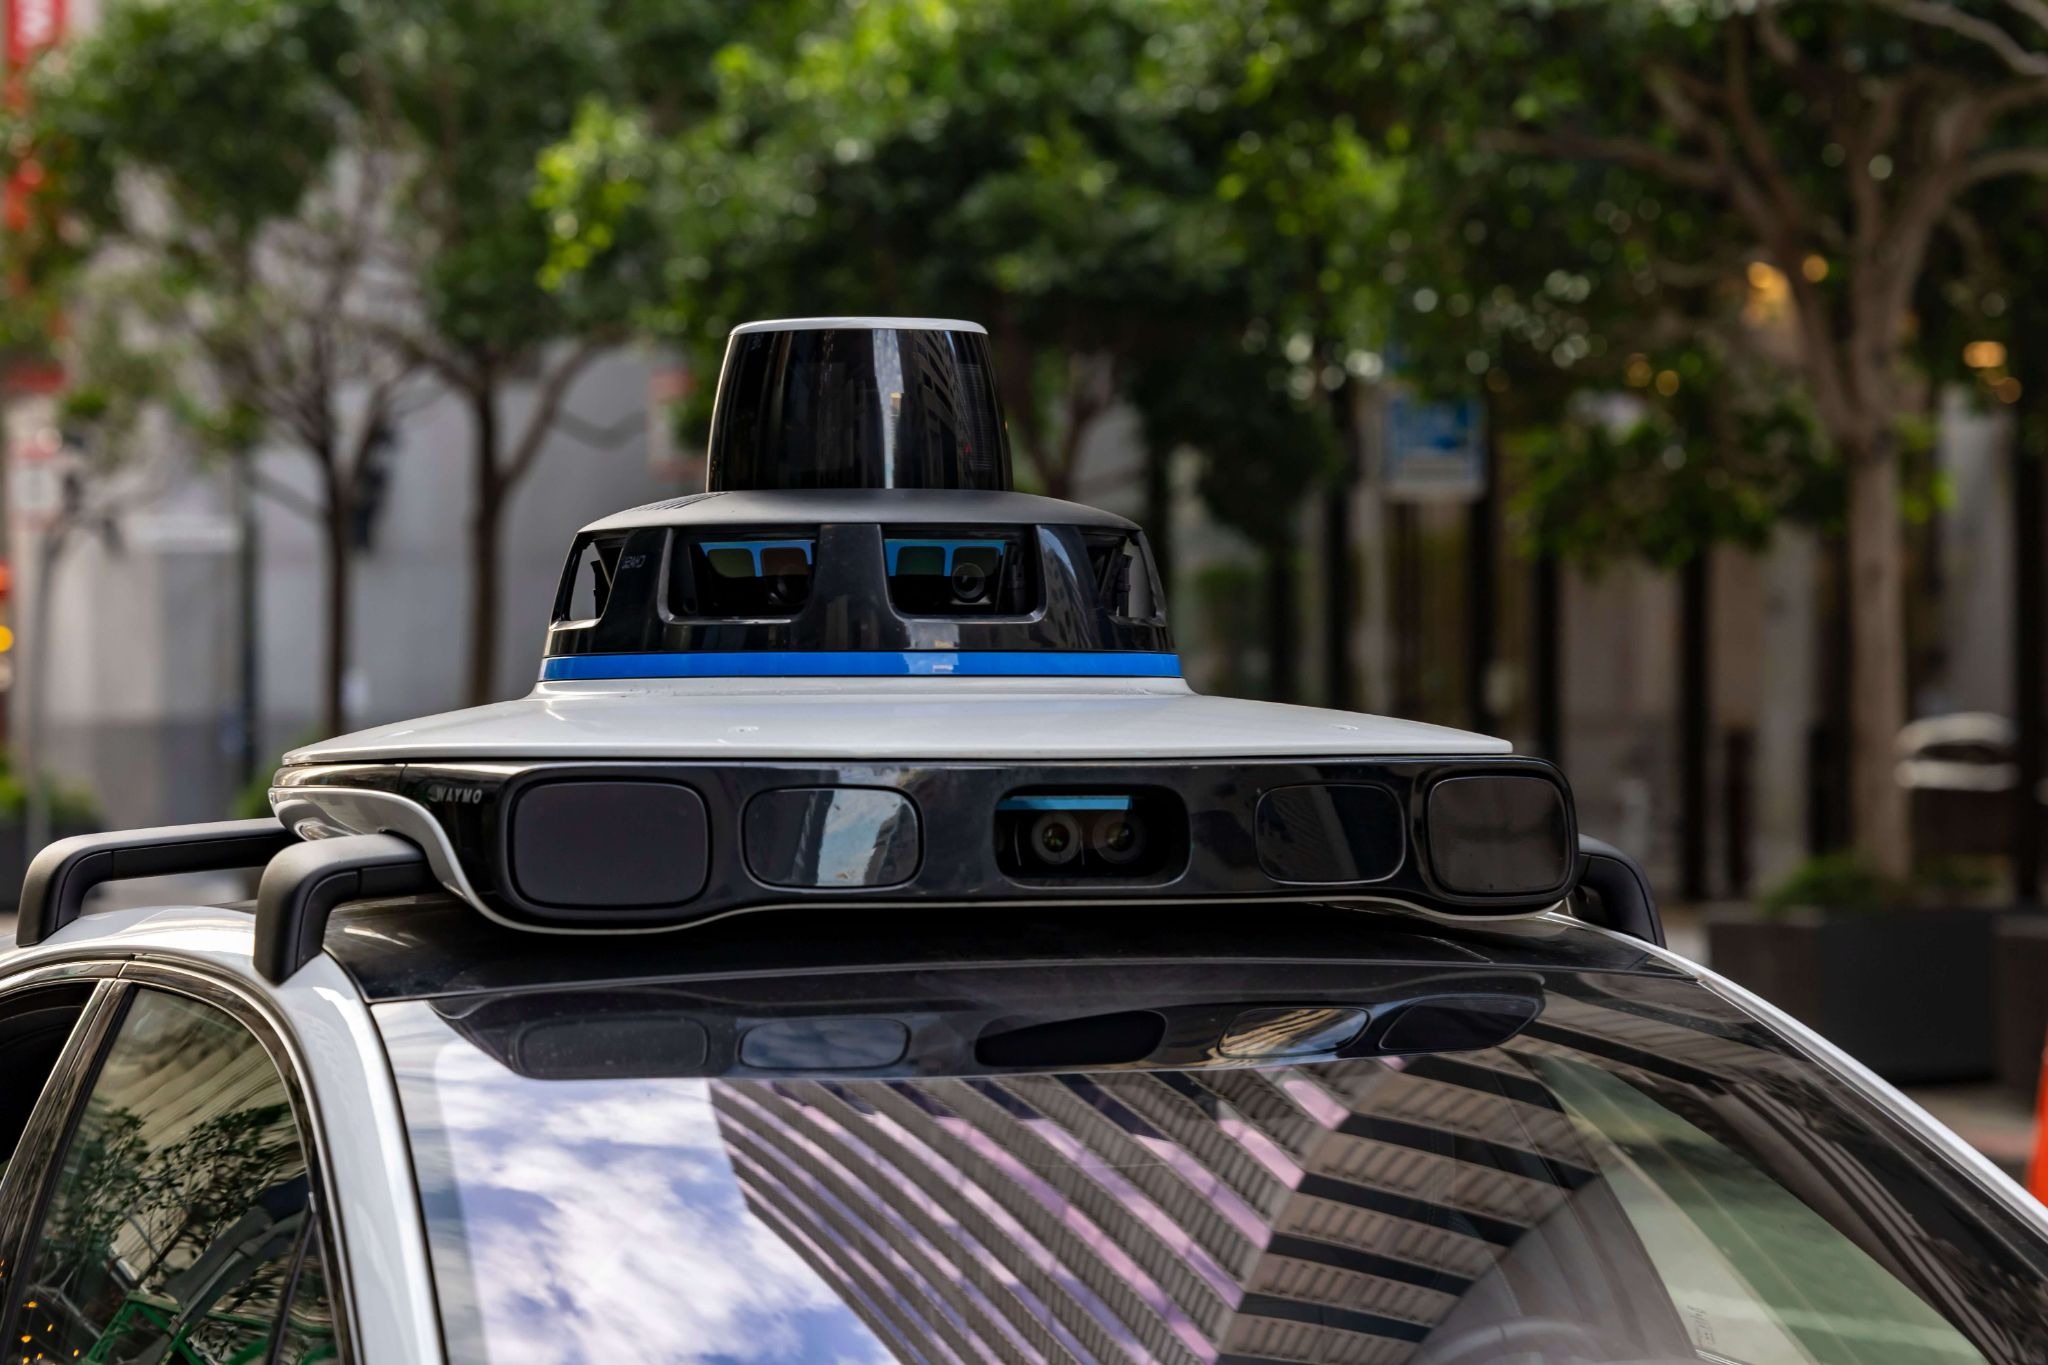
تقوم شركات سيارات الأجرة بالفعل بالعديد من المهام التي ستظل مطلوبة مع الأساطيل ذاتية القيادة. فهي تتولى صيانة السيارات، والتعامل مع التأمين والحوادث، وتوفير دعم العملاء، والتأكد من توفر عدد كافٍ من المركبات. كما تمتلك بعض الشركات بالفعل مستودعاتها الخاصة، أو بنية الشحن التحتية، أو شركاء الصيانة.
يمكن رؤية نموذج محتمل بالفعل في زغرب؛ حيث تمتلك شركة محلية الأسطول ذاتي القيادة وتديره، بينما تجلب منصة أكبر لطلب الرحلات العملاء. وفي المستقبل، يمكن لشركة سيارات أجرة قائمة أن تلعب دوراً مشابهاً. فبدلاً من إدارة السيارات والسائقين، يمكنها إدارة سيارات ذاتية القيادة تتلقى الحجوزات عبر منصة أكبر.
هذا لا يعني أن منصات مثل Uber ستعتمد دائماً على شركات أخرى لامتلاك السيارات. فالاتفاقية التي أبرمتها Uber مع Rivian في عام 2026 تتضمن استثمارات تصل إلى 1.25 مليار دولار مرتبطة بتحقيق أهداف معينة، وتنص على أن Uber أو شركاء أسطولها قد يشترون المركبات ذاتية القيادة. كما تعمل Uber على تطوير البنية التحتية للأساطيل ذاتية القيادة. وبالتالي، فإن نماذج الملكية المختلفة ممكنة.
قد تصبح المركبات ذاتية القيادة مثيرة للاهتمام أيضًا لشركات التأجير ومشاركة السيارات، على الرغم من أن هذا الأمر ربما لا يزال بعيد المنال في المستقبل. تدير هذه الشركات بالفعل المركبات، والصيانة، والتنظيف، والشحن، والحجوزات، وحسابات العملاء، والمدفوعات، لذا فإن الكثير من العمليات التشغيلية متشابهة.
قد تغير القيادة الذاتية أيضًا طريقة نقل سيارات التأجير والمشاركة. ففي الوقت الحالي، قد يحتاج الموظف إلى قيادة السيارة من موقع إلى آخر، أما في المستقبل، فقد تتمكن المركبة من القيام بذلك بنفسها داخل المناطق المسموح فيها بالقيادة الذاتية. بل قد يصبح من الممكن لسيارة التأجير أن تقود نفسها إلى نقطة استلام العميل.
في ظل غياب السائقين، يصبح من المهم للغاية فهم مقدار الوقت الذي تقضيه كل مركبة في العمل الفعلي. فكل ساعة تقضيها المركبة في الشحن، أو التنظيف، أو انتظار الصيانة، أو حتى مجرد التوقف دون استخدام، تعني وقتًا أقل في نقل الركاب الذين يدفعون مقابل الخدمة.
تتضمن بعض مؤشرات الأداء الرئيسية المفيدة: ساعات العمل المتاحة لكل مركبة، والرحلات المدفوعة لكل مركبة يوميًا، والإيرادات لكل مركبة متاحة يوميًا، والكيلومترات المقطوعة بدون ركاب، ووقت التوقف للشحن والصيانة، وتكلفة الرحلة الواحدة، والحوادث التي تتطلب تدخلًا بشريًا. هذه هي مؤشرات الأداء الرئيسية الأكثر شيوعًا في قطاع سيارات الأجرة ذاتية القيادة والتي يمكن للشركة قياسها أثناء مرحلة تجريبية.
على سبيل المثال، إذا كانت السيارات تقضي وقتًا طويلًا في انتظار الشحن، فقد تحتاج إعدادات الشحن إلى تغيير. كما أن كثرة الكيلومترات المقطوعة بدون ركاب قد تعني أن السيارات ليست في المواقع الصحيحة، بينما قد تؤدي زيادة وقت التوقف للصيانة إلى جعل تشغيل المركبة أكثر تكلفة.
في كلا النموذجين، تعتمد جدوى العمل على شروط الشراكة: من يمول المركبات، ومن يتحمل المخاطر عند انخفاض الطلب، وكيف يتم تقاسم الإيرادات وتكاليف التشغيل. يجب على المشغلين تقييم ما يتبقى بعد خصم تكاليف تمويل المركبات، والتأمين، والشحن، والصيانة، ورسوم الشركاء. إن امتلاك المستودعات، وفرق الخدمة المحلية، وضمان توافر الأسطول بشكل موثوق قد يجعل المشغل شريكًا ذا قيمة، ولكن لا يزال يتعين إثبات الربحية.
أحد الخيارات المتاحة لشركات سيارات الأجرة هو التعاون مع شركة متخصصة في القيادة الذاتية ومنصة أكبر لخدمات نقل الركاب. يمكن للشركة المحلية امتلاك أو إدارة السيارات والاعتناء بالأسطول، بينما يقوم العملاء بحجز رحلاتهم من خلال المنصة الأكبر.
قد يكون هناك خيار آخر متاح في المدن التي لا تتواجد فيها منصات كبيرة لنقل الركاب أو التي تغطيتها محدودة. حيث يمكن لشركة محلية العمل مع مزود معتمد للقيادة الذاتية مع استخدام تطبيقها الخاص، وأنظمة الحجز، والمدفوعات، ودعم العملاء، وإدارة الأسطول.
في كلتا الحالتين، لا يمكن للشركة ببساطة شراء سيارات ذاتية القيادة والبدء في تقديم الرحلات. إذ يجب اعتماد التكنولوجيا، كما يجب أن تسمح القواعد المحلية بهذه الخدمة. وتختلف هذه القواعد أيضًا في جميع أنحاء أوروبا. فعلى سبيل المثال، قدمت بريطانيا العظمى إطار عملها الخاص بخدمات الركاب المؤتمتة في عام 2026. وتتطلب الخدمات المشابهة لسيارات الأجرة أو مركبات النقل الخاص موافقة السلطة المحلية ذات الصلة، بينما يتم التعامل مع مسؤولية تكنولوجيا القيادة الذاتية وخدمة الركاب بشكل منفصل.
لا تحتاج الشركة إلى امتلاك سيارات ذاتية القيادة اليوم لتبدأ في الاستعداد. فخطوة أولى جيدة تتمثل في فهم الأسطول الحالي بالتفصيل؛ مثل تكلفة كل مركبة، وعدد ساعات توافرها، والوقت الذي تقضيه في الشحن أو الإصلاح، وأوقات ذروة استخدام السيارات.
كما يجدر النظر في عمليات الشحن والتنظيف والصيانة والمستودعات، لأن كل هذه الأمور ستظل ضرورية مع المركبات ذاتية القيادة. ويمكن للشركة المهتمة بتجربة القيادة الذاتية بعد ذلك اختيار الموقع وحالة الاستخدام، والاطلاع على عملية التصاريح المحلية، والبدء في التحدث مع مزودي تكنولوجيا القيادة الذاتية.
ستحتاج البرمجيات أيضًا إلى بعض التحضير. فما زال العملاء بحاجة إلى حجز الرحلات ودفع ثمنها، بينما تحتاج الشركة إلى معلومات الأسطول، ودعم العملاء، والتقارير، والربط بين أنظمتها الخاصة وتكنولوجيا القيادة الذاتية. إن البدء بمشروع تجريبي صغير يجعل من الممكن اختبار كل هذا قبل محاولة بناء خدمة أكبر.
توفر ATOM Mobility بالفعل العديد من الوظائف البرمجية التي تستخدمها شركات سيارات الأجرة، وخدمات نقل الركاب، والتأجير، والمشاركة، بما في ذلك تطبيقات العملاء، والحجوزات، والمدفوعات، وإدارة الأسطول، ومهام الصيانة، والتحليلات، وواجهات برمجة التطبيقات (APIs). إن برمجيات نقل الركاب تتضمن تطبيقات الركاب والسائقين، وإدارة الطلبات، والمدفوعات، وبيانات الأسطول، والتحليلات، وعمليات الربط. أما واجهة برمجة تطبيقات ATOM Mobility يمكنها أيضاً تبادل البيانات المتعلقة بالمركبات، والحجوزات، والرحلات، والمدفوعات، والقياس عن بُعد، ومهام الصيانة.
لا توفر ATOM Mobility تقنيات القيادة الذاتية. فهذا المجال يقع ضمن اختصاص شركات المركبات ذاتية القيادة المتخصصة، ولكل مشروع متطلباته التقنية وتصاريحه المحلية الخاصة. بالنسبة لمشاريع المركبات ذاتية القيادة التجريبية، يمكن لـ ATOM Mobility التعاون مع شركة الأسطول ومزود تقنية القيادة الذاتية لتحسين تجربة الركاب، وإدارة عمليات الربط التقني، وإدارة الأسطول، وتوفير البيانات اللازمة لتقييم أداء المشروع التجريبي.
إذا كنت تدير أسطولاً لسيارات الأجرة أو التأجير أو المشاركة وترغب في استكشاف مشروع تجريبي للمركبات ذاتية القيادة، ATOM Mobility يمكنها المساعدة في التخطيط لإعدادات الحجز وإدارة الأسطول، وعمليات الربط التقني، والمقاييس التي ستحتاجها لاختبار المشروع بالتعاون مع شريك تقني في مجال المركبات ذاتية القيادة.
استخدم بيانات اعتماد الاختبار لتسجيل الدخول - رقم الهاتف: +1 123123123، الكود: 777777


بيانات اعتماد الإصدار التجريبي من تطبيق Driver - البريد الإلكتروني: test@atom.com، كلمة المرور: برنامج التشغيل