O setor de compartilhamento de bicicletas em 2021 e além
26/8/2021
leitura mínima

O setor de compartilhamento de bicicletas está em ascensão. É o único setor de mobilidade que as estatísticas indicam que não sofreu perdas significativas durante a pandemia. O futuro também é brilhante, pois existem iniciativas governamentais em todo o mundo para apoiar o compartilhamento de bicicletas. No entanto, há coisas que os novatos no negócio podem aprender com os líderes anteriores: o sucesso no setor com alta demanda não é garantia de que a empresa será um sucesso.
A bicicleta é um meio de transporte confortável em regiões onde os veículos motorizados são amplamente usados, mas criam engarrafamentos pesados e poluem o ar. Esse é um problema em regiões como Ásia-Pacífico, América do Norte e Europa. E é aqui e por que o compartilhamento de bicicletas se tornou popular. De acordo com o Statista Mobility Outlook, o compartilhamento de bicicletas foi o único setor de mobilidade que aumentou suas receitas globais durante a pandemia em um terço em 2020. A configuração individual e a natureza ao ar livre do ciclismo a tornaram o meio de transporte perfeito para a pandemia.

Compartilhamento de bicicletas é um serviço de transporte compartilhado no qual bicicletas conveccionais ou elétricas são disponibilizadas para uso compartilhado por indivíduos em curto prazo por um preço ou gratuitamente. Desenvolvimento de software, tecnologias GPS, pagamentos móveis e dispositivos de IoT, bem como custos reduzidos do sistema de bloqueio e rastreamento para bicicletas, levaram recentemente a a popularidade de um sistema de compartilhamento de bicicletas sem dockless que permite que os usuários deixem a bicicleta em qualquer lugar conveniente.
De acordo com a Mordor Intelligence, o mercado de compartilhamento de bicicletas foi avaliado em USD 3 bilhões em 2020 e prevê-se que chegue a USD 4 bilhões até 2026. A pandemia da COVID-19 afetou o setor de compartilhamento de bicicletas em vários países. As consequências mais negativas foram o declínio diário nas reservas de bicicletas.

A demanda por bicicletas é impulsionada principalmente por países em desenvolvimento, como China e Índia, que se concentram especialmente em bicicletas elétricas. A China sempre foi a maior exportadora de bicicletas elétricas. De acordo com o Ministério da Indústria e Tecnologia da Informação da China, a produção de bicicletas elétricas do país atingiu 25,48 milhões durante os primeiros 10 meses de 2020, um aumento anual de 33,4%. Durante esse período, a receita das principais empresas fabricantes de bicicletas atingiu cerca de USD 22 bilhões, um aumento de 16,8%. De acordo com a Associação de Bicicletas da China, de janeiro a setembro de 2020, o volume de exportações de bicicletas aumentou 12% em relação ao mesmo período do ano passado, subindo para USD 2,43 bilhões.
No entanto, o compartilhamento de bicicletas o crescimento do mercado na Europa é previsto ser o mais rápido em todo o mundo, pois se prevê que um grande número de prestadores de serviços se aventure na região nos próximos anos. Nos países regionais, as bicicletas estão sendo disponibilizadas rapidamente perto dos principais centros de trânsito, como estações ferroviárias, oferecendo aos usuários conveniência e facilidade de viagem. Além disso, a União Europeia (UE) também promove esses serviços, porque eles são ecologicamente corretos e ajudam a reduzir o tráfego.
Tamanho do mercado global de serviços de compartilhamento de bicicletas entre 2020 e 2026 em bilhões de dólares americanos de acordo com Statista:

Atualmente, os principais players do mercado de compartilhamento de bicicletas são:
- Uber Technologies Inc. - oferece oportunidades para alugue uma bicicleta em parceria com a Lime. As bicicletas da marca Jump estão disponíveis depois que a Lime adquiriu a empresa Jump.
- Lyft Inc. - em novembro de 2018, a Lyft adquiriu o Motivate, um sistema de compartilhamento de bicicletas e operadora da Capital Bikeshare e da Citi Bike. Assim, tornou-se o maior serviço de compartilhamento de bicicletas dos Estados Unidos.
- Hellobike - uma plataforma de serviços de transporte com sede em Xangai, China. Fundada em 2016, a empresa se fundiu com a Youon Bike no ano seguinte. Em uma série de rodadas de arrecadação de fundos que remontam a 2016, Hellobike arrecadou mais de USD 1,8 bilhão de investidores.
- Bicicleta DiDi - A Didi Chuxing Technology Co. é uma Empresa chinesa de aluguel de veículos com sede em Pequim com mais de 550 milhões de usuários e dezenas de milhões de motoristas. A empresa fornece serviços de transporte baseados em aplicativos, incluindo compartilhamento de bicicletas.
As maiores empresas do mercado estão associadas à China, assim como os maiores negócios. Analisando os maiores negócios recentes em compartilhamento de bicicletas, o primeiro que vale a pena mencionar envolveu o braço de compartilhamento de bicicletas de Didi Chuxing, Qingju. Ela arrecadou USD 600 milhões em uma rodada de arrecadação de fundos de ações da Série B e receberá mais USD 400 milhões em empréstimos.
Também foi interessante que, no final de 2020, o aplicativo móvel da Mobike, um dos primeiros e maiores provedores de compartilhamento de bicicletas da China, tenha saído do ar após sua aquisição pela Meituan, três anos antes. A Mobike foi adquirida pela Meituan por USD 2,7 bilhões em abril de 2018. Em janeiro de 2019, em uma carta interna aos funcionários, Wang Huiwen, cofundador e vice-presidente sênior da Meituan, informou que a Mobike será renomeada para Meituan Bike e que a empresa se tornaria uma unidade do departamento de serviços baseados na localização da nova controladora.
O crescente interesse em bicicletas elétricas
Uma tendência que definitivamente influenciará o setor em um futuro próximo é o crescente interesse no compartilhamento de bicicletas elétricas. Pedelecs ou ciclos elétricos a pedal ou EPAC (Electronically Power Assisted Cycles) estão se tornando cada vez mais populares. É um tipo de bicicleta elétrica em que a pedalada do ciclista é auxiliada por um pequeno motor elétrico. Esses veículos são capazes de atingir velocidades mais altas, em comparação com bicicletas operadas manualmente. À medida que a demanda por velocidades mais altas para viagens de curta distância aumenta, o mesmo acontece com a preferência por bicicletas elétricas. As pessoas estão ignorando o fato de que os serviços de compartilhamento em bicicletas assistidas por pedal são mais baratos do que as bicicletas elétricas, pois estas oferecem direção fácil, mais conveniência e potência variável do motor, além de velocidades mais altas.
Um dos acordos de investimento mais interessantes em 2020 que destaca o interesse em bicicletas elétricas envolveu a empresa de bicicletas elétricas compartilhadas gratuitas com sede em Londres. Floresta humana. Anunciou em setembro que havia arrecadado 1,8 milhão de libras. O HumanForest oferece 20 minutos gratuitos por dia e um serviço de assinatura corporativa. Foi lançado em junho de 2020. Em apenas quatro meses de operações da empresa, 14.000 passageiros fizeram quase 42.000 viagens, com o número de viagens aumentando em mais de 100% mês a mês!
Mais tarde naquele ano, a empresa arrecadou 1,27 milhão de libras por meio de crowdfunding com o apoio de mais de 520 investidores, dos quais aproximadamente 30% eram usuários experimentais. A empresa afirma que realizou um teste bem-sucedido durante o verão de 2020 em Londres com 200 bicicletas elétricas. Os novos fundos serão usados para expandir a frota para 1.500 bicicletas elétricas.
O modelo de negócios da HumanForest é baseado em três fontes de receita: os usuários pagam 15p por minuto após o término da viagem diária gratuita de 10 minutos, enquanto as empresas parceiras pagam para anunciar sua marca na plataforma digital HumanForest e as empresas pagam para oferecer a seus funcionários mais minutos para a frota da HumanForest.
Compartilhamento de bicicletas - aspectos mais positivos do que negativos
Se analisarmos aspectos positivos e negativos que podem influenciar o futuro do compartilhamento de bicicletas, os aspectos positivos excedem em muito os negativos. Os únicos aspectos negativos são os altos custos de investimento inicial, bem como o aumento do vandalismo e roubo de bicicletas. Aspectos positivos que poderiam estimular o negócio de compartilhamento de bicicletas no futuro são os crescentes investimentos de capital de risco, o aumento na inclusão de bicicletas elétricas na frota de compartilhamento, bem como os avanços tecnológicos nos sistemas de compartilhamento de bicicletas.
Também há um interesse crescente dos governos em diferentes iniciativas para o desenvolvimento da infraestrutura de compartilhamento de bicicletas. Além disso, os governos estão oferecendo subsídios aos prestadores de serviços para desenvolver estações e expandir seu alcance para um grande número de passageiros. Por exemplo, em 2018, os governos municipais chineses subsidiou o Programa Público de Compartilhamento de Bicicletas desenvolvimento para incentivar o transporte não motorizado e oferecer opções de mobilidade convenientes, flexíveis e de baixo custo. Enquanto isso, na Europa, o novo sistema público de compartilhamento de bicicletas foi lançado no município italiano de Trieste em fevereiro de 2020. O sistema, conhecido como BiTS, está sendo implementado como parte do Plano Integrado de Desenvolvimento Urbano Sustentável da cidade a um custo de EUR 390.000, com o objetivo de desenvolver a mobilidade sustentável promovendo caminhadas e ciclismo para reduzir a poluição urbana.
Apesar do fato de que o interesse pelo compartilhamento de bicicletas está aumentando e continuará aumentando, é igualmente importante aprender e não esquecer os erros dos pioneiros do setor. Por exemplo, a empresa Ofo foi fundada em 2014 como um projeto universitário, mas logo depois arrecadou $866 milhões de investidores liderado pela gigante chinesa do comércio eletrônico Alibaba. A Ofo era uma plataforma de compartilhamento de bicicletas sem estações operada por meio de um aplicativo móvel on-line. No total, ao longo de nove rodadas de investimento, a empresa levantou USD 2,2 bilhões, mas ainda enfrentou problemas de fluxo de caixa que foram impulsionados em grande parte pela intensa concorrência em um mercado que ainda precisa ser comprovado como comercialmente viável de acordo com analistas entrevistados pela Forbes.
As taxas caíam para 1 yuan ($0,14) por cada hora de uso e às vezes eram até gratuitas. Apesar desse fato, a Ofo ainda conseguiu atingir uma avaliação de $2 bilhões em uma rodada de financiamento de 2017 e cerca de 3 bilhões de dólares em seu ponto mais alto, e ao mesmo tempo a empresa implantou mais de 10 milhões de bicicletas em todo o mundo e atraiu até 200 milhões de usuários. “As operações de queima de dinheiro e a alta avaliação da empresa se combinaram para dissuadir potenciais investidores e, quando o capital se tornou escasso, a startup não conseguiu mais cobrir suas operações outrora extensas”, escreveu a Forbes.
Em 2018, a Ofo anunciou uma redução massiva nas operações e, em 2020, enfrentou uma grande quantidade de dívidas impagáveis, como resultado das quais a empresa estava não opera mais aluguel de bicicletas. “As explicações sobre o que exatamente deu errado ainda estão evoluindo, mas parece provável que as quantias incompreensíveis de dinheiro investidas no que não era essencialmente um modelo de “compartilhamento de bicicletas”, mas sim uma locadora impulsionada por um aplicativo de smartphone, tivessem algo a ver com isso. Sim, a empresa comprou bicicletas e as colocou nas ruas sem docas para ninguém usar, e isso era algo novo. E sim, um aplicativo para smartphone serviu como chave. Mas a empresa era dona das bicicletas, assim como qualquer loja de aluguel à moda antiga, e incorreu em enormes custos de manutenção”, explicaram analistas da Roland Berger Strategy Consultants, citados em sua revista “Own the future”.
Portanto, não importa o tamanho da demanda pelo serviço, você deve sempre aplicar princípios comerciais simples à sua empresa.
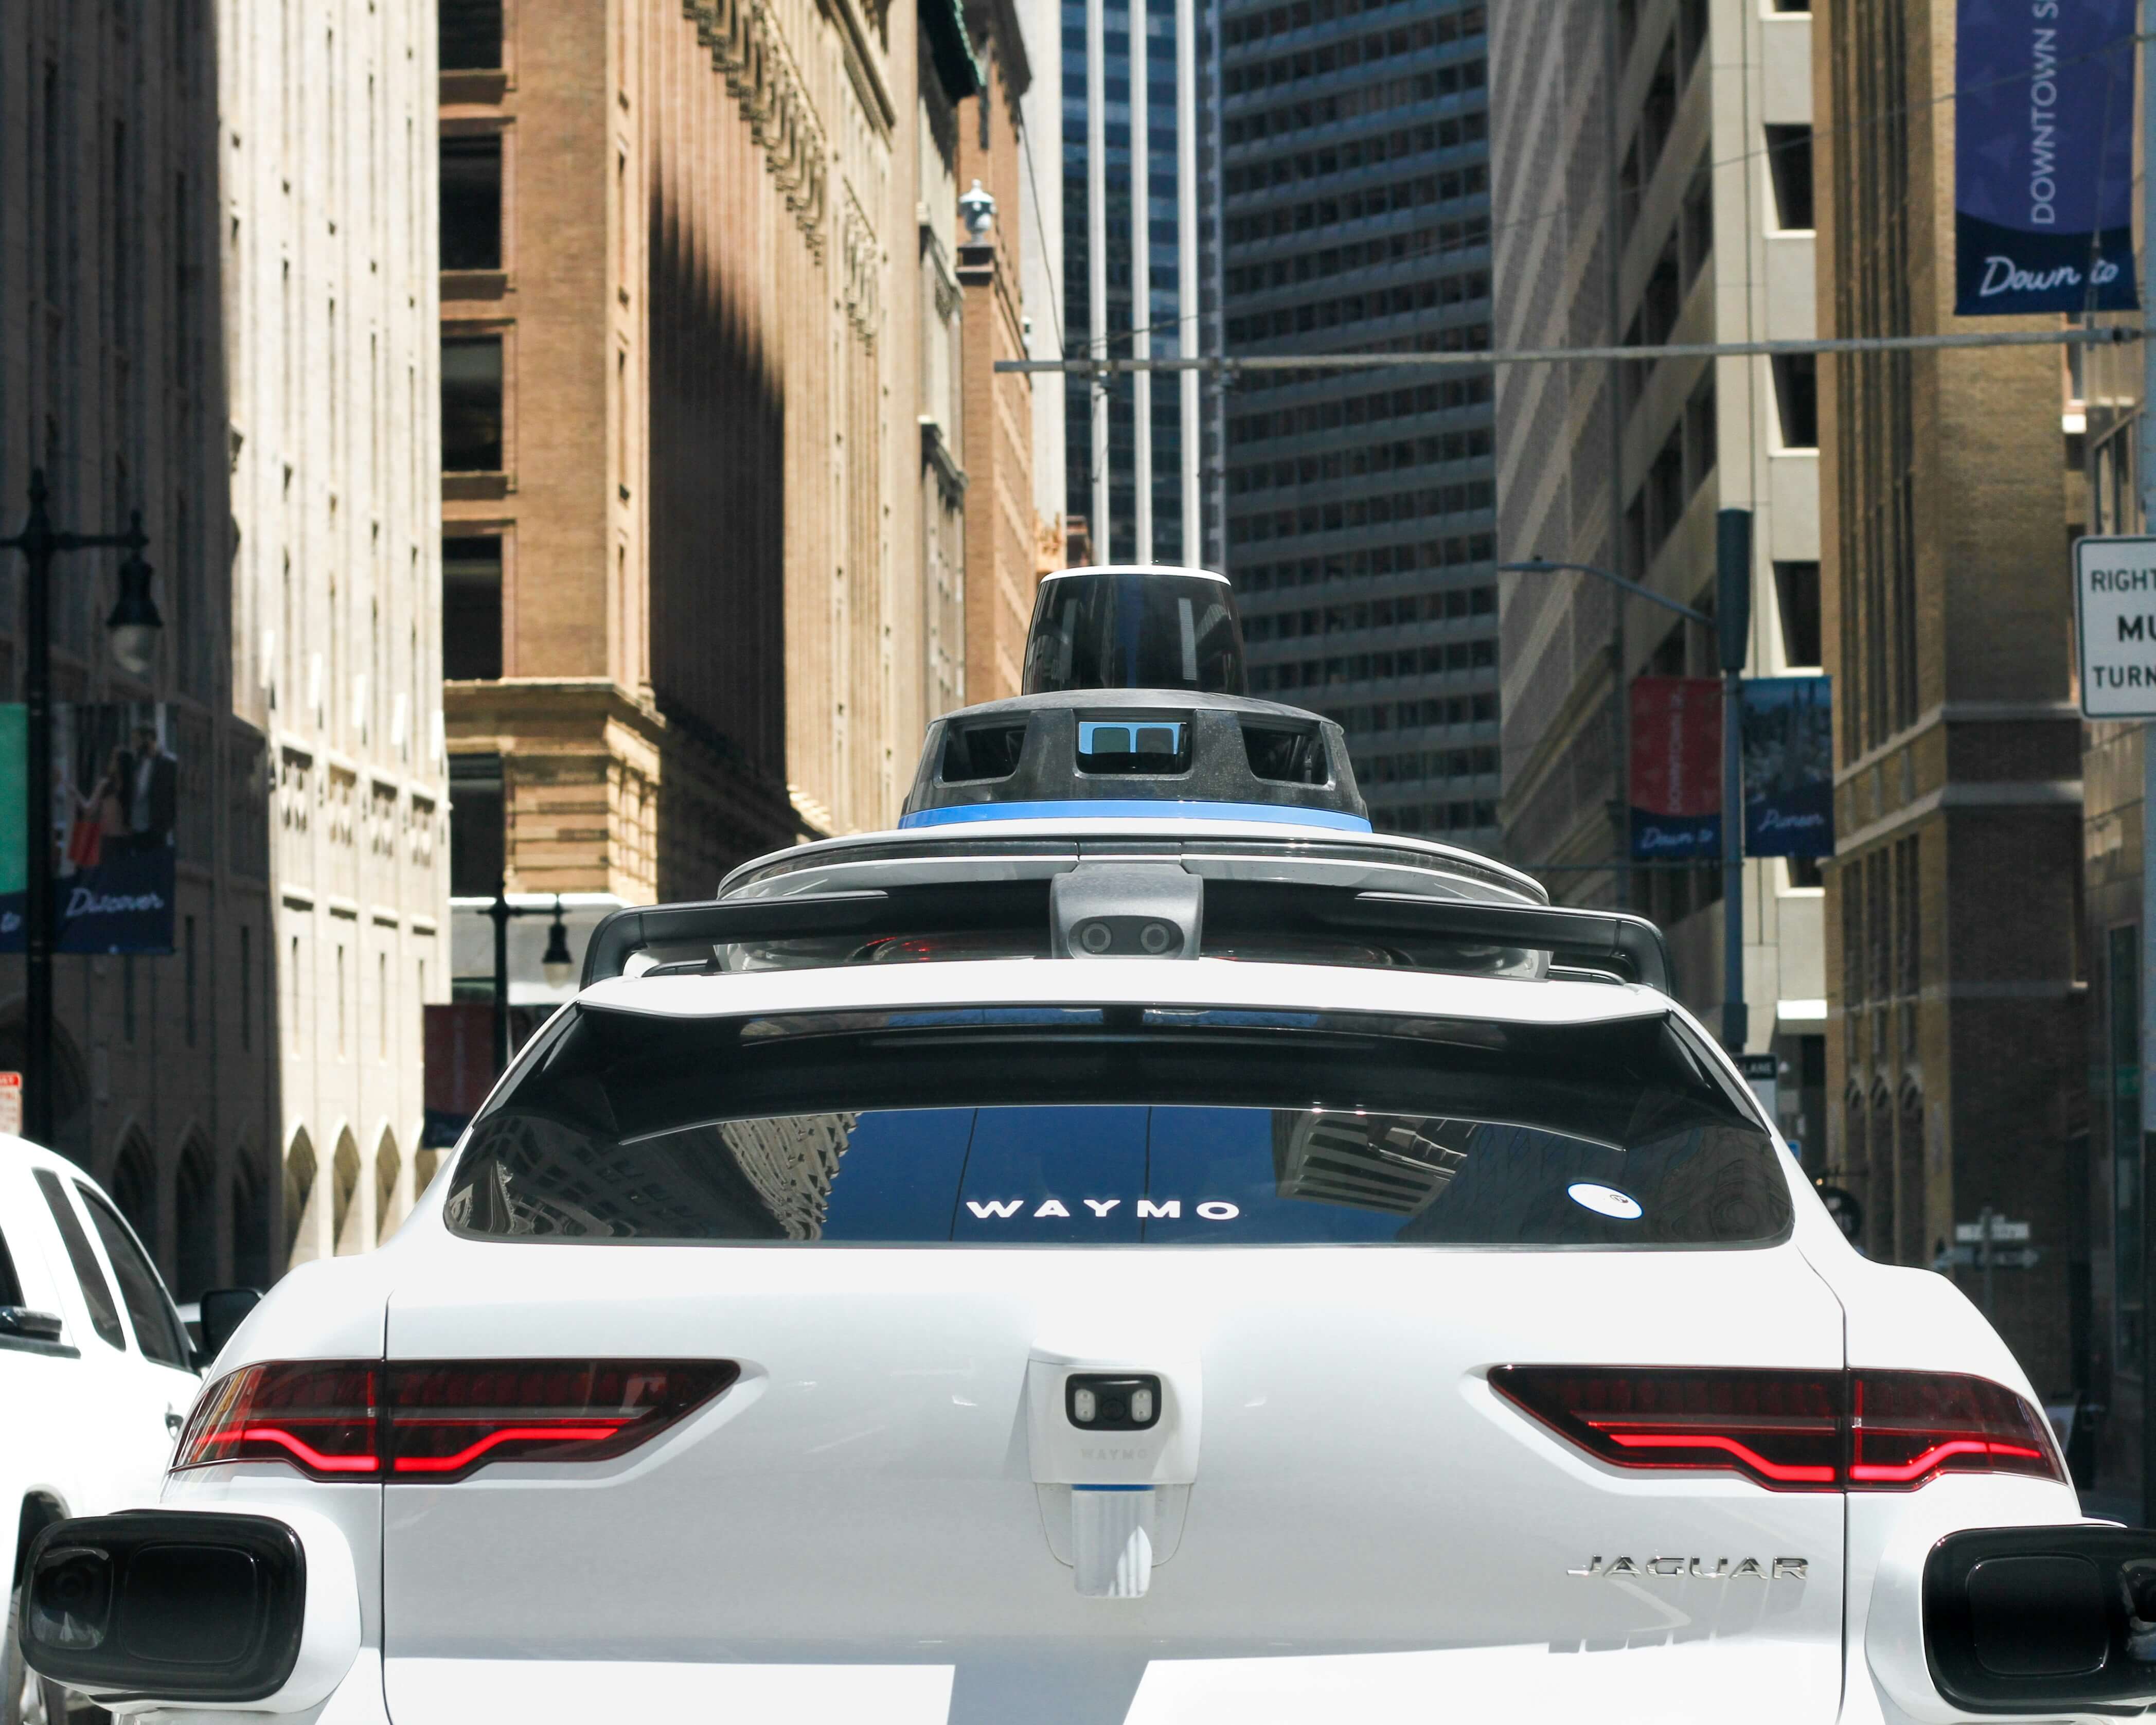
🤖 Quem irá, de fato, operar as frotas de robotáxis na Europa? A condução autônoma pode eliminar o motorista, mas não elimina o trabalho por trás do veículo. Os robotáxis ainda precisam de carregamento, limpeza, manutenção, depósitos, suporte ao cliente e alguém para gerenciar a frota diariamente. Projetos iniciais em Zagreb, Madri e Londres ilustram diferentes estágios de implementação e como fornecedores de tecnologia de veículos autônomos (AV), operadores de frota e plataformas de reserva podem trabalhar em conjunto. Empresas de táxi, aluguel e compartilhamento de veículos já lidam com muitas dessas tarefas. O que seria necessário para transformar essa experiência em um negócio de frota autônoma?
Para o proprietário de uma frota de táxis, os veículos autônomos podem parecer eliminar a parte mais importante do negócio atual: o motorista. Mas, mesmo sem motoristas, alguém ainda precisa cuidar dos carros. Eles precisam ser adquiridos ou financiados, carregados, limpos, inspecionados e reparados. Alguém também precisa gerenciar depósitos, lidar com incidentes, ajudar os clientes e garantir que haja carros suficientes disponíveis.
Os primeiros serviços e testes de robotáxis na Europa já estão mostrando como isso pode funcionar. A empresa que desenvolve a tecnologia de condução autônoma nem sempre possui ou opera os carros. O aplicativo onde os clientes reservam suas viagens também pode vir de outra empresa. Isso pode deixar um papel importante para empresas de táxi, aluguel, compartilhamento de veículos e outras frotas que já sabem como gerenciar veículos.
Uma empresa de táxi hoje gerencia tanto os carros quanto os motoristas. Os motoristas precisam ser recrutados, escalados, pagos e apoiados. Com uma frota sem motorista, essas tarefas acabariam desaparecendo, mas a maior parte do trabalho relacionado aos carros permaneceria.
Carros autônomos ainda precisam de carregamento ou abastecimento, limpeza, pneus, inspeções, reparos e seguro. Eles também precisam de um lugar para estacionar quando não estão trabalhando. Se houver um acidente ou um problema técnico, alguém precisa lidar com isso e colocar o carro de volta em circulação. O suporte ao cliente também continua sendo necessário quando há problemas com reservas ou pagamentos, ou quando alguém esquece algo no carro.
Algumas dessas tarefas podem até se tornar mais importantes. Robotáxis são caros, e cada hora que um carro passa carregando, sendo limpo ou aguardando manutenção é uma hora em que ele não pode transportar passageiros. Moove, por exemplo, já fornece propriedade de frota, depósitos, carregamento, manutenção e operações 24/7 para veículos autônomos.
Os motoristas também fazem mais do que dirigir: eles notam danos, relatam falhas, ajudam os passageiros e respondem quando algo dá errado. Sem um motorista, essas responsabilidades exigem processos claros e suporte dedicado. A experiência existente com frotas é uma vantagem, mas os operadores precisarão adaptá-la para veículos que circulam sem ninguém atrás do volante.
Pode haver várias empresas por trás de uma única viagem de robotáxi. Uma fornece a tecnologia de condução autônoma, outra pode ser a proprietária dos carros, e uma empresa local pode cuidar da frota. Uma plataforma como a Uber pode então conectar os carros aos passageiros. Às vezes, uma única empresa pode realizar várias dessas funções, mas nem sempre é esse o caso.
Zagreb é um exemplo. Pony.ai fornece o sistema de condução autônoma, Verne possui e opera a frota, e Uber conecta-a aos clientes por meio de seu aplicativo. As viagens autônomas tornaram-se comercialmente disponíveis através da Uber em agosto de 2026, com um operador licenciado a bordo. Em 10 de setembro, a Pony.ai e a Verne também iniciaram testes de passageiros totalmente sem motorista em uma rota de 22 quilômetros conectando partes de Zagreb ao aeroporto. Estes ainda são testes limitados, não um serviço totalmente sem motorista em toda a cidade.
Um modelo semelhante está sendo testado em Madri. WeRide, Uber e AVOMO receberam autorização em setembro de 2026 para iniciar testes e mapeamento sob a estrutura ES-AV da Espanha. Os primeiros 20 veículos contam com um especialista a bordo. A WeRide fornece a tecnologia autônoma, a Uber conecta os carros aos passageiros e a AVOMO cuida das operações da frota. As operações comerciais estão previstas para o final de 2026, mas a licença atual é para testes e preparação, e não para um serviço geral de táxi sem motorista.
Em Londres, Wayve e a Uber lançaram viagens de passageiros autônomas supervisionadas em setembro de 2026. Os clientes podem ser conectados a um veículo autônomo por meio do aplicativo da Uber, mas ainda há um motorista licenciado no carro.
Os planos para os próximos anos já são muito mais ambiciosos. A Pony.ai e a Uber anunciaram em agosto de 2026 que planejam implantar mais de 2.000 robotáxis na Europa, começando por Zagreb e expandindo posteriormente para mais quatro cidades europeias.
Bolt e Lucid anunciaram outra parceria em setembro, com a Bolt visando implantar pelo menos 25.000 veículos autônomos da Lucid em cidades europeias. Esta é uma meta futura, não 25.000 carros já em operação hoje.
A forma como estas frotas são detidas e operadas também pode variar de cidade para cidade. Os regulamentos locais, os veículos disponíveis, a infraestrutura de carregamento e depósitos, e as parcerias terão impacto na forma como cada serviço é configurado.
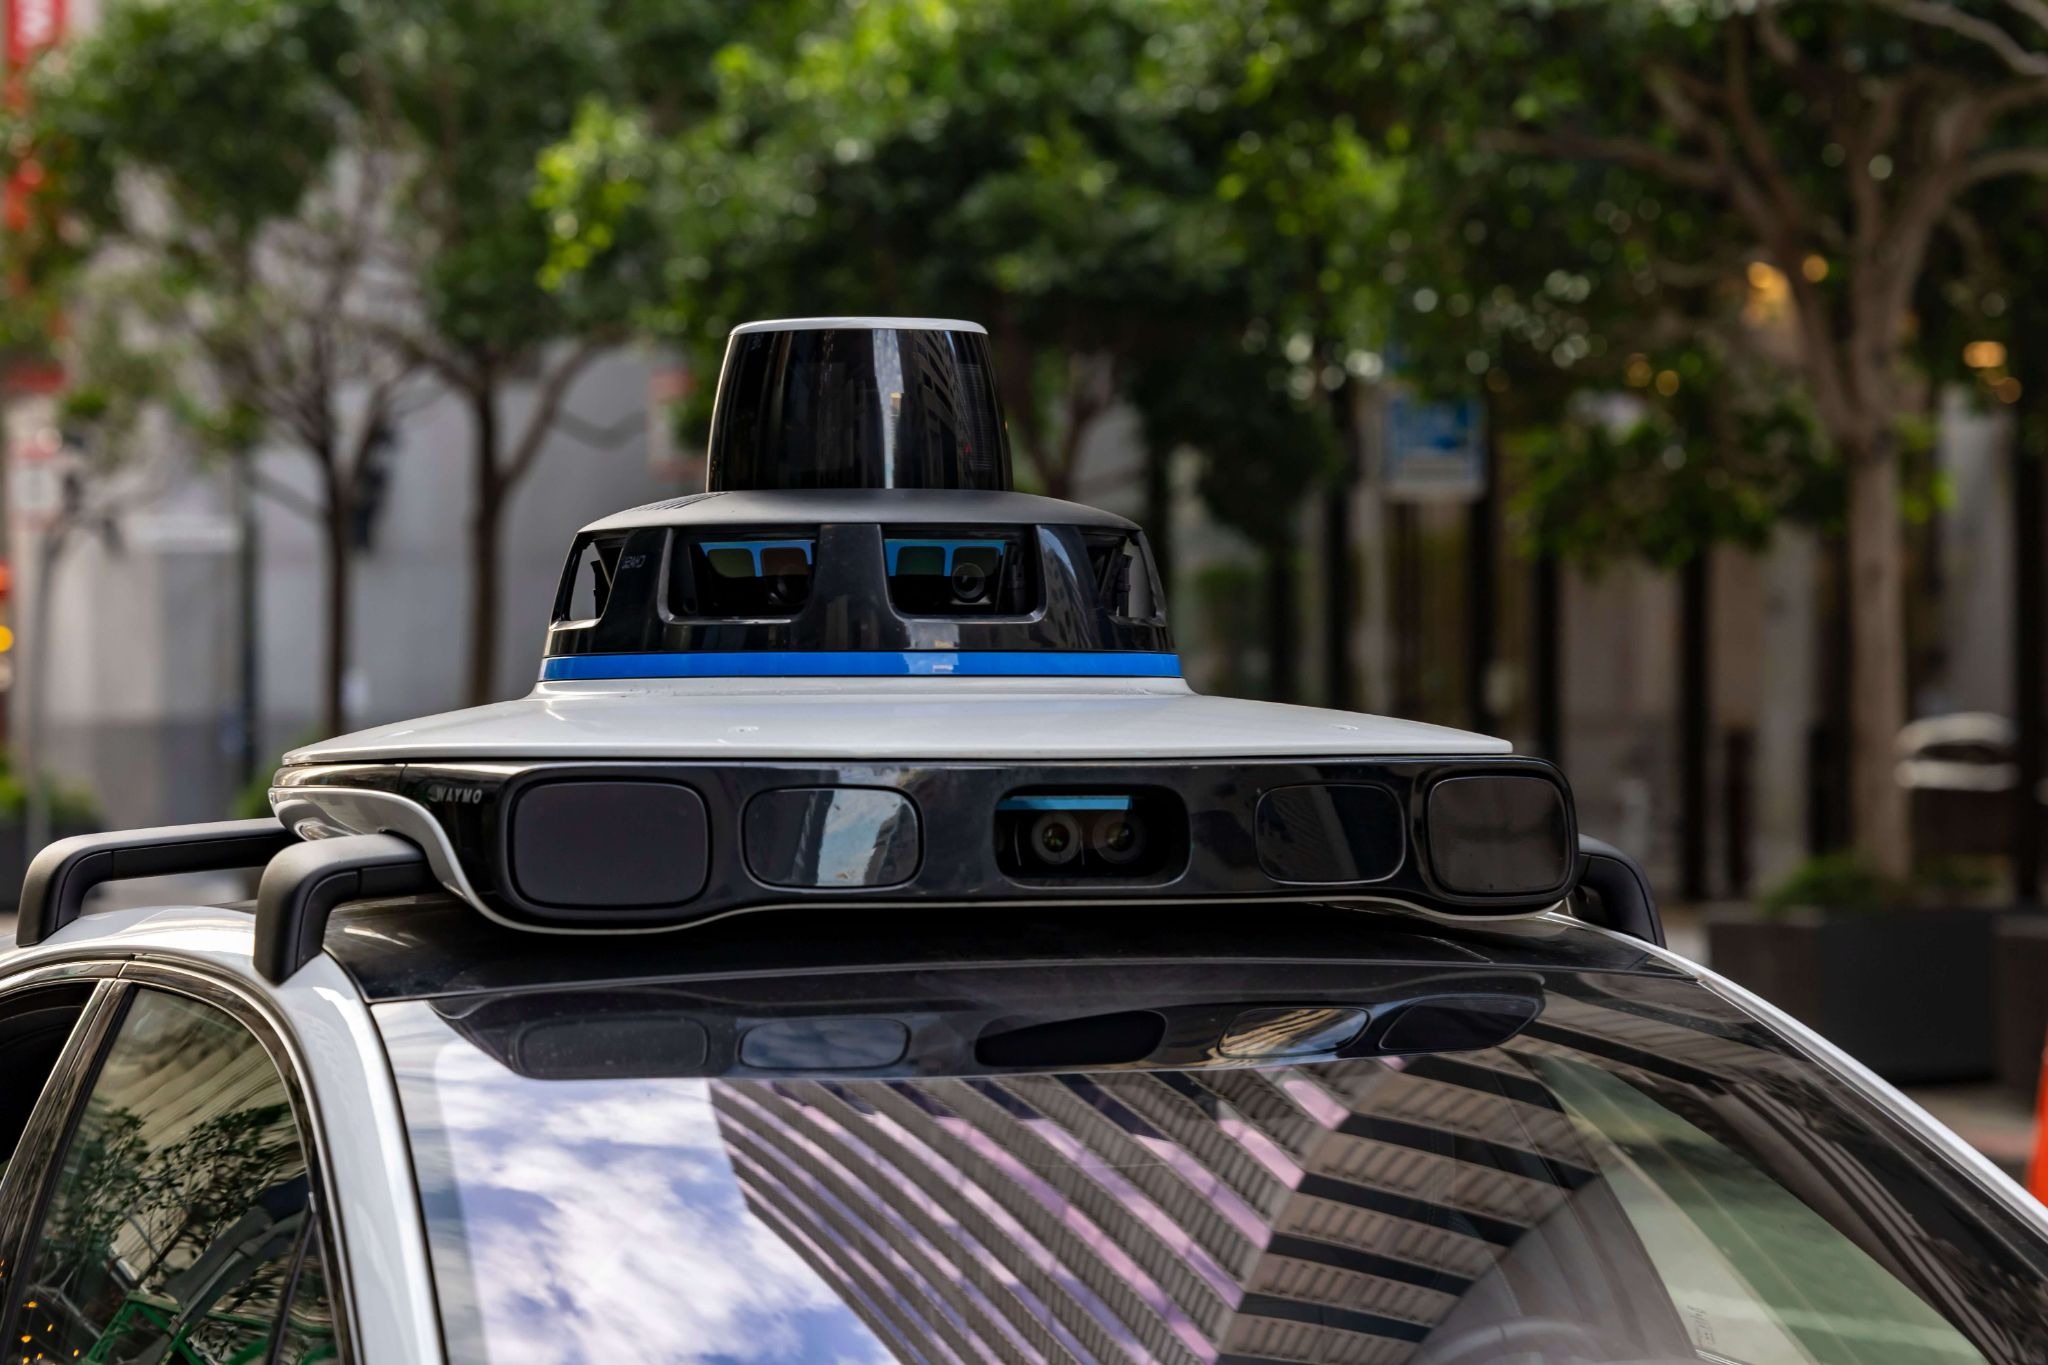
As empresas de táxi já realizam muitas das tarefas que continuariam a ser necessárias com uma frota autônoma. Elas fazem a manutenção dos carros, lidam com seguros e incidentes, oferecem suporte ao cliente e garantem que haja veículos suficientes disponíveis. Algumas também já possuem os seus próprios depósitos, infraestrutura de carregamento ou parceiros de manutenção.
Um modelo possível já pode ser visto em Zagreb. Uma empresa local detém e opera a frota autônoma, enquanto uma plataforma de transporte por aplicativo maior traz os clientes. No futuro, uma empresa de táxi existente poderia, potencialmente, desempenhar um papel semelhante. Em vez de gerir carros e motoristas, poderia gerir carros autônomos que recebem reservas através de uma plataforma maior.
Isto não significa que plataformas como a Uber dependerão sempre de outras empresas para deter os carros. O acordo da Uber de 2026 com a Rivian inclui até 1,25 milhão de dólares em investimentos dependentes de metas e estabelece que a Uber ou os seus parceiros de frota podem adquirir os veículos autônomos. A Uber também está desenvolvendo infraestrutura para frotas autônomas. Portanto, diferentes modelos de propriedade são possíveis.
Veículos autônomos também podem se tornar interessantes para empresas de aluguel e compartilhamento de carros, embora isso provavelmente ainda esteja um pouco distante. Essas empresas já gerenciam veículos, manutenção, limpeza, carregamento, reservas, contas de clientes e pagamentos, portanto, grande parte do trabalho prático é semelhante.
A condução autônoma também pode mudar a forma como os carros de aluguel e compartilhamento são movimentados. Hoje, um funcionário pode precisar levar um carro de um local para outro. No futuro, o próprio veículo poderá potencialmente fazer isso dentro de uma área onde a condução autônoma seja permitida. Poderá até ser possível que um carro alugado se dirija sozinho até o ponto de coleta do cliente.
Sem motoristas, torna-se especialmente importante entender quanto tempo cada veículo está realmente em operação. Cada hora gasta carregando, sendo limpo, aguardando manutenção ou simplesmente parado sem uso significa menos tempo transportando passageiros pagantes.
Alguns KPIs úteis podem ser: horas disponíveis por veículo, viagens pagas por veículo a cada dia, receita por veículo disponível/dia, quilômetros percorridos sem passageiros, tempo de inatividade para carregamento e manutenção, custo por viagem e incidentes que exigem intervenção humana. Estes são os KPIs da indústria de robotáxis mais populares que uma empresa pode medir durante um projeto-piloto.
Por exemplo, se os carros passam muito tempo esperando para carregar, a infraestrutura de carregamento pode precisar de ajustes. Muitos quilômetros percorridos sem passageiros podem significar que os carros não estão nos locais certos, enquanto um tempo excessivo de inatividade para manutenção pode tornar o veículo mais caro de operar.
Para qualquer um dos modelos, o modelo de negócio depende dos termos da parceria: quem financia os veículos, quem assume o risco quando a demanda é baixa e como a receita e os custos operacionais são compartilhados. Os operadores devem avaliar o que resta após o financiamento do veículo, seguro, carregamento, manutenção e taxas de parceiros. Depósitos, equipes de serviço locais e uma frota confiável podem tornar um operador um parceiro valioso, mas a lucratividade ainda precisa ser demonstrada.
Uma opção para frotas de táxi seria trabalhar com uma empresa de condução autônoma e uma plataforma maior de transporte por aplicativo. A empresa local poderia possuir ou gerenciar os carros e cuidar da frota, enquanto os clientes reservam suas viagens através da plataforma maior.
Outra opção seria possível em cidades onde grandes plataformas de transporte por aplicativo não estão presentes ou têm cobertura limitada. Uma empresa local poderia trabalhar com um provedor de veículos autônomos aprovado, utilizando seu próprio aplicativo, reservas, pagamentos, suporte ao cliente e gerenciamento de frota.
Em ambos os casos, uma empresa não pode simplesmente comprar carros autônomos e começar a oferecer viagens. A tecnologia precisa ser aprovada e as regras locais devem permitir o serviço. Essas regras também serão diferentes em toda a Europa. A Grã-Bretanha, por exemplo, introduziu sua estrutura de permissão para Serviços Automatizados de Passageiros em 2026. Serviços semelhantes a táxis ou veículos de aluguel privado precisam de consentimento da autoridade local relevante, enquanto a responsabilidade pela tecnologia de condução autônoma e pelo serviço de passageiros são tratadas separadamente.
Uma empresa não precisa ter carros autônomos hoje para começar a se preparar. Um bom primeiro passo é entender a frota atual em detalhes – quanto custa cada veículo, quantas horas ele está disponível, quanto tempo gasta carregando ou sendo reparado e quando os carros são mais utilizados.
Processos de carregamento, limpeza, manutenção e depósito também merecem atenção, pois todos eles ainda serão necessários com veículos autônomos. Uma empresa interessada em um projeto-piloto de veículos autônomos pode então escolher um local e um caso de uso, analisar o processo de licenciamento local e começar a conversar com provedores de tecnologia de condução autônoma.
O software também precisará de alguma preparação. Os clientes ainda precisam reservar e pagar pelas viagens, enquanto a empresa precisa de informações da frota, suporte ao cliente, relatórios e conexões entre seus próprios sistemas e a tecnologia de veículos autônomos. Começar com um pequeno projeto-piloto torna possível testar tudo isso antes de tentar construir um serviço maior.
A ATOM Mobility já fornece muitas das funções de software usadas por empresas de táxi, transporte por aplicativo, aluguel e compartilhamento, incluindo aplicativos para clientes, reservas, pagamentos, gerenciamento de frota, tarefas de manutenção, análise e APIs. Seu software de transporte por aplicativo inclui aplicativos para passageiros e motoristas, despacho, pagamentos, dados de frota, análise e integrações. A API da ATOM Mobility também pode trocar dados sobre veículos, reservas, viagens, pagamentos, telemetria e tarefas de manutenção.
A ATOM Mobility não fornece tecnologia de condução autónoma. Esta seria fornecida por uma empresa especializada em veículos autónomos (AV), sendo que cada projeto teria os seus próprios requisitos técnicos e aprovações locais. Para um projeto-piloto de AV, a ATOM Mobility poderia colaborar com a empresa de gestão de frotas e o fornecedor de AV na experiência do passageiro, integrações, gestão da frota e nos dados necessários para medir o desempenho do projeto-piloto.
Se gere uma frota de táxis, aluguer ou partilha e pretende explorar um projeto-piloto de AV, A ATOM Mobility pode ajudar a planear a configuração das reservas e da gestão da frota, bem como as integrações e métricas de que necessitaria para realizar testes em conjunto com um parceiro tecnológico de AV.
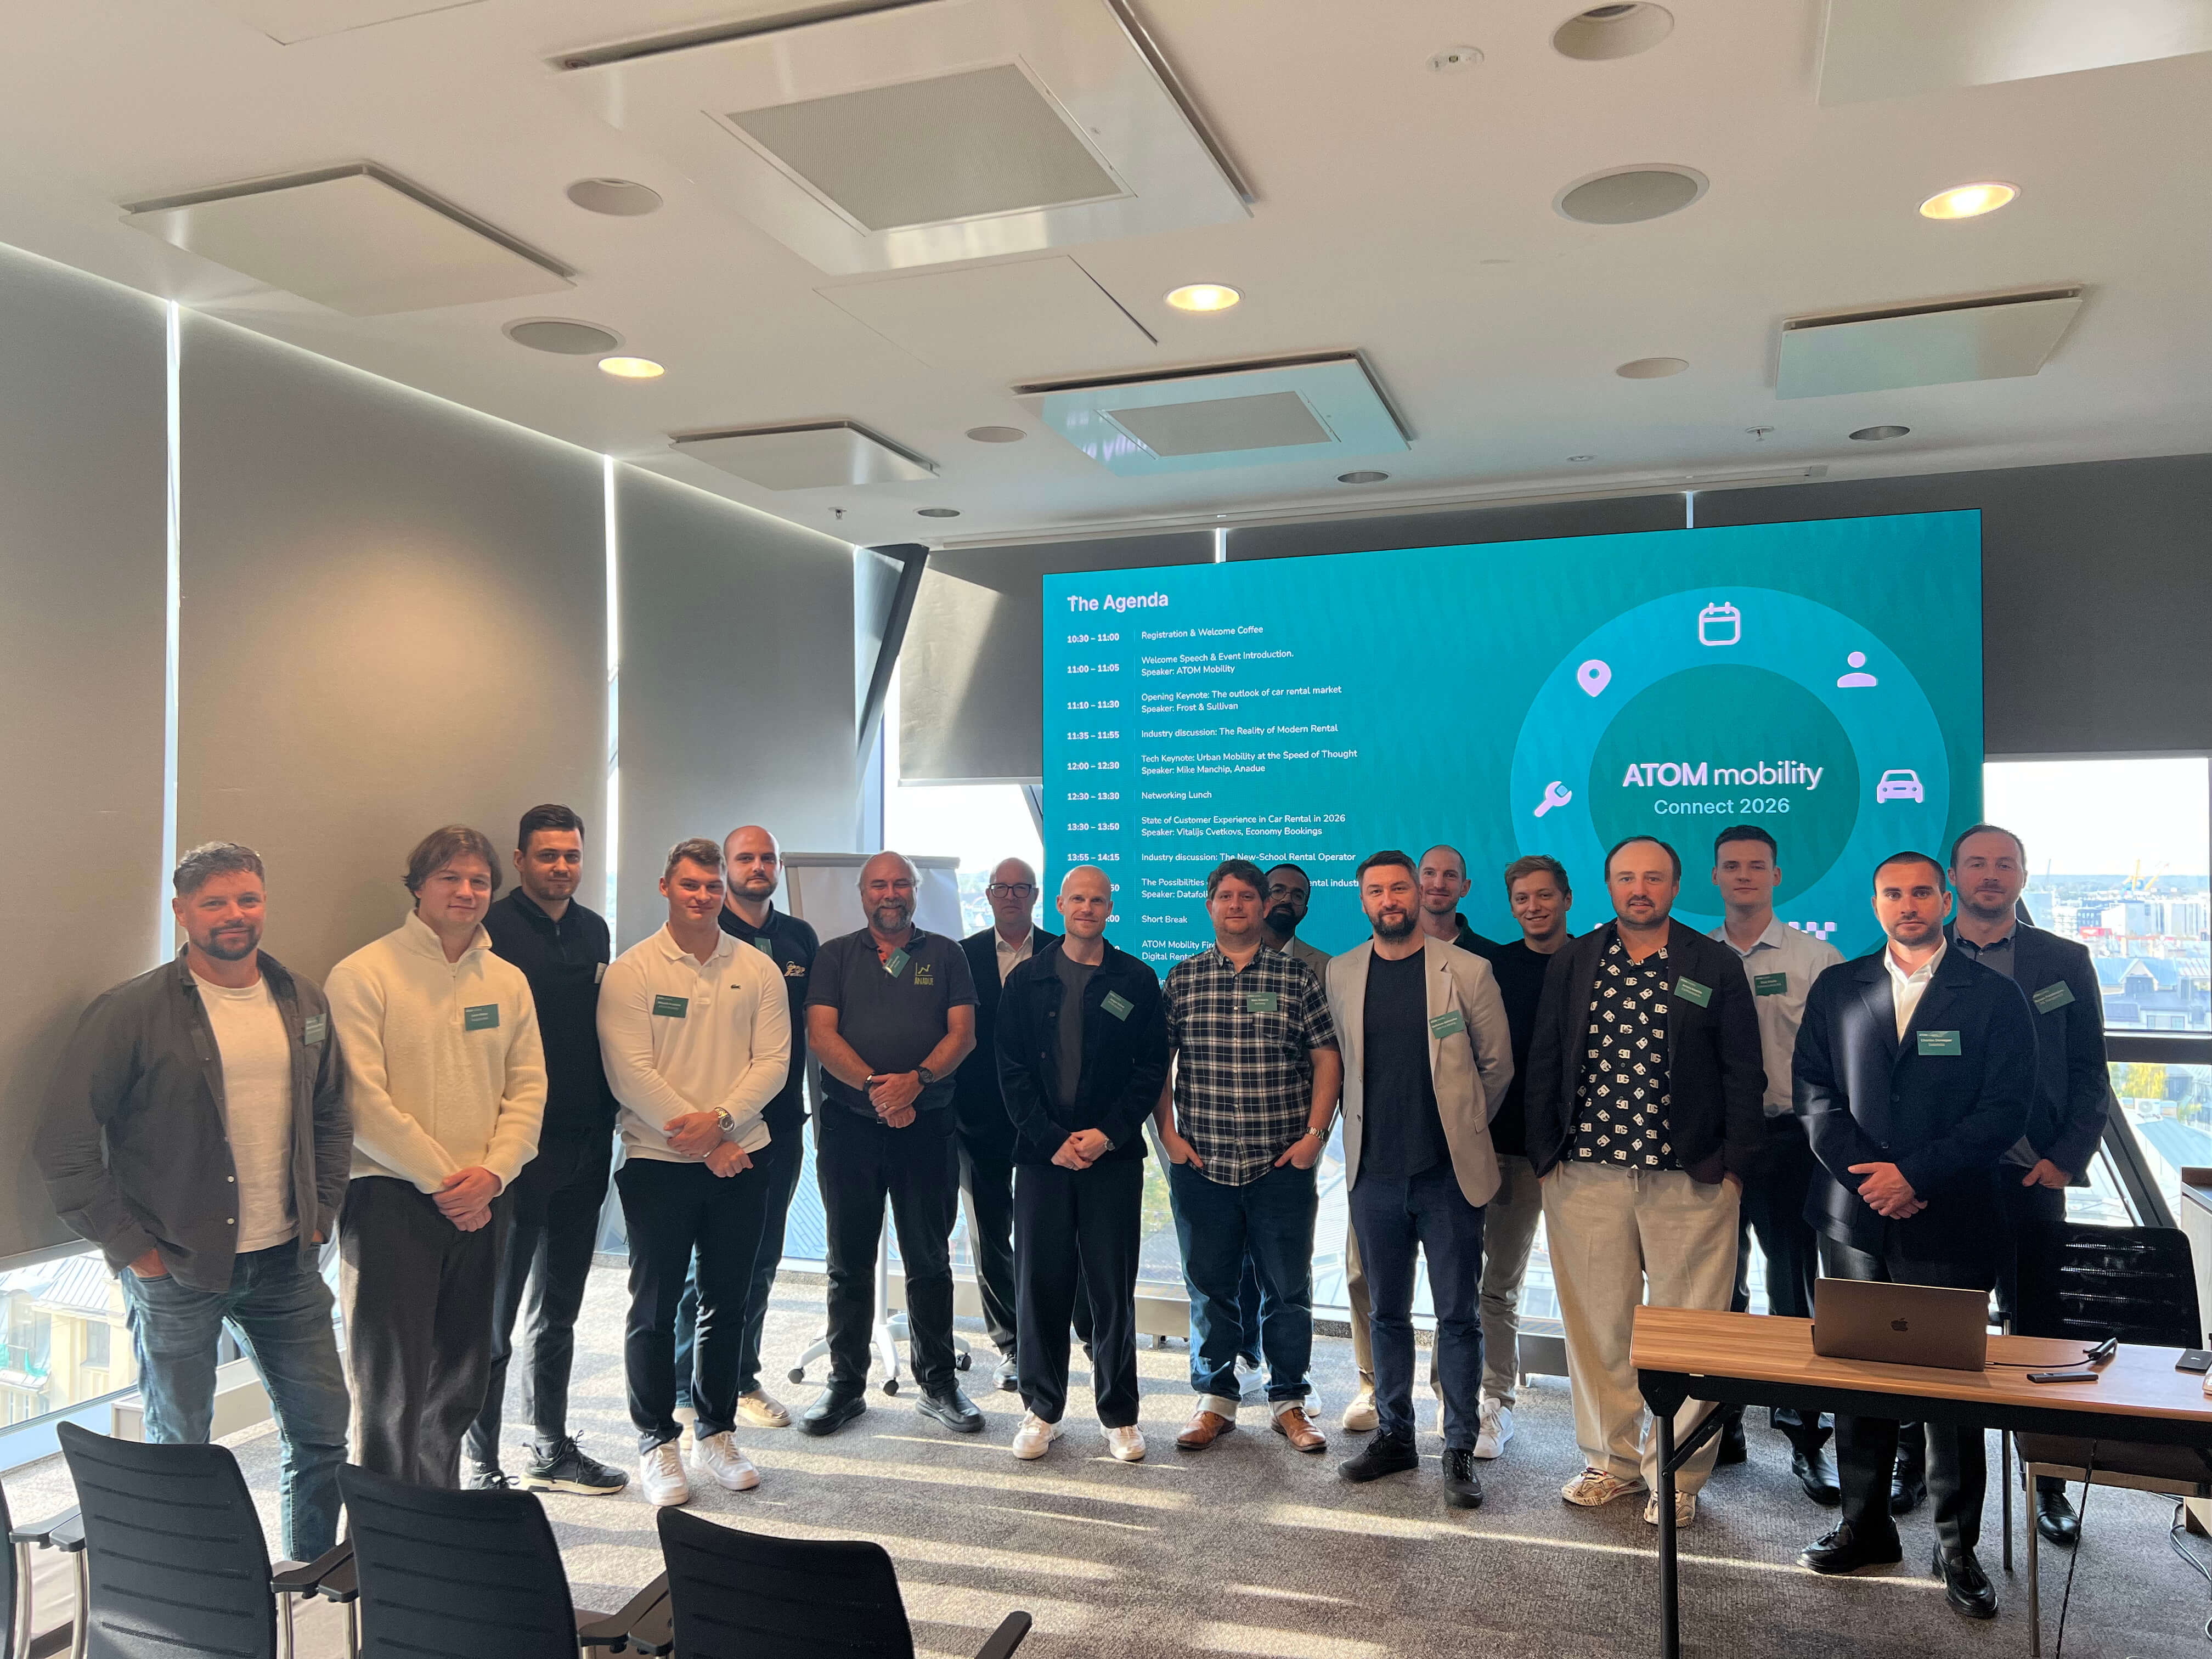
O ATOM Connect Rental 2026 reuniu operadores de aluguel, agregadores e parceiros tecnológicos em Riga, no dia 8 de outubro, para discutir o futuro do aluguel de veículos. Os principais tópicos incluíram pressões sobre margens, atrito com o cliente, decisões de frota baseadas em dados, seguros e operações sem chave. A conclusão central: o crescimento depende da melhoria da experiência do cliente e da eficiência da frota, com passos práticos que os operadores podem adotar hoje.
No dia 8 de outubro de 2026, reunimo-nos no último andar panorâmico do AC Hotel by Marriott em Riga para o ATOM Connect Rental 2026.
Seguindo a abordagem focada na comunidade dos nossos cumes de mobilidade anteriores, o nosso objetivo para esta edição foi simples: evitar o ruído, os discursos genéricos e os estandes de vendas das feiras tradicionais. Em vez disso, reunimos um grupo restrito de operadores de aluguel de veículos, gerentes de franquias regionais, agregadores e pioneiros em tecnologia para uma conversa aberta e sem filtros sobre para onde o aluguel de veículos está caminhando e o que é realmente necessário para chegar lá.
A agenda do dia refletiu essa intenção. Em vez de tratar a digitalização como uma palavra da moda, as sessões exploraram as realidades operacionais do setor: desde forças macroeconômicas globais até os pontos de atrito de alto impacto no balcão de atendimento físico.
Aqui está um resumo das principais discussões, dados do setor e conclusões do evento.
Abrindo as palestras da manhã, a Frost & Sullivan estabeleceu a base estratégica ao examinar como o aluguel de veículos está mudando de um modelo intensivo em ativos para um ecossistema de mobilidade flexível e habilitado digitalmente.
A sua análise destacou três forças que estão atualmente remodelando o setor:
A principal conclusão da apresentação foi clara:
"Os vencedores não vão simplesmente gerir mais veículos - eles vão gerir o cliente, a frota e o ecossistema de forma mais inteligente."
Olhando para o futuro, a Frost & Sullivan destacou que o valor virá de modelos de aluguer focados na experiência (jornadas personalizadas e com pouco contacto), subscrições de veículos comerciais e ligeiros, e parcerias de ecossistema que maximizam a receita por veículo, cliente e viagem.
Após o almoço, Vitalijs Cvetkovs, Diretor Comercial da EconomyBookings.com, apresentou uma sessão refrescantemente franca e baseada em dados sobre o motivo pelo qual o aluguer de automóveis continua a ser a jornada do cliente com mais atritos no setor de viagens.

Embora reservar um voo ou hotel seja relativamente simples, o aluguer de automóveis obriga o cliente a decifrar dezenas de marcas, códigos de veículos ACRISS ("ou similar"), regras de depósito, níveis de seguro e políticas de combustível. Com base em dados de mais de um milhão de reservas anuais, Vitalijs identificou os quatro pontos de atrito onde o setor perde clientes:
Vitalijs concluiu com um insight comercial crucial: na era da IA e dos resumos instantâneos de avaliações, experiências ruins dos clientes tornam-se visíveis imediatamente. A experiência do cliente é o único motor de retenção sustentável, e agregadores e operadoras devem trabalhar juntos para absorver o atrito, em vez de transferi-lo para o viajante.
Além das tendências macro e das jornadas do cliente, as sessões técnicas focaram em ferramentas práticas que as operadoras podem implementar hoje:
Encerrando a tarde, a ATOM Mobility organizou uma sessão de bate-papo com INVERS para discutir os detalhes práticos da implementação de frotas "prontas para locação digital".
A sessão focou na execução prática. Usando exemplos do mundo real, a discussão destacou como a telemática, o hardware CAN-bus e os imobilizadores remotos permitem que operadores tradicionais lancem estações virtuais, atendam locais fora dos aeroportos e automatizem fluxos de trabalho de substituição de veículos sem aumentar os custos com pessoal.
A principal conclusão: modernizar uma frota não exige uma transição imediata e arriscada para longe do balcão. Operações híbridas permitem que locadoras estabelecidas introduzam entregas de chaves 24/7 sem contato, paralelamente às suas operações padrão.
O valor do ambiente exclusivo
À medida que as apresentações terminavam e as conversas migravam para o evento de networking noturno com vista para Riga, o feedback refletiu o que tornou os eventos anteriores da ATOM Connect especiais: o valor está inteiramente nas pessoas presentes.
Ao limitar o número de participantes e selecionar um público de operadores ativos do setor, as conversas foram mais profundas do que apresentações superficiais. Um agradecimento sincero a todos os nossos palestrantes, parceiros e convidados que se juntaram a nós em Riga. O setor de locação de veículos está evoluindo rapidamente, e temos orgulho de oferecer o espaço onde a indústria se reúne para traçar o que vem a seguir.
Fique por dentro dos nossos próximos eventos ATOM Connect seguindo-nos no LinkedIn!
Use credenciais de teste para fazer login - Número de telefone: +1 123123123, Código: 777777
Credenciais de demonstração do Driver App - E-mail: test@atom.com, Senha: motorista