Alquiler de vehículos tradicional frente a vehículos compartidos entre pares y vehículos compartidos bajo demanda
22/11/2023
lectura mínima

Con la creciente demanda de movilidad compartida, hemos visto diferentes modelos de negocio en el mercado del automóvil: alquiler de automóviles tradicional, uso compartido de vehículos entre pares, y vehículos compartidos bajo demanda.
En esta entrada del blog, vamos a comparar estos modelos de negocio. Analizaremos las empresas tradicionales de alquiler de vehículos establecidas y cómo se comparan con los nuevos servicios peer-to-peer y a pedido. Analizaremos el desempeño financiero de estas empresas y haremos algunas predicciones sobre su posible futuro.
Las compañías tradicionales de alquiler de vehículos, como Hertz, Enterprise y Avis, operan al poseer o arrendar sus propias flotas de vehículos. Por lo general, tienen oficinas de alquiler y estacionamientos en lugares estratégicos, como aeropuertos y centros urbanos. Los clientes que desean alquilar un automóvil hacen reservas a través de los sitios web, las aplicaciones móviles o por teléfono de la empresa. Por lo general, los clientes pagan una tarifa diaria o semanal, además de los costos adicionales por kilometraje y servicios opcionales, como el seguro.
Avis se fundó en 1946 en Detroit y rápidamente se estableció como un actor importante en el mercado de alquiler de vehículos. Avis es mejor conocida por su»Nos esforzamos más«eslogan, que se introdujo en la década de 1960 y se convirtió en un símbolo del compromiso de la empresa con el servicio al cliente. A lo largo de los años, Avis ha ampliado sus operaciones a nivel mundial.
Avis tuvo un buen segundo trimestre en 2023. Reportaron ingresos de 3.100 millones de dólares, con un ingreso neto de 436 millones de dólares. La empresa registró un aumento en el uso en comparación con el mismo período de 2022, hasta alcanzar el 70,5%. Avis también obtuvo un mejor desempeño de lo esperado en Wall Street, con ganancias de 11,01 dólares por acción, superando los 9,79 dólares estimados.
A finales del segundo trimestre de 2023, Avis tenía alrededor de 1.100 millones de dólares en liquidez y 1.100 millones de dólares adicionales para financiar su flota. El director ejecutivo de Avis, Joe Ferraro, atribuyó los buenos resultados a la capacidad de la empresa para capitalizar la creciente demanda de viajes, especialmente durante la ajetreada temporada de verano.
Hertz se fundó en 1918 en Chicago. Con el paso de los años, Hertz creció hasta convertirse en una marca global que prestaba servicios tanto a los sectores de viajes de placer como de negocios. A pesar de los diversos cambios de propiedad, ha mantenido una fuerte presencia en el mercado de alquiler de vehículos.
Hertz también reportó un segundo trimestre saludable en 2023. Obtuvieron ingresos de 2.400 millones de dólares, principalmente debido a la alta demanda: el volumen de alquileres aumentó un 12% en comparación con el año anterior y su flota media creció un 9%.
Cada vehículo recaudó un promedio de 1.516 dólares al mes durante el trimestre, gracias a una tasa de uso del 82%, 230 puntos básicos más que en el segundo trimestre de 2022. Al 30 de junio de 2023, Hertz tenía una liquidez de 1.400 millones de dólares y 682 millones de dólares en efectivo sin restricciones. En general, a los antiguos rivales de Avis, Hertz, también les va bastante bien.
El uso compartido de vehículos entre pares permite a los propietarios de vehículos privados ofrecer sus vehículos en alquiler a través de plataformas como Turo y Getaround. Los vehículos se distribuyen en varios barrios y áreas residenciales, ofreciendo un sistema descentralizado y más flexible. Los clientes pueden utilizar estas plataformas para encontrar y reservar los vehículos que elijan.

Turo, fundada en 2009, comenzó como RelayRides y más tarde pasó a llamarse RelayRides. Turo ofrece una plataforma en línea que permite a los propietarios de automóviles individuales alquilar sus vehículos a otras personas cuando no los están utilizando. La empresa ofrece un mercado en el que las personas pueden poner sus coches en venta y los arrendatarios pueden buscar y reservar vehículos para uso a corto plazo.
Turo ha ganado popularidad como una alternativa más flexible y, a menudo, rentable a los servicios tradicionales de alquiler de vehículos. Permite a los propietarios de automóviles monetizar sus vehículos cuando no los utilizan y ofrece a los arrendatarios una amplia selección de automóviles entre los que elegir.
Turo, valorada en 1.200 millones de dólares en 2019, ha visto finanzas prometedoras. En 2022, ganaron 746,59 millones de dólares, un 59% más que el año anterior, con 320 000 anuncios de vehículos. Pasaron de pérdidas sustanciales en 2019 y 2020 a unos ingresos netos de 154,66 millones de dólares en 2022.
Turo también amplió su mercado, con la participación de 160.000 propietarios activos de automóviles y 2,9 millones de usuarios en todo el mundo a finales de 2022. Sin embargo, según su solicitud S-1, prevén un aumento de los gastos en el futuro, lo que podría poner en peligro su rentabilidad.
Turo solicitó una oferta pública inicial en el Nasdaq en 2022, pero no procedió. Los planes de salida a bolsa se retrasaron, probablemente debido a desafíos como la recesión tecnológica de 2022. Sin embargo, recientemente, Turo revivido su plan de salir a bolsa y podría cotizar sus acciones en el otoño de 2023.
Getaround es otra popular plataforma de vehículos compartidos entre pares que permite a las personas alquilar sus vehículos personales a otras personas cuando no los están utilizando. A menudo se la conoce como el «Airbnb de los coches». Introducido en 2011, actualmente es accesible en más de 1000 ciudades de los Estados Unidos y Europa.
En 2022, Getaround obtuvo 62,3 millones de dólares en ingresos. Sin embargo, ellos registró un EBITDA de -25 millones de dólares, lo que indica que sus gastos operativos superaron sus ganancias. En general, la empresa experimentó una pérdida neta de -46,8 millones de dólares durante el año. Los activos totales de Getaround se valoraron en 217,1 millones de dólares.
Durante su debut en el mercado público en 2022, Getaround fue testigo de un disminución significativa en el valor de sus acciones, cayendo hasta un 65%.
En marzo de 2023, la empresa obtuvo un aviso de la Bolsa de Valores de Nueva York diciendo que no cumplía con los requisitos. Esto se debió a que su capitalización bursátil mundial promedio durante 30 días de negociación consecutivos cayó por debajo de los 50 millones de dólares, y el capital social de sus accionistas declarados también se situó por debajo de los 50 millones de dólares.
En general, los problemas bursátiles y la debilidad financiera de Getaround hacen que su futuro sea incierto por ahora.

Los servicios de vehículos compartidos bajo demanda, como Zipcar y Share Now (anteriormente Car2Go), mantienen sus propias flotas, que están estacionadas en las ciudades, en lugares designados o en las calles. Los clientes pueden acceder a estos vehículos en tiempo real mediante aplicaciones móviles. La estructura de precios generalmente incluye combustible, mantenimiento y seguro.
Share Now, una empresa alemana de vehículos compartidos nacida de la fusión de Car2Go y DriveNow, ahora opera como una subsidiaria de la división Free2Move de Stellantis y ofrece servicios de vehículos compartidos en áreas urbanas europeas. Cuenta con más de cuatro millones de miembros registrados y una flota de más de 14 000 vehículos en 18 ciudades europeas.
A finales de 2019, ShareNow anunció el cierre de sus operaciones en Norteamérica debido a la competencia, el aumento de los costos operativos y el soporte limitado para los vehículos eléctricos. También se suspendió el servicio en Londres, Bruselas y Florencia.
El 3 de mayo de 2022, Share Now fue adquirida por Stellantis, y la propiedad ahora está gestionada por la filial de Stellantis, Free2Move, tras el cierre de la adquisición el 18 de julio de 2022.
CityBee, fundada en 2012 en Lituania, comenzó como un servicio de vehículos compartidos dirigido principalmente a empresas. Ahora opera en toda la región del Báltico. Los clientes pueden elegir entre una variedad de vehículos, incluidos automóviles, furgonetas, bicicletas y patinetes eléctricos. La flota también incluye automóviles eléctricos e híbridos. CityBee se encarga de las tarifas de seguro, combustible y estacionamiento en las áreas de CityBee.
En 2022, CityBee registró unos ingresos por ventas de 33.168.028 euros, ligeramente por debajo de los 39.814.173 euros del año anterior. Sin embargo, la rentabilidad de la empresa se disparó, con un beneficio antes de impuestos de 2.193.820 euros, un aumento sustancial con respecto a los 968.722 euros de 2021. Esto también se tradujo en un mayor margen de beneficio del 6,61% en 2022, en comparación con el 2,43% de 2021.
CityBee vio aumentar su beneficio neto hasta los 1.857.517 euros en 2022, un aumento sustancial con respecto a los 876.986 euros de 2021. El capital social de la empresa también creció hasta alcanzar los 4.688.176 euros, lo que indica una base financiera más sólida. CityBee demuestra que el uso compartido de vehículos bajo demanda puede tener éxito con el enfoque correcto en el mercado correcto.

El mercado de la movilidad en vehículos compartidos es lo suficientemente grande como para que existan diferentes soluciones juntas, especialmente en lo que respecta a los costos de propiedad de los automóviles. subiendo. Empresas como Hertz y Avis demuestran que el modelo de alquiler tradicional sigue siendo relevante y tiene un potencial de beneficios significativo.
A pesar de los desafíos financieros, el uso compartido de vehículos entre pares y el uso compartido de vehículos bajo demanda están atrayendo a una nueva base de clientes. El uso compartido de vehículos entre pares ofrece un toque más personal al permitir que las personas alquilen sus propios vehículos. Los servicios de vehículos compartidos bajo demanda son una excelente solución para los residentes urbanos, ya que ofrecen un acceso rápido a los vehículos mediante el pago por uso.
Si bien la posición de los gigantes tradicionales del alquiler de vehículos puede parecer inquebrantable, se trata de un mercado que se mueve rápidamente y evoluciona. Las historias de éxito regionales, como CityBee, demuestran sin duda que los competidores no duermen.
Si es propietario de una flota, opera un negocio de alquiler de vehículos o está buscando entrar en uno, ATOM Mobility puede equiparlo con un paquete de software de extremo a extremo eso te pondrá muy por delante de la competencia.
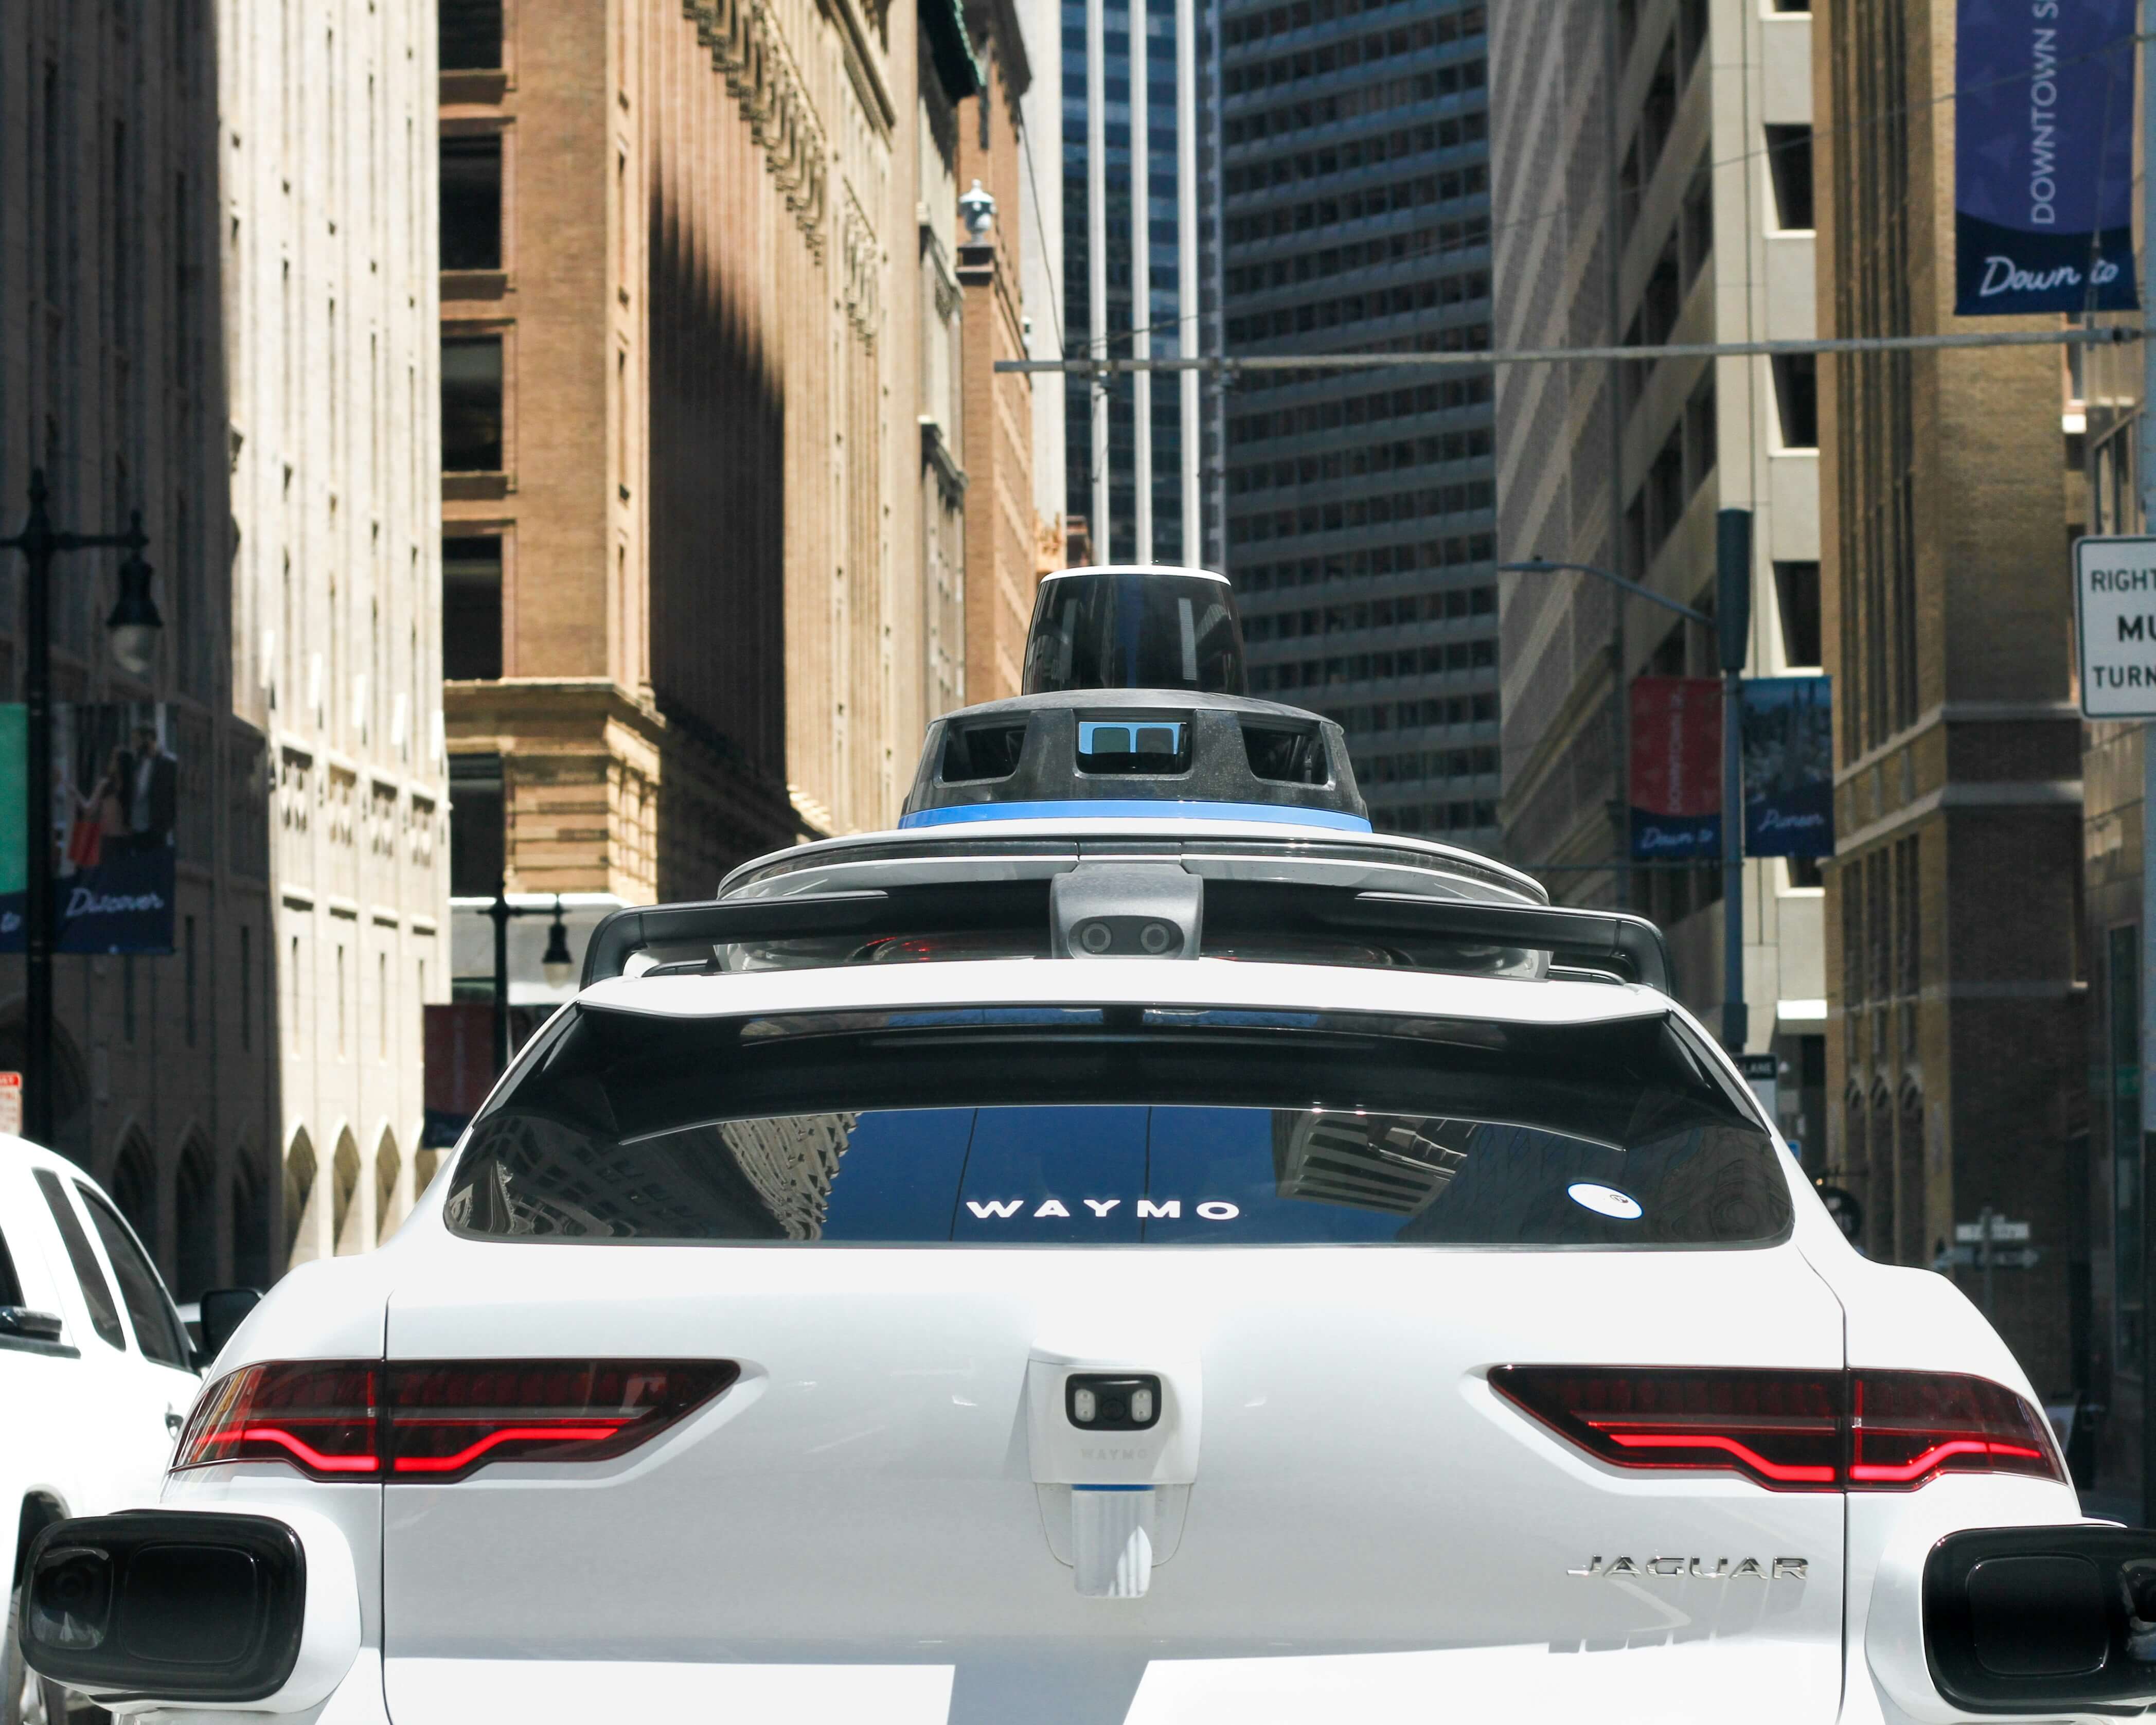
🤖 ¿Quién operará realmente las flotas de robotaxis en Europa? La conducción autónoma puede eliminar al conductor, pero no el trabajo que hay detrás del vehículo. Los robotaxis siguen necesitando carga, limpieza, mantenimiento, depósitos, atención al cliente y alguien que gestione la flota a diario. Los primeros proyectos en Zagreb, Madrid y Londres ilustran las diferentes etapas de despliegue y cómo los proveedores de tecnología de conducción autónoma, los operadores de flotas y las plataformas de reserva pueden colaborar. Las empresas de taxis, alquiler y coche compartido ya se encargan de muchas de estas tareas. ¿Qué haría falta para convertir esa experiencia en un negocio de flotas autónomas?
Para el propietario de una flota de taxis, los vehículos autónomos pueden parecer eliminar la parte más importante del negocio actual: el conductor. Pero incluso sin conductores, alguien debe ocuparse de los coches. Deben ser adquiridos o financiados, cargados, limpiados, inspeccionados y reparados. También es necesario gestionar depósitos, resolver incidencias, ayudar a los clientes y asegurarse de que haya suficientes vehículos disponibles.
Los primeros servicios y pruebas de robotaxis en Europa ya están demostrando cómo podría funcionar esto. La empresa que desarrolla la tecnología de conducción autónoma no siempre posee ni opera los coches. La aplicación donde los clientes reservan sus viajes también puede provenir de otra compañía. Esto podría dejar un papel importante para las empresas de taxis, alquiler, coche compartido y otras flotas que ya saben cómo gestionar vehículos.
Una empresa de taxis actual gestiona tanto coches como conductores. Los conductores deben ser contratados, programados, remunerados y apoyados. Con una flota sin conductor, estas tareas acabarían desapareciendo, pero la mayor parte del trabajo relacionado con los vehículos permanecería.
Los coches autónomos siguen necesitando carga o repostaje, limpieza, neumáticos, inspecciones, reparaciones y seguros. También necesitan un lugar donde aparcar cuando no están trabajando. Si ocurre un accidente o un problema técnico, alguien debe ocuparse de ello y devolver el coche a la carretera. La atención al cliente sigue siendo necesaria cuando hay problemas con las reservas o los pagos, o cuando alguien olvida algo en el vehículo.
Algunas de estas tareas pueden incluso volverse más importantes. Los robotaxis son costosos, y cada hora que un coche pasa cargando, siendo limpiado o esperando mantenimiento es una hora en la que no puede transportar pasajeros. Moove, por ejemplo, ya proporciona propiedad de flotas, depósitos, carga, mantenimiento y operaciones 24/7 para vehículos autónomos.
Los conductores también hacen más que conducir: detectan daños, informan de averías, ayudan a los pasajeros y responden cuando algo sale mal. Sin un conductor, estas responsabilidades requieren procesos claros y un soporte dedicado. La experiencia previa en gestión de flotas es una ventaja, pero los operadores deberán adaptarla a vehículos que circulan sin nadie al volante.
Puede haber varias empresas detrás de un solo viaje en robotaxi. Una proporciona la tecnología de conducción autónoma, otra puede ser la propietaria de los coches y una empresa local puede encargarse de la flota. Una plataforma como Uber puede entonces conectar los coches con los pasajeros. A veces, una sola empresa puede realizar varias de estas funciones, pero no siempre es así.
Zagreb es un ejemplo. Pony.ai proporciona el sistema de conducción autónoma, Verne posee y opera la flota, y Uber la conecta con los clientes a través de su aplicación. Los viajes autónomos estuvieron disponibles comercialmente a través de Uber en agosto de 2026 con un operador autorizado a bordo. El 10 de septiembre, Pony.ai y Verne también iniciaron pruebas de transporte de pasajeros totalmente sin conductor en una ruta de 22 kilómetros que conecta partes de Zagreb con el aeropuerto. Se trata todavía de pruebas limitadas, no de un servicio totalmente autónomo en toda la ciudad.
Un modelo similar se está probando en Madrid. WeRide, Uber y AVOMO recibieron autorización en septiembre de 2026 para comenzar las pruebas y el mapeo bajo el marco ES-AV de España. Los primeros 20 vehículos cuentan con un especialista a bordo. WeRide proporciona la tecnología autónoma, Uber conecta los coches con los pasajeros y AVOMO se encarga de las operaciones de la flota. Las operaciones comerciales están previstas para finales de 2026, pero el permiso actual es para pruebas y preparación, no para un servicio general de taxis sin conductor.
En Londres, Wayve y Uber lanzaron viajes de pasajeros autónomos supervisados en septiembre de 2026. Los clientes pueden ser asignados a un vehículo autónomo a través de la aplicación de Uber, pero todavía hay un conductor con licencia en el coche.
Los planes para los próximos años son ya mucho más ambiciosos. Pony.ai y Uber anunciaron en agosto de 2026 que planean desplegar más de 2.000 robotaxis en Europa, comenzando por Zagreb y expandiéndose posteriormente a otras cuatro ciudades europeas.
Bolt y Lucid anunciaron otra asociación en septiembre, con el objetivo de que Bolt despliegue al menos 25.000 vehículos autónomos de Lucid en ciudades europeas. Se trata de un objetivo a futuro, no de 25.000 coches operando hoy en día.
La forma en que estas flotas son propiedad y son operadas también puede variar de una ciudad a otra. Las normativas locales, los vehículos disponibles, la infraestructura de carga y depósitos, así como las asociaciones, influirán en cómo se configure cada servicio.
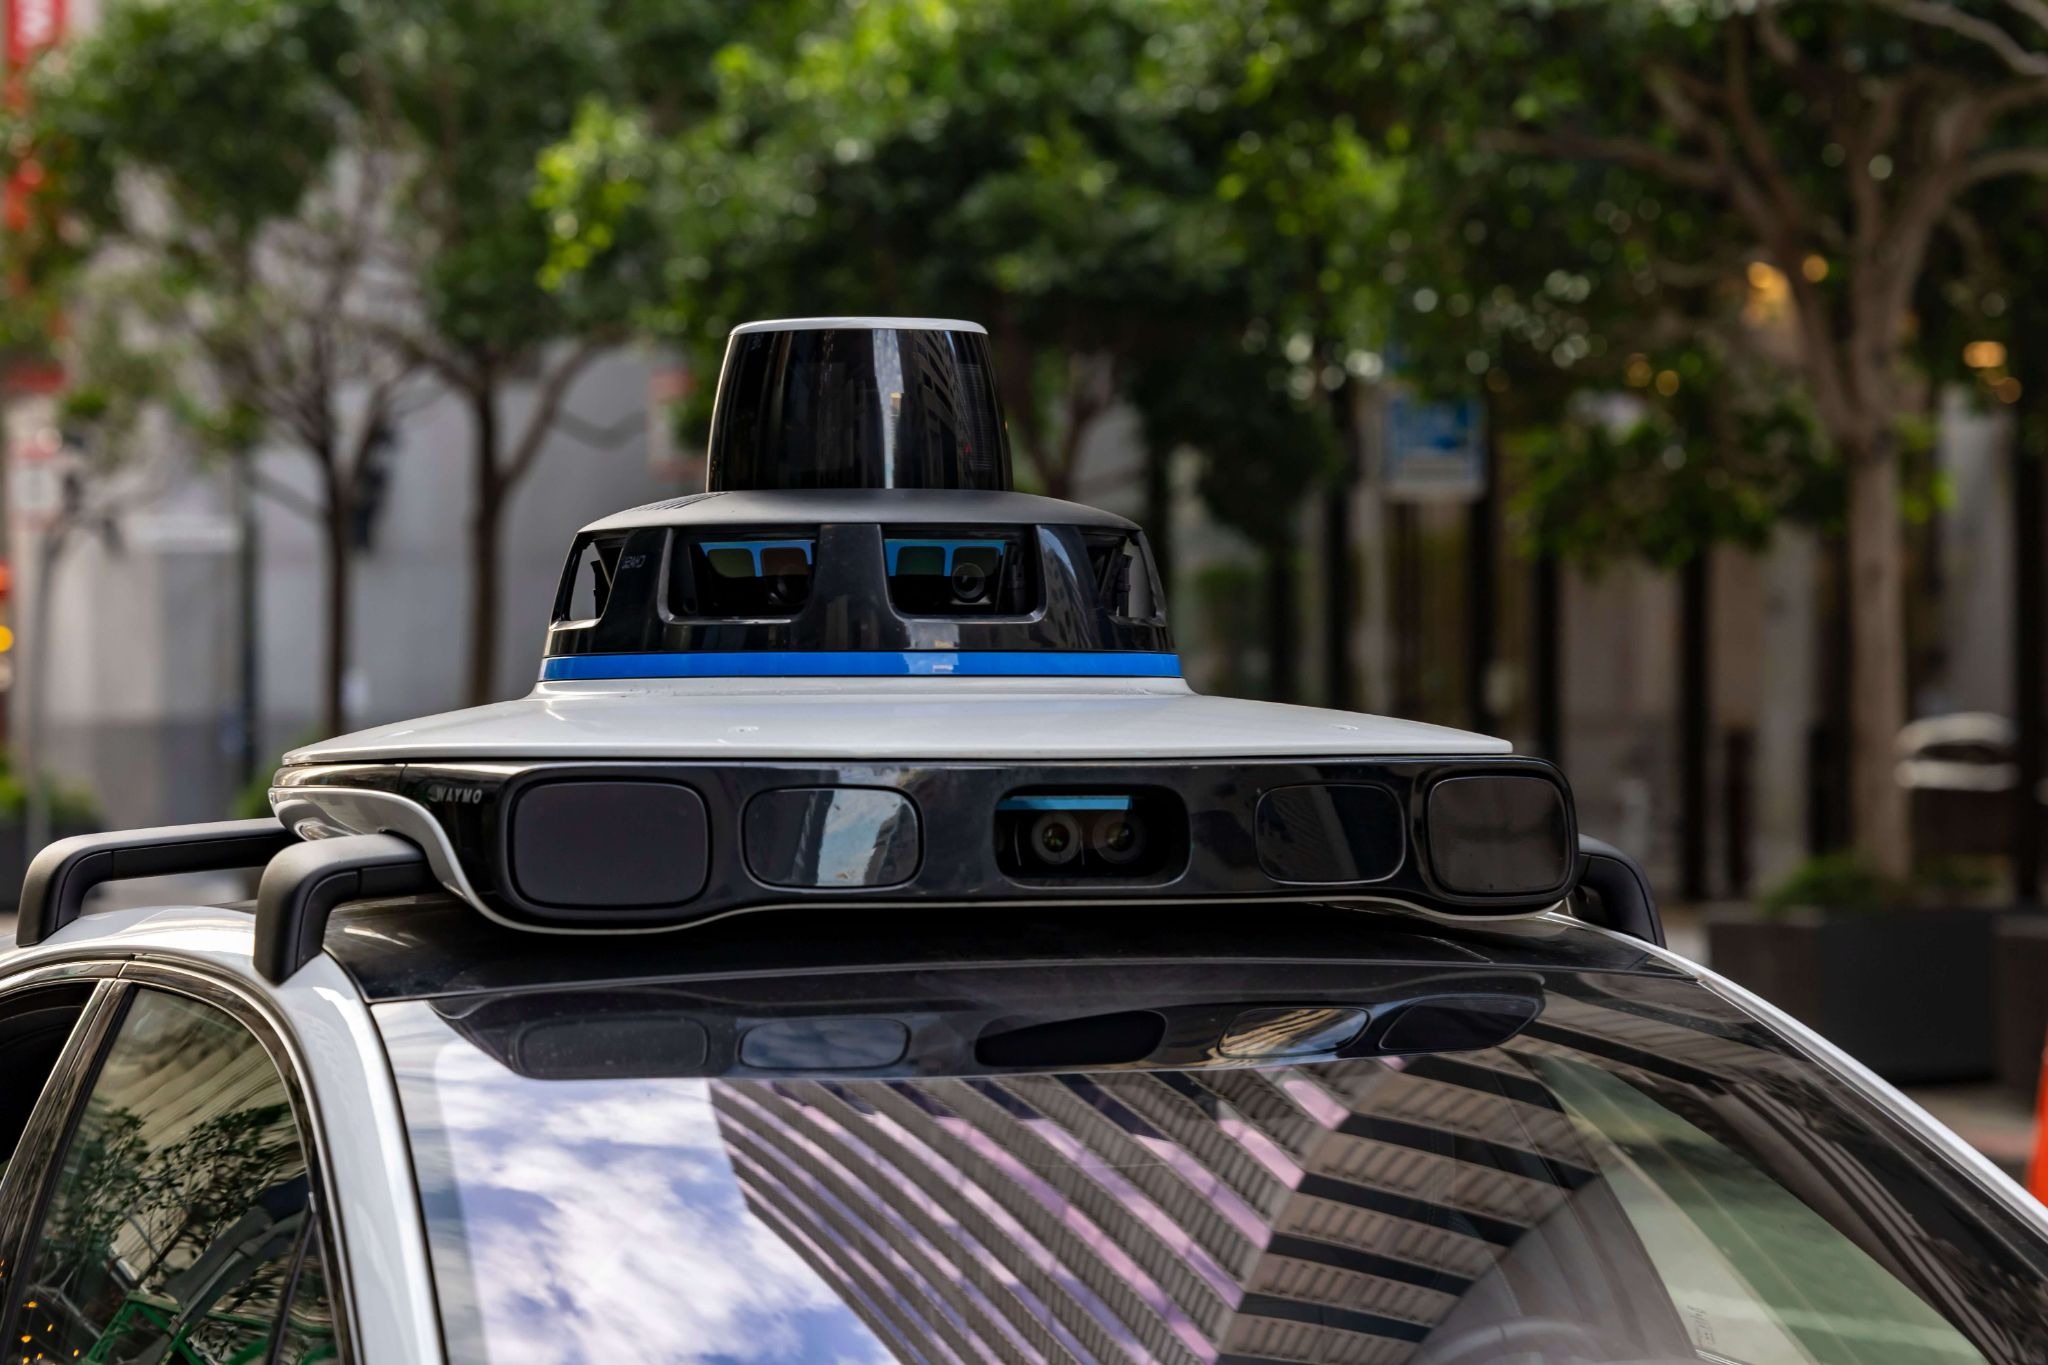
Las empresas de taxis ya realizan muchas de las tareas que seguirían siendo necesarias con una flota autónoma. Mantienen los coches, gestionan los seguros y los incidentes, ofrecen atención al cliente y se aseguran de que haya suficientes vehículos disponibles. Algunas ya cuentan con sus propios depósitos, infraestructura de carga o socios de mantenimiento.
Un posible modelo ya puede verse en Zagreb. Una empresa local posee y opera la flota autónoma, mientras que una plataforma de transporte más grande atrae a los clientes. En el futuro, una empresa de taxis existente podría desempeñar un papel similar. En lugar de gestionar coches y conductores, podría gestionar coches autónomos que reciban reservas a través de una plataforma mayor.
Esto no significa que plataformas como Uber siempre dependerán de otras empresas para poseer los coches. El acuerdo de 2026 de Uber con Rivian incluye hasta 1.250 millones de dólares en inversiones sujetas a hitos y establece que Uber o sus socios de flota pueden comprar los vehículos autónomos. Uber también está desarrollando infraestructura para flotas autónomas. Por lo tanto, son posibles diferentes modelos de propiedad.
Los vehículos autónomos también podrían resultar interesantes para las empresas de alquiler y coche compartido, aunque es probable que esto ocurra a más largo plazo. Estas empresas ya gestionan vehículos, mantenimiento, limpieza, carga, reservas, cuentas de clientes y pagos, por lo que gran parte del trabajo práctico es similar.
La conducción autónoma también podría cambiar la forma en que se desplazan los coches de alquiler y de uso compartido. Hoy en día, es posible que un empleado deba llevar un coche de un lugar a otro. En el futuro, el vehículo podría hacerlo por sí mismo dentro de una zona donde la conducción autónoma esté autorizada. Incluso podría ser posible que un coche de alquiler se dirija solo al punto de recogida del cliente.
Sin conductores, resulta especialmente importante entender cuánto tiempo está trabajando realmente cada vehículo. Cada hora que se pasa cargando, limpiando, esperando mantenimiento o simplemente sin uso significa menos tiempo transportando pasajeros de pago.
Algunos indicadores clave de rendimiento (KPI) útiles podrían ser las horas disponibles por vehículo, los viajes de pago por vehículo al día, los ingresos por vehículo disponible al día, los kilómetros en vacío, el tiempo de inactividad por carga y mantenimiento, el coste por viaje y los incidentes que requieren asistencia humana. Estos son los KPI de la industria de robotaxis más populares que una empresa podría medir durante una prueba piloto.
Por ejemplo, si los coches pasan demasiado tiempo esperando para cargar, es posible que haya que cambiar la infraestructura de carga. Muchos kilómetros en vacío podrían significar que los coches no están en los lugares adecuados, mientras que un tiempo de inactividad excesivo por mantenimiento podría encarecer la operación del vehículo.
Para cualquiera de los dos modelos, el modelo de negocio depende de las condiciones de la asociación: quién financia los vehículos, quién asume el riesgo cuando la demanda es baja y cómo se reparten los ingresos y los costes operativos. Los operadores deben evaluar qué queda después de la financiación del vehículo, el seguro, la carga, el mantenimiento y las comisiones de los socios. Los depósitos, los equipos de servicio locales y una disponibilidad fiable de la flota podrían convertir a un operador en un socio valioso, pero la rentabilidad aún debe demostrarse.
Una opción para las flotas de taxis sería trabajar con una empresa de conducción autónoma y una plataforma de transporte compartido más grande. La empresa local podría poseer o gestionar los coches y encargarse de la flota, mientras que los clientes reservan sus viajes a través de la plataforma más grande.
Otra opción podría ser posible en ciudades donde las grandes plataformas de transporte compartido no están presentes o tienen una cobertura limitada. Una empresa local podría trabajar con un proveedor de vehículos autónomos (AV) autorizado mientras utiliza su propia aplicación, reservas, pagos, atención al cliente y gestión de flota.
En ambos casos, una empresa no puede simplemente comprar coches autónomos y empezar a ofrecer viajes. La tecnología debe estar aprobada y las normas locales deben permitir el servicio. Estas normas también serán diferentes en toda Europa. Gran Bretaña, por ejemplo, introdujo su marco de permisos para Servicios Automatizados de Pasajeros en 2026. Los servicios similares a los taxis o vehículos de alquiler privado necesitan el consentimiento de la autoridad local pertinente, mientras que la responsabilidad de la tecnología de conducción autónoma y el servicio de pasajeros se tratan por separado.
Una empresa no necesita tener coches autónomos hoy para empezar a prepararse. Un buen primer paso es entender la flota actual en detalle: cuánto cuesta cada vehículo, cuántas horas está disponible, cuánto tiempo pasa cargando o siendo reparado, y cuándo se utilizan más los coches.
También merece la pena analizar los procesos de carga, limpieza, mantenimiento y depósito, ya que todos ellos seguirán siendo necesarios con los vehículos autónomos. Una empresa interesada en una prueba piloto de vehículos autónomos puede entonces elegir una ubicación y un caso de uso, analizar el proceso de permisos local y empezar a hablar con los proveedores de tecnología de conducción autónoma.
El software también necesitará cierta preparación. Los clientes siguen necesitando reservar y pagar los viajes, mientras que la empresa necesita información sobre la flota, atención al cliente, informes y conexiones entre sus propios sistemas y la tecnología de vehículos autónomos. Empezar con una pequeña prueba piloto permite probar todo esto antes de intentar construir un servicio más grande.
ATOM Mobility ya proporciona muchas de las funciones de software utilizadas por empresas de taxis, transporte compartido, alquiler y coche compartido, incluyendo aplicaciones para clientes, reservas, pagos, gestión de flotas, tareas de mantenimiento, análisis y API. Su software de transporte compartido incluye aplicaciones para pasajeros y conductores, despacho, pagos, datos de flota, análisis e integraciones. La API de ATOM Mobility también puede intercambiar datos sobre vehículos, reservas, viajes, pagos, telemetría y tareas de mantenimiento.
ATOM Mobility no proporciona tecnología de conducción autónoma. Esto provendría de una empresa especializada en vehículos autónomos, y cada proyecto tendría sus propios requisitos técnicos y aprobaciones locales. Para un proyecto piloto de vehículos autónomos, ATOM Mobility podría colaborar con la empresa de flotas y el proveedor de tecnología en la experiencia del usuario, las integraciones, la gestión de la flota y los datos necesarios para medir el funcionamiento del piloto.
Si gestionas una flota de taxis, alquiler o vehículos compartidos y quieres explorar un proyecto piloto de vehículos autónomos, ATOM Mobility puede ayudarte a planificar la configuración de las reservas y la gestión de la flota, así como las integraciones y métricas que necesitarías para realizar pruebas junto con un socio tecnológico de vehículos autónomos.
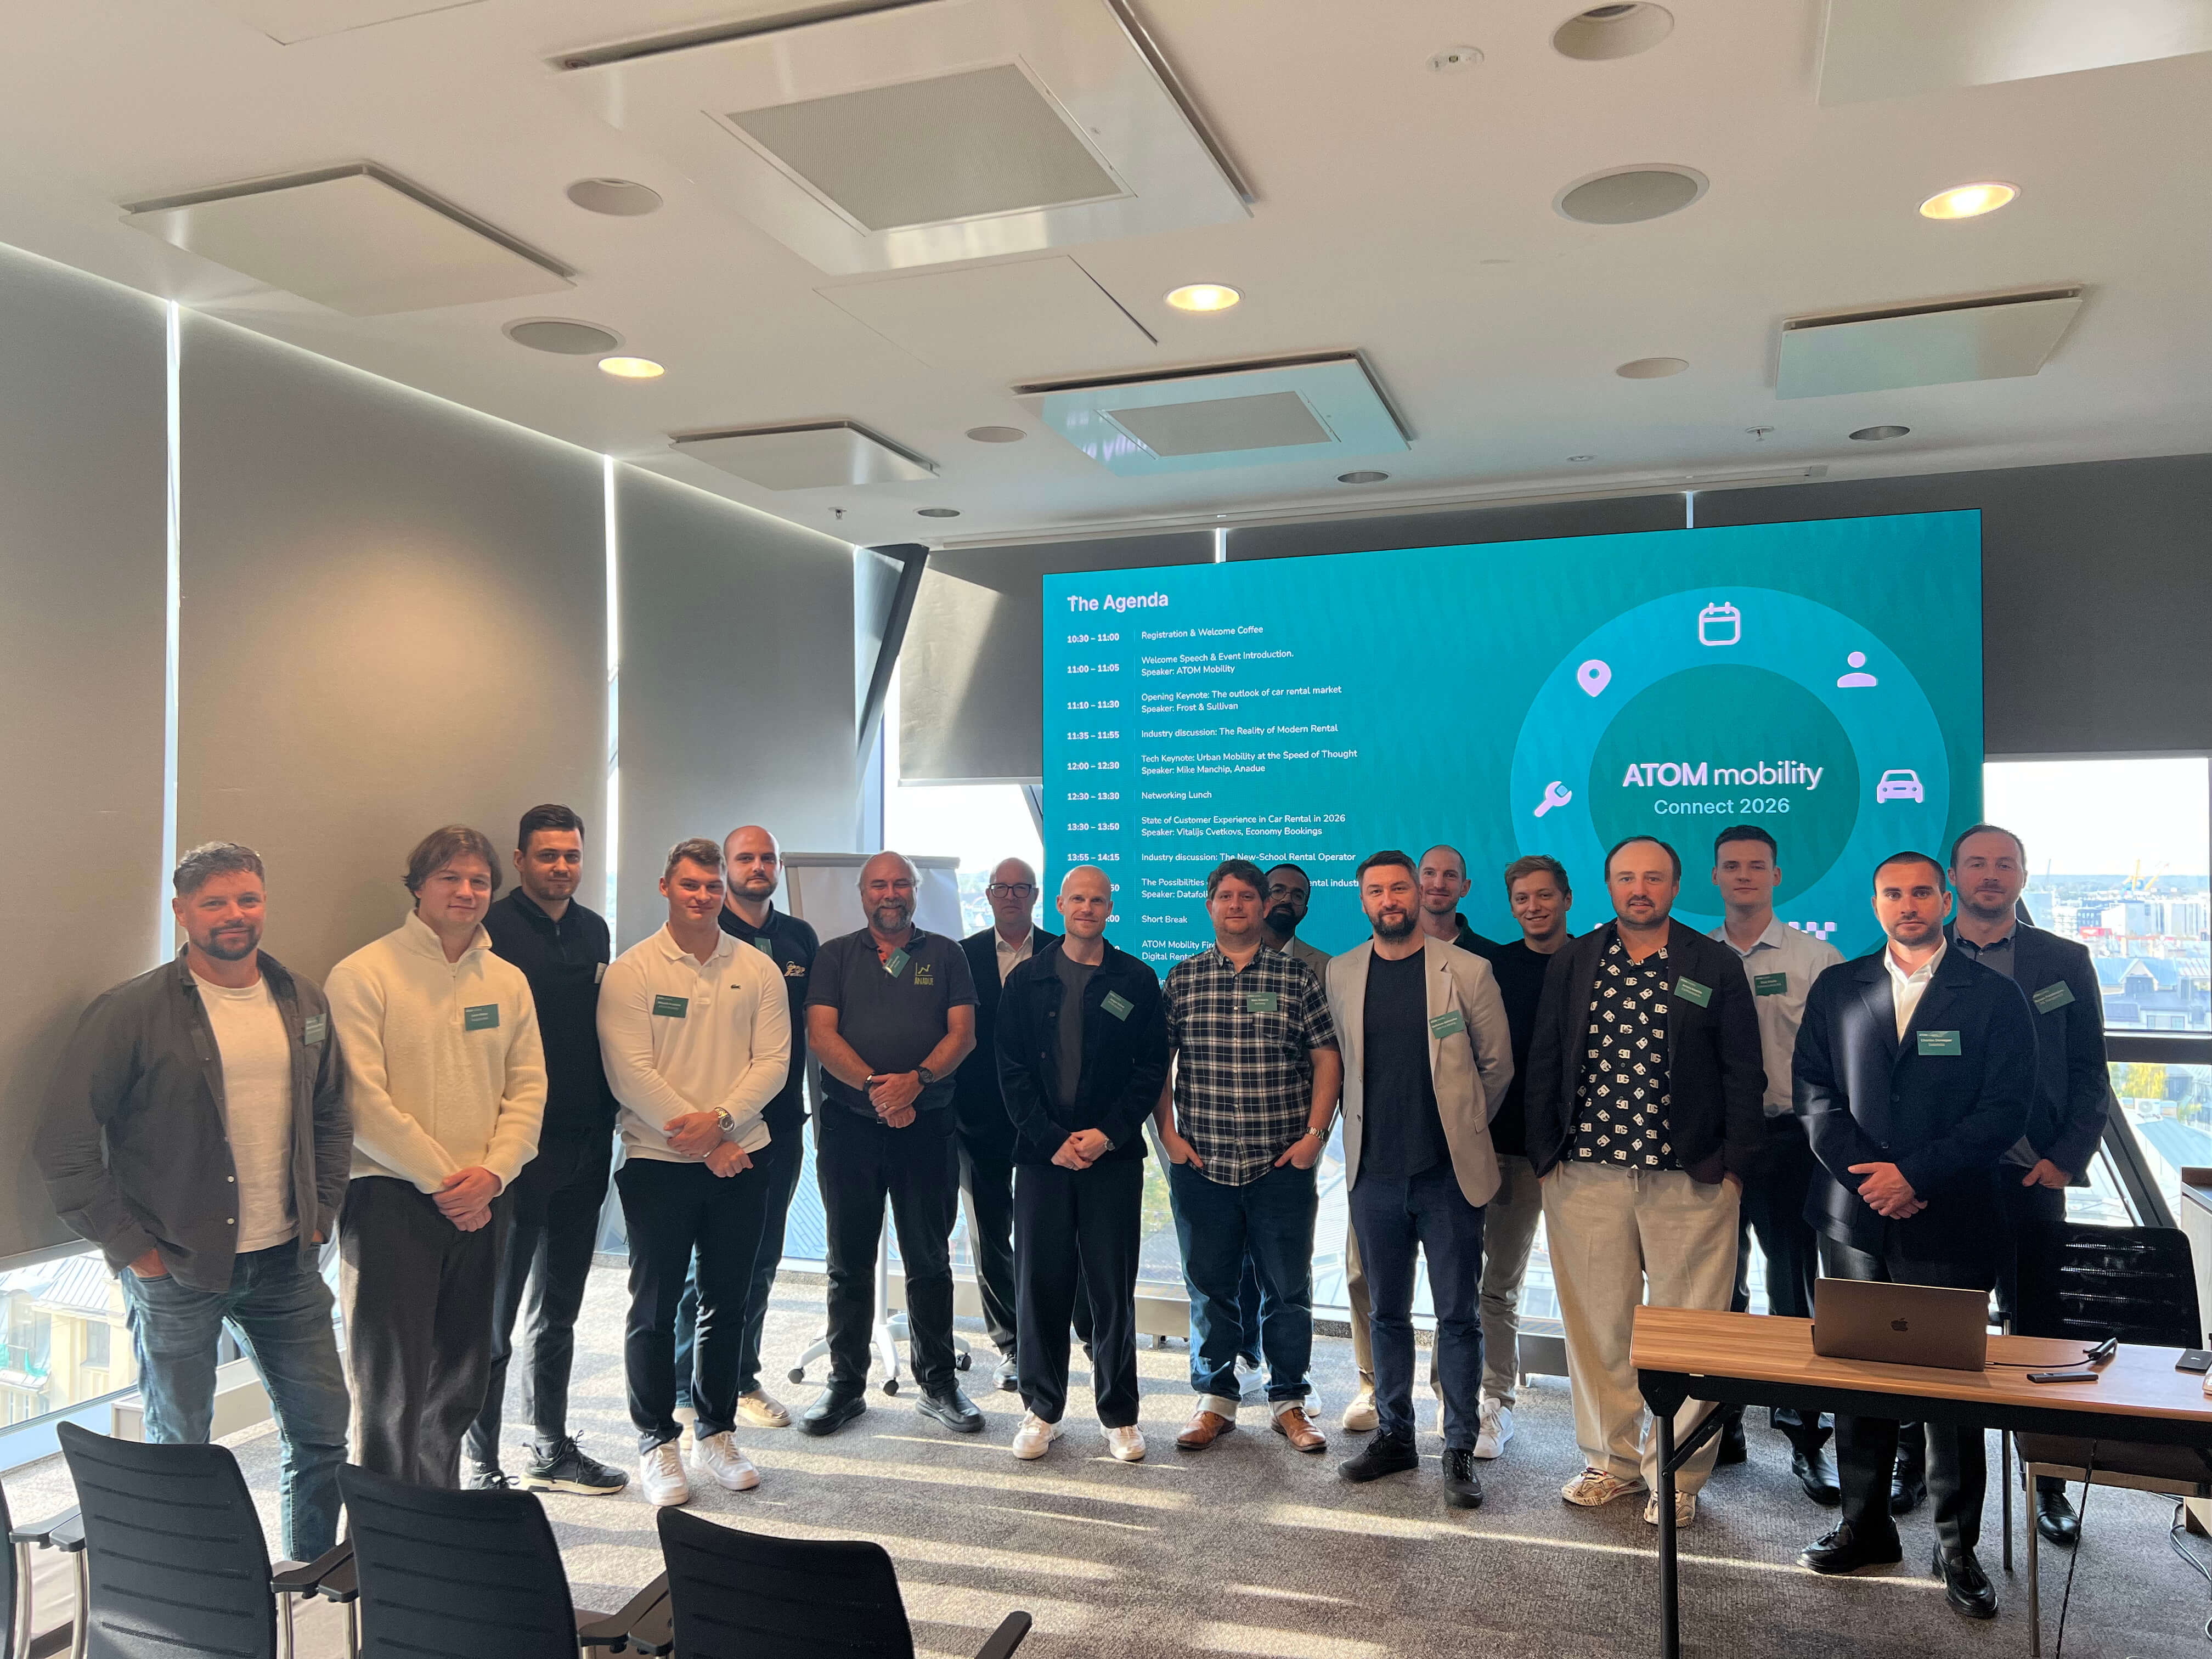
ATOM Connect Rental 2026 reunió a operadores de alquiler, agregadores y socios tecnológicos en Riga el 8 de octubre para debatir el futuro del alquiler de vehículos. Los temas clave incluyeron la presión sobre los márgenes, la fricción con el cliente, la toma de decisiones basada en datos, los seguros y las operaciones sin llave. La conclusión principal: el crecimiento depende de mejorar la experiencia del cliente y la eficiencia de la flota, con pasos prácticos que los operadores pueden implementar hoy mismo.
El 8 de octubre de 2026, nos reunimos en la planta superior panorámica del AC Hotel by Marriott en Riga para ATOM Connect Rental 2026.
Siguiendo el enfoque centrado en la comunidad de nuestras anteriores cumbres de movilidad, nuestro objetivo para esta edición fue sencillo: evitar el ruido, las presentaciones genéricas y los puestos de venta de las ferias comerciales convencionales. En su lugar, reunimos a un grupo selecto de operadores de alquiler de coches, gerentes de franquicias regionales, agregadores y pioneros tecnológicos para mantener una conversación abierta y sin filtros sobre hacia dónde se dirige el alquiler de vehículos y qué se necesita realmente para lograrlo.
La agenda del día reflejó esa intención. En lugar de tratar la digitalización como una palabra de moda, las sesiones exploraron las realidades operativas del sector: desde las fuerzas macroeconómicas globales hasta los puntos de fricción de alto riesgo en el mostrador de alquiler físico.
Aquí presentamos un resumen de los debates clave, los datos del sector y las conclusiones de la cumbre.
Para abrir las ponencias de la mañana, Frost & Sullivan sentó las bases estratégicas al analizar cómo el alquiler de vehículos está pasando de un modelo basado en activos a un ecosistema de movilidad flexible y habilitado digitalmente.
Su análisis destacó tres fuerzas que actualmente están transformando el sector:
La conclusión principal de su presentación fue clara:
"Los ganadores no se limitarán a gestionar más vehículos; gestionarán al cliente, la flota y el ecosistema de forma más inteligente".
De cara al futuro, Frost & Sullivan destacó que el valor vendrá de modelos de alquiler basados en la experiencia (viajes personalizados y de bajo contacto), suscripciones de vehículos comerciales y ligeros, y alianzas en el ecosistema que maximicen los ingresos por vehículo, cliente y trayecto.
Después del almuerzo, Vitalijs Cvetkovs, director comercial de EconomyBookings.com, ofreció una sesión refrescantemente sincera y respaldada por datos sobre por qué el alquiler de coches sigue siendo el proceso de reserva más complejo y lleno de fricciones en el sector de los viajes.

Mientras que reservar un vuelo o un hotel es relativamente sencillo, el alquiler de coches obliga al cliente a descifrar decenas de marcas, códigos de vehículo ACRISS ("o similar"), normas de depósito, niveles de seguro y políticas de combustible. Basándose en datos de más de un millón de reservas anuales, Vitalijs señaló los cuatro puntos de fricción donde el sector pierde clientes:
Vitalijs concluyó con una visión comercial crucial: en la era de la IA y los resúmenes de reseñas instantáneos, las malas experiencias de los clientes son visibles al instante. La experiencia del cliente es el único motor de retención sostenible, y los agregadores y operadores deben trabajar juntos para absorber la fricción en lugar de trasladarla al viajero.
Más allá de las tendencias macro y los viajes de los clientes, las sesiones técnicas se centraron en herramientas prácticas que los operadores pueden implementar hoy mismo:
Para cerrar la tarde, ATOM Mobility organizó una charla informal con INVERS para discutir los aspectos prácticos del despliegue de flotas "listas para el alquiler digital".
La sesión se centró en la ejecución práctica. Mediante ejemplos del mundo real, el debate destacó cómo la telemática, el hardware CAN-bus y los inmovilizadores remotos permiten a los operadores tradicionales lanzar estaciones virtuales, dar servicio a ubicaciones fuera del aeropuerto y automatizar los flujos de trabajo de sustitución de vehículos sin aumentar los costes de personal.
La conclusión clave: modernizar una flota no requiere una transición inmediata y arriesgada fuera del mostrador. Las operaciones híbridas permiten a las empresas de alquiler consolidadas introducir entregas sin llave las 24 horas del día, los 7 días de la semana, junto a sus operaciones estándar.
El valor de la exclusividad
A medida que concluían las presentaciones y las conversaciones se trasladaban al evento de networking nocturno con vistas a Riga, los comentarios reflejaron lo que hizo especiales a los anteriores eventos de ATOM Connect: el valor reside totalmente en los asistentes.
Al limitar la asistencia y seleccionar a un público compuesto por operadores activos del sector, las conversaciones fueron más profundas que las presentaciones de alto nivel. Un sincero agradecimiento a todos nuestros ponentes, socios e invitados que nos acompañaron en Riga. El sector del alquiler de vehículos evoluciona rápidamente y estamos orgullosos de ofrecer el espacio donde la industria se reúne para trazar el camino a seguir.
Mantente al tanto de nuestros próximos eventos ATOM Connect siguiéndonos en LinkedIn!
Use las credenciales de prueba para iniciar sesión - Número de teléfono: +1 123123123, código: 777777
Credenciales de demostración de Driver App - Correo electrónico: test@atom.com, contraseña: conductor