Opportunità per soluzioni locali di mobilità condivisa poiché Bird e Micromobility.com faticano a realizzare profitti
30/5/2023
lettura minima
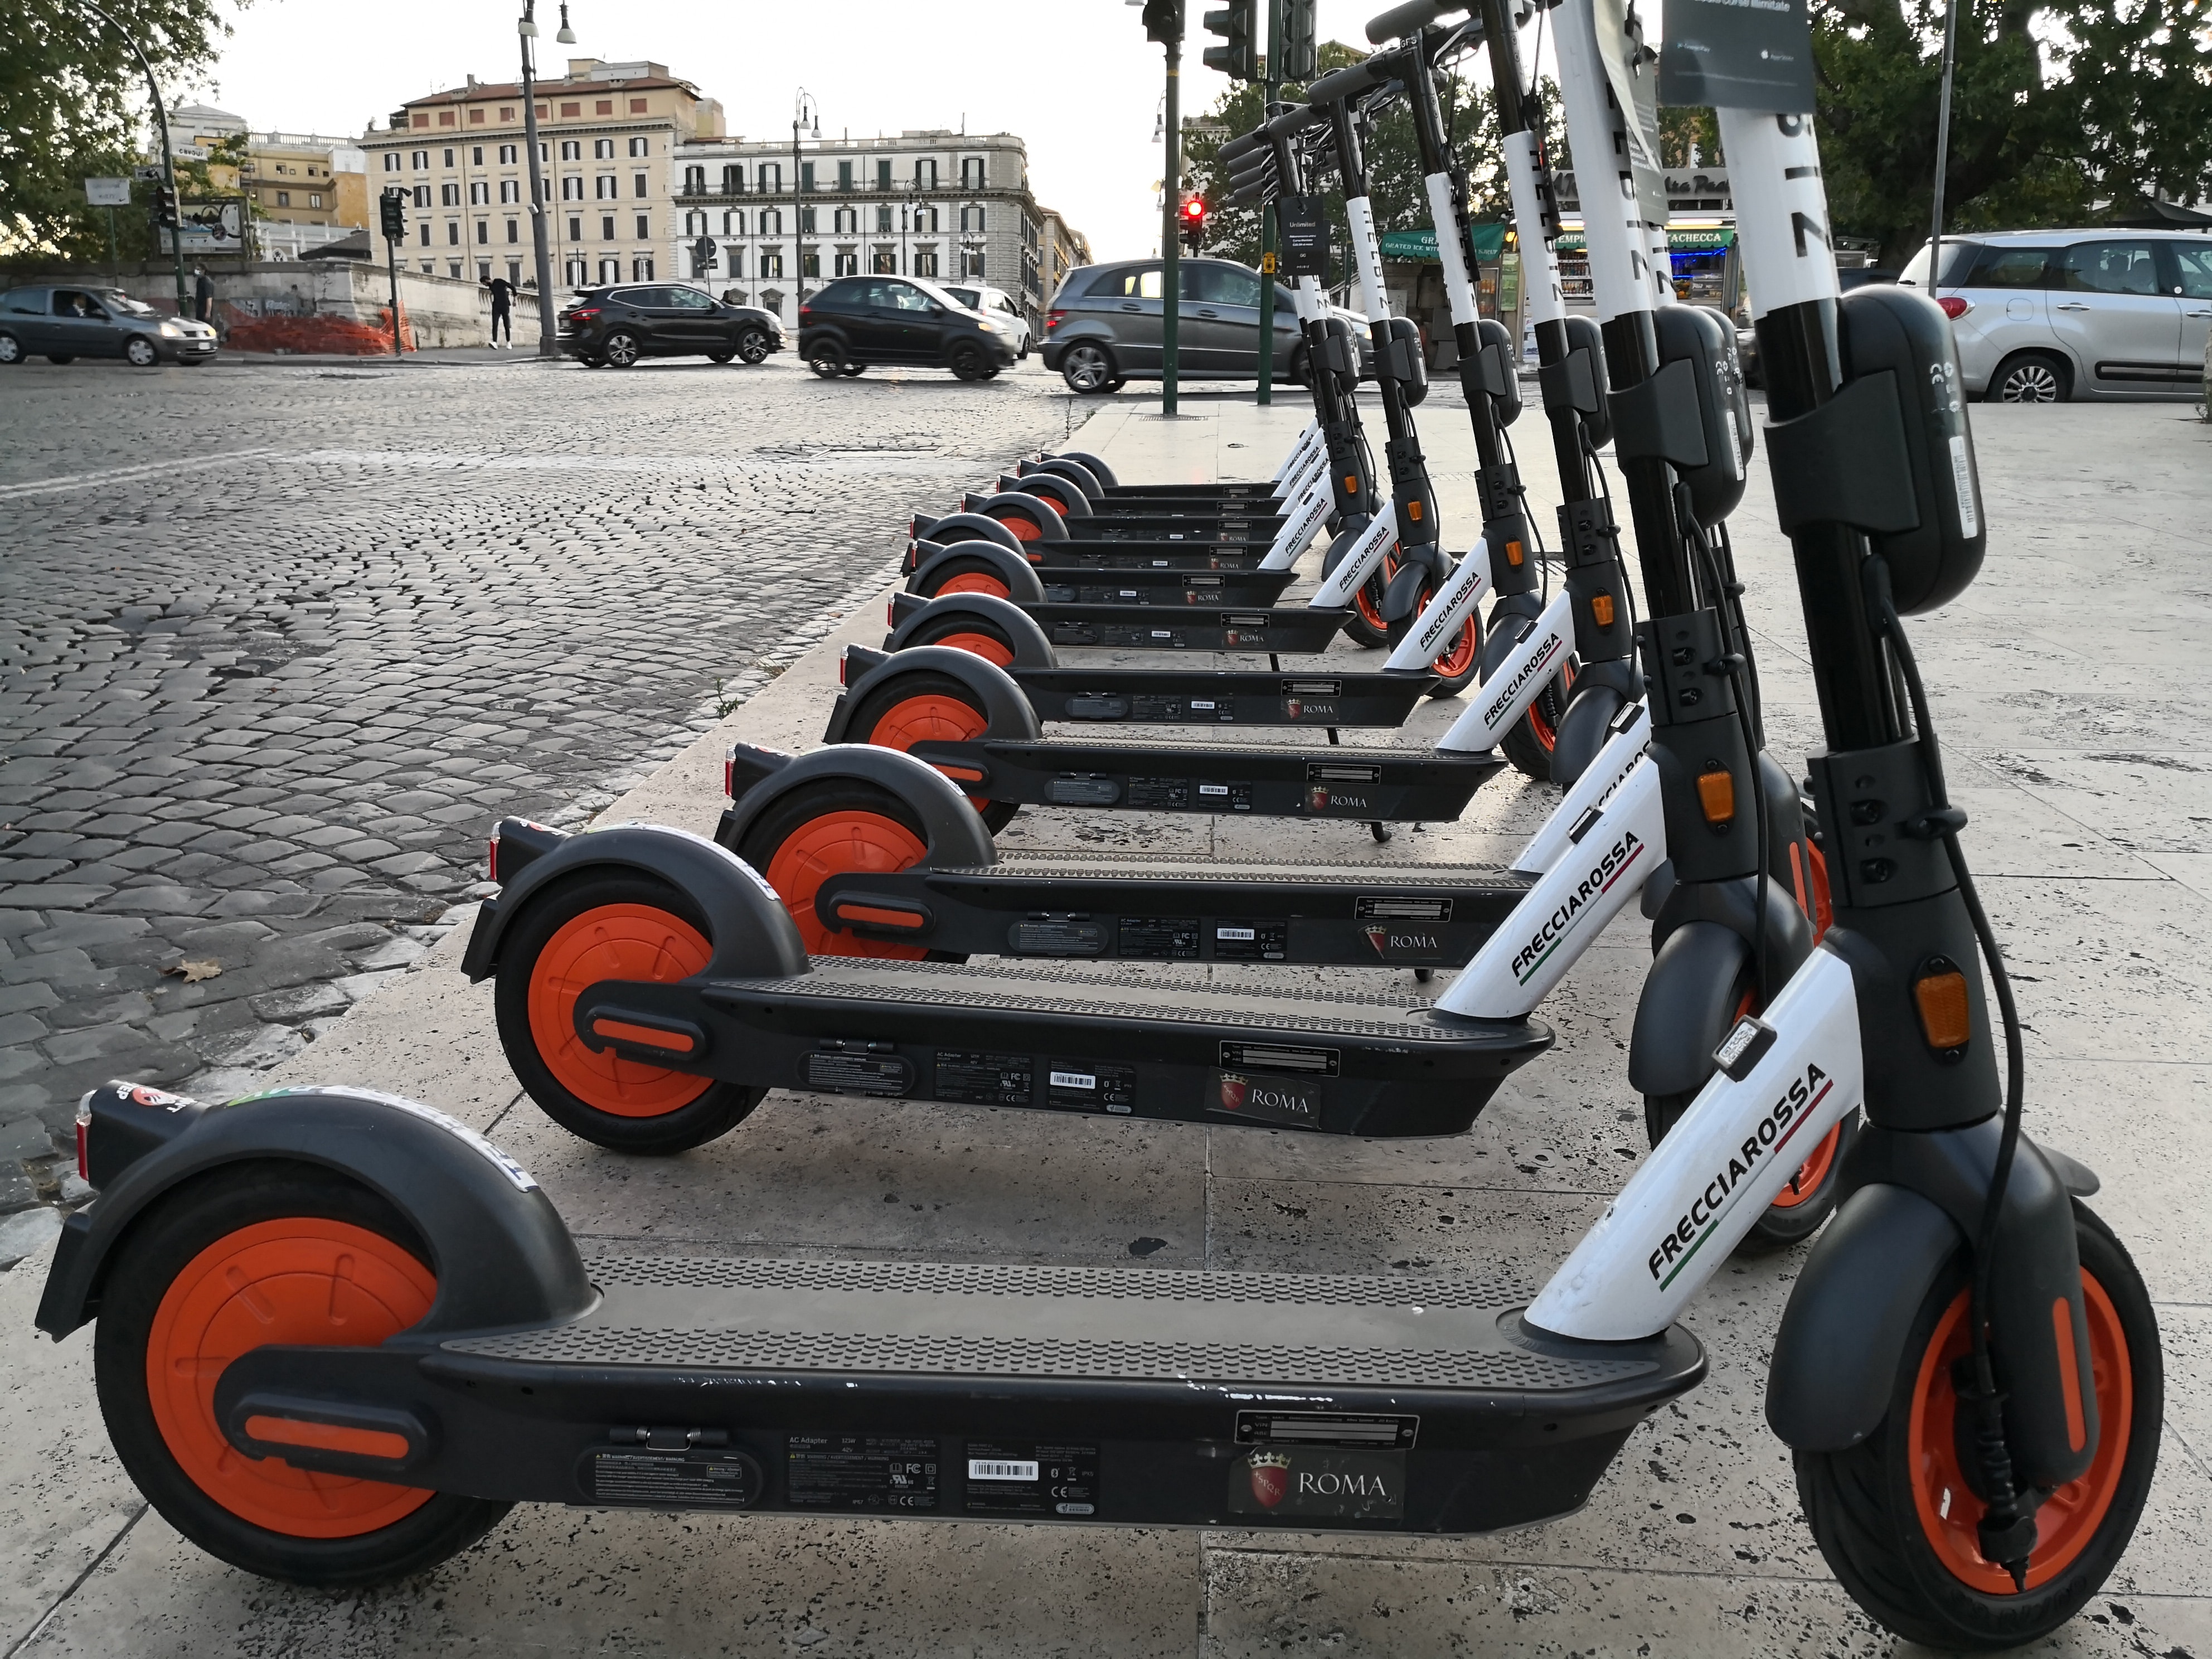
Le società di mobilità condivisa Bird e Micromobility.com (ex Helbiz) sono entrate in scena introducendo soluzioni di trasporto innovative e convenienti, catturando l'attenzione degli abitanti delle città di tutto il mondo.
Tuttavia, mentre il settore della micromobilità entra in una fase più matura, aziende come Bird e Micromobility.com continuano a incontrare ostacoli quando si tratta di raggiungere la stabilità finanziaria. Ciò le ha spinte a rivalutare le loro strategie di espansione eccessivamente ambiziose.
Quali fattori contribuiscono a queste sfide e quali implicazioni comporta per l'intero settore? Le iniziative locali di micromobilità potrebbero fornire una soluzione superiore per soddisfare la crescente domanda di questi servizi? Analizziamo ulteriormente la situazione finanziaria di Bird e Micromobility.com per comprendere meglio.
Fondata nel 2017, Bird è un'azienda di micromobilità che fornisce soluzioni di trasporto elettrico negli Stati Uniti e in Europa. La loro gamma di veicoli condivisi include scooter elettrici ed e-bike. L'azienda vende veicoli anche a distributori, rivenditori e clienti diretti. Con sede a Miami, Florida, Bird impiega attualmente 425 persone e opera in 105 città.
Recentemente, Bird's dati finanziari del primo trimestre 2023 ha rivelato sfide nel mantenimento degli utenti e delle entrate. Nonostante l'implementazione di misure di riduzione dei costi, la performance della società non è riuscita a convincere gli investitori della sua capacità di raggiungere la redditività, vale a dire le azioni della società è crollato di quasi il 19% dopo aver annunciato gli utili del primo trimestre.
Nel 2022, Bird ha affrontato un anno difficile. L'azienda piani annunciati uscire completamente da Germania, Svezia e Norvegia, oltre a chiudere le operazioni in numerosi altri mercati, principalmente di piccole e medie dimensioni, negli Stati Uniti, in Europa, nel Medio Oriente e in Africa. Hanno inoltre ridotto il personale di 23%.
Nonostante un aumento positivo dei ricavi del 12,06% in 2022, la società ha subito perdite sostanziali per un totale di 358,74 milioni di dollari, segnando un significativo aumento del 66,9% rispetto al 2021. Le sfide sono continuate nel 2023 quando Bird ha assistito a un calo delle corse e dei veicoli impiegati. Con una perdita netta di 44,3 milioni di dollari registrata alla fine del primo trimestre del 2023, è probabile che la società continuerà a ridimensionare le proprie operazioni.
Fondata nel 2015 e con sede a New York, Micromobility.com offre servizi di micromobilità in Italia, Stati Uniti e Singapore (43 città in totale), che includono scooter elettrici, biciclette elettriche e ciclomotori elettrici. Gestisce anche Helbiz Kitchen, un ristorante con cucina fantasma che offre solo consegne a domicilio, e la piattaforma di streaming Helbiz Live. L'azienda impiega attualmente 284 persone.
Nel 2023, l'azienda, precedentemente nota come Helbiz, ha subito un rebranding e trasformato in Micromobility.com Inc. Questo rebranding ha coinciso con i piani di lancio di negozi al dettaglio negli Stati Uniti.
Nel 2022, Micromobility.com ha completato con successo il suo acquisizione di Wheels, un operatore di micromobilità condivisa, insieme alle promesse ai suoi investitori che la fusione porterà a un raddoppio delle entrate annuali e faciliterà il percorso verso la redditività. L'azienda si è posta l'obiettivo di capitalizzare l'ampia base di utenti di Wheels, composta da 5 milioni di motociclisti, e di avventurarsi in mercati inesplorati.
Nonostante queste speranze, Micromobility.com ha ottenuto risultati finanziari tutt'altro che stellari in 2022. La società ha raggiunto un fatturato di 15,54 milioni di dollari, indicando una crescita del 21,07% rispetto ai 12,83 milioni di dollari dell'anno precedente. Tuttavia, la società ha subito anche perdite per -82,07 milioni di dollari, con un aumento del 13,3% rispetto al 2021.
Nel 2023, Micromobility.com ha annunciato un frazionamento inverso delle azioni per soddisfare il requisito del prezzo minimo di offerta del Nasdaq Capital Market e rendere le loro azioni ordinarie più attraenti per gli investitori. Questa mossa non è stata una sorpresa, considerando che la società ha ricevuto un avviso di cancellazione dal Nasdaq nel 2022. Insieme al suo costante track record di perdite operative e flussi di cassa negativi nel tempo, le prospettive complessive della performance finanziaria della società sono piuttosto scoraggianti.
Le difficoltà incontrate da Bird e Micromobility.com possono essere in parte spiegate dal loro modello di business sostenuto dal capitale di rischio. Hanno assistito a una rapida espansione e allo stesso tempo hanno perso ingenti somme di denaro. E più si espandevano, più soldi perdevano. Ora, non sorprende vedere i loro modelli di business fortemente sovvenzionati spostare le loro priorità dalla crescita aggressiva alla mitigazione delle perdite e alla ricerca della redditività.
Negli ultimi anni, c'è stato un aumento della popolarità delle società di acquisizione per scopi speciali (SPAC) per la mobilità condivisa. Queste società sono create esclusivamente allo scopo di raccogliere capitali attraverso un'offerta pubblica iniziale e non hanno operazioni commerciali proprie. L'obiettivo finale di una SPAC è l'acquisizione o la fusione con una società esistente.
Le lotte finanziarie sono diventate un tema comune tra le SPAC per la mobilità condivisa Ciò può essere attribuito alla corsa delle aziende a quotarsi in borsa senza prima stabilire un modello di business sostenibile, e Bird e Micromobility.com non fanno eccezione a questa tendenza. Le sfide affrontate da queste aziende sottolineano l'importanza di costruire una base solida e sostenibile prima di entrare nel mercato pubblico.
L'incessante ricerca dell'espansione si è dimostrata una strategia inefficace. Ad esempio alcuni esperti suggeriscono che la decisione di Bird di esternalizzare le proprie operazioni in franchising abbia reso più difficile persuadere le città e assicurarsi i contratti. La loro enfasi sull'ampiezza piuttosto che sulla profondità ha portato a una mancanza di comprensione delle comunità locali e delle sfumature della legislazione locale. Di conseguenza, attori importanti come Uccello e Micromobility.com hanno ritirato le loro flotte da città «meno redditizie».
Secondo un Studio McKinsey, il mercato della micromobilità condivisa ha il potenziale per raggiungere l'incredibile cifra compresa tra 50 e 90 miliardi di dollari entro il 2030, con un tasso di crescita annuo stimato di circa il 40% tra il 2019 e il 2030. Entro il 2030, la micromobilità condivisa potrebbe costituire circa il 10% del mercato complessivo della mobilità condivisa.
In questo contesto, le recenti sfide finanziarie affrontate da Bird e Micromobility.com non devono essere viste come indicative di un futuro cupo per l'intero settore. Questi insuccessi evidenziano invece l'insostenibilità intrinseca di modelli di business aggressivi ed espansivi nel panorama della micromobilità condivisa.
Gli operatori locali con team di terra più piccoli godono di un notevole vantaggio rispetto ad aziende come Bird e Micromobility.com. Concentrandosi sui mercati meno serviti e conoscendo a fondo le rispettive comunità, questi operatori possono offrire un servizio di qualità superiore mantenendo costi inferiori e margini di profitto stabili.
Tornando al rapporto finanziario del primo trimestre 2023 di Bird, hanno anche riportato 0,9 corse per veicolo impiegato al giorno. Ora, confrontiamo questa cifra con quella di altri operatori. Abbiamo condotto un sondaggio coinvolgendo due operatori con sede nell'UE che utilizzano Atom Mobility:
Con l'aumentare delle dimensioni della flotta, la corsa media per veicolo tende a diminuire, come si è visto con Operator 1 e Bird. Tuttavia, il dato dell'Operatore 2 evidenzia il potenziale degli operatori locali di prosperare in città scarsamente servite, cosa che le società di mobilità condivisa più grandi potrebbero trascurare.
Ne abbiamo visto alcuni esempi: Go Green City, una società svizzera di condivisione di ciclomotori elettrici, fornisce attualmente i suoi servizi a Zurigo e Basilea. Il loro piccolo e affiatato team dà priorità alla conoscenza locale, consentendo loro di operare con maggiore flessibilità e agilità, un livello di servizio che aziende più grandi come Bird o Micromobility.com troveranno difficile da eguagliare. Nel complesso, più di 100 progetti hanno lanciato con successo le loro iniziative di mobilità condivisa con L'assistenza di Atom Mobility, che opera in oltre 140 città in tutto il mondo.
Man mano che cresce il desiderio di servizi di micromobilità condivisi, con particolare attenzione alla sicurezza della comunità e all'integrazione etica di queste modalità di trasporto nel sistema di trasporto urbano complessivo, sembra che gli operatori locali abbiano un netto vantaggio rispetto alle grandi multinazionali.
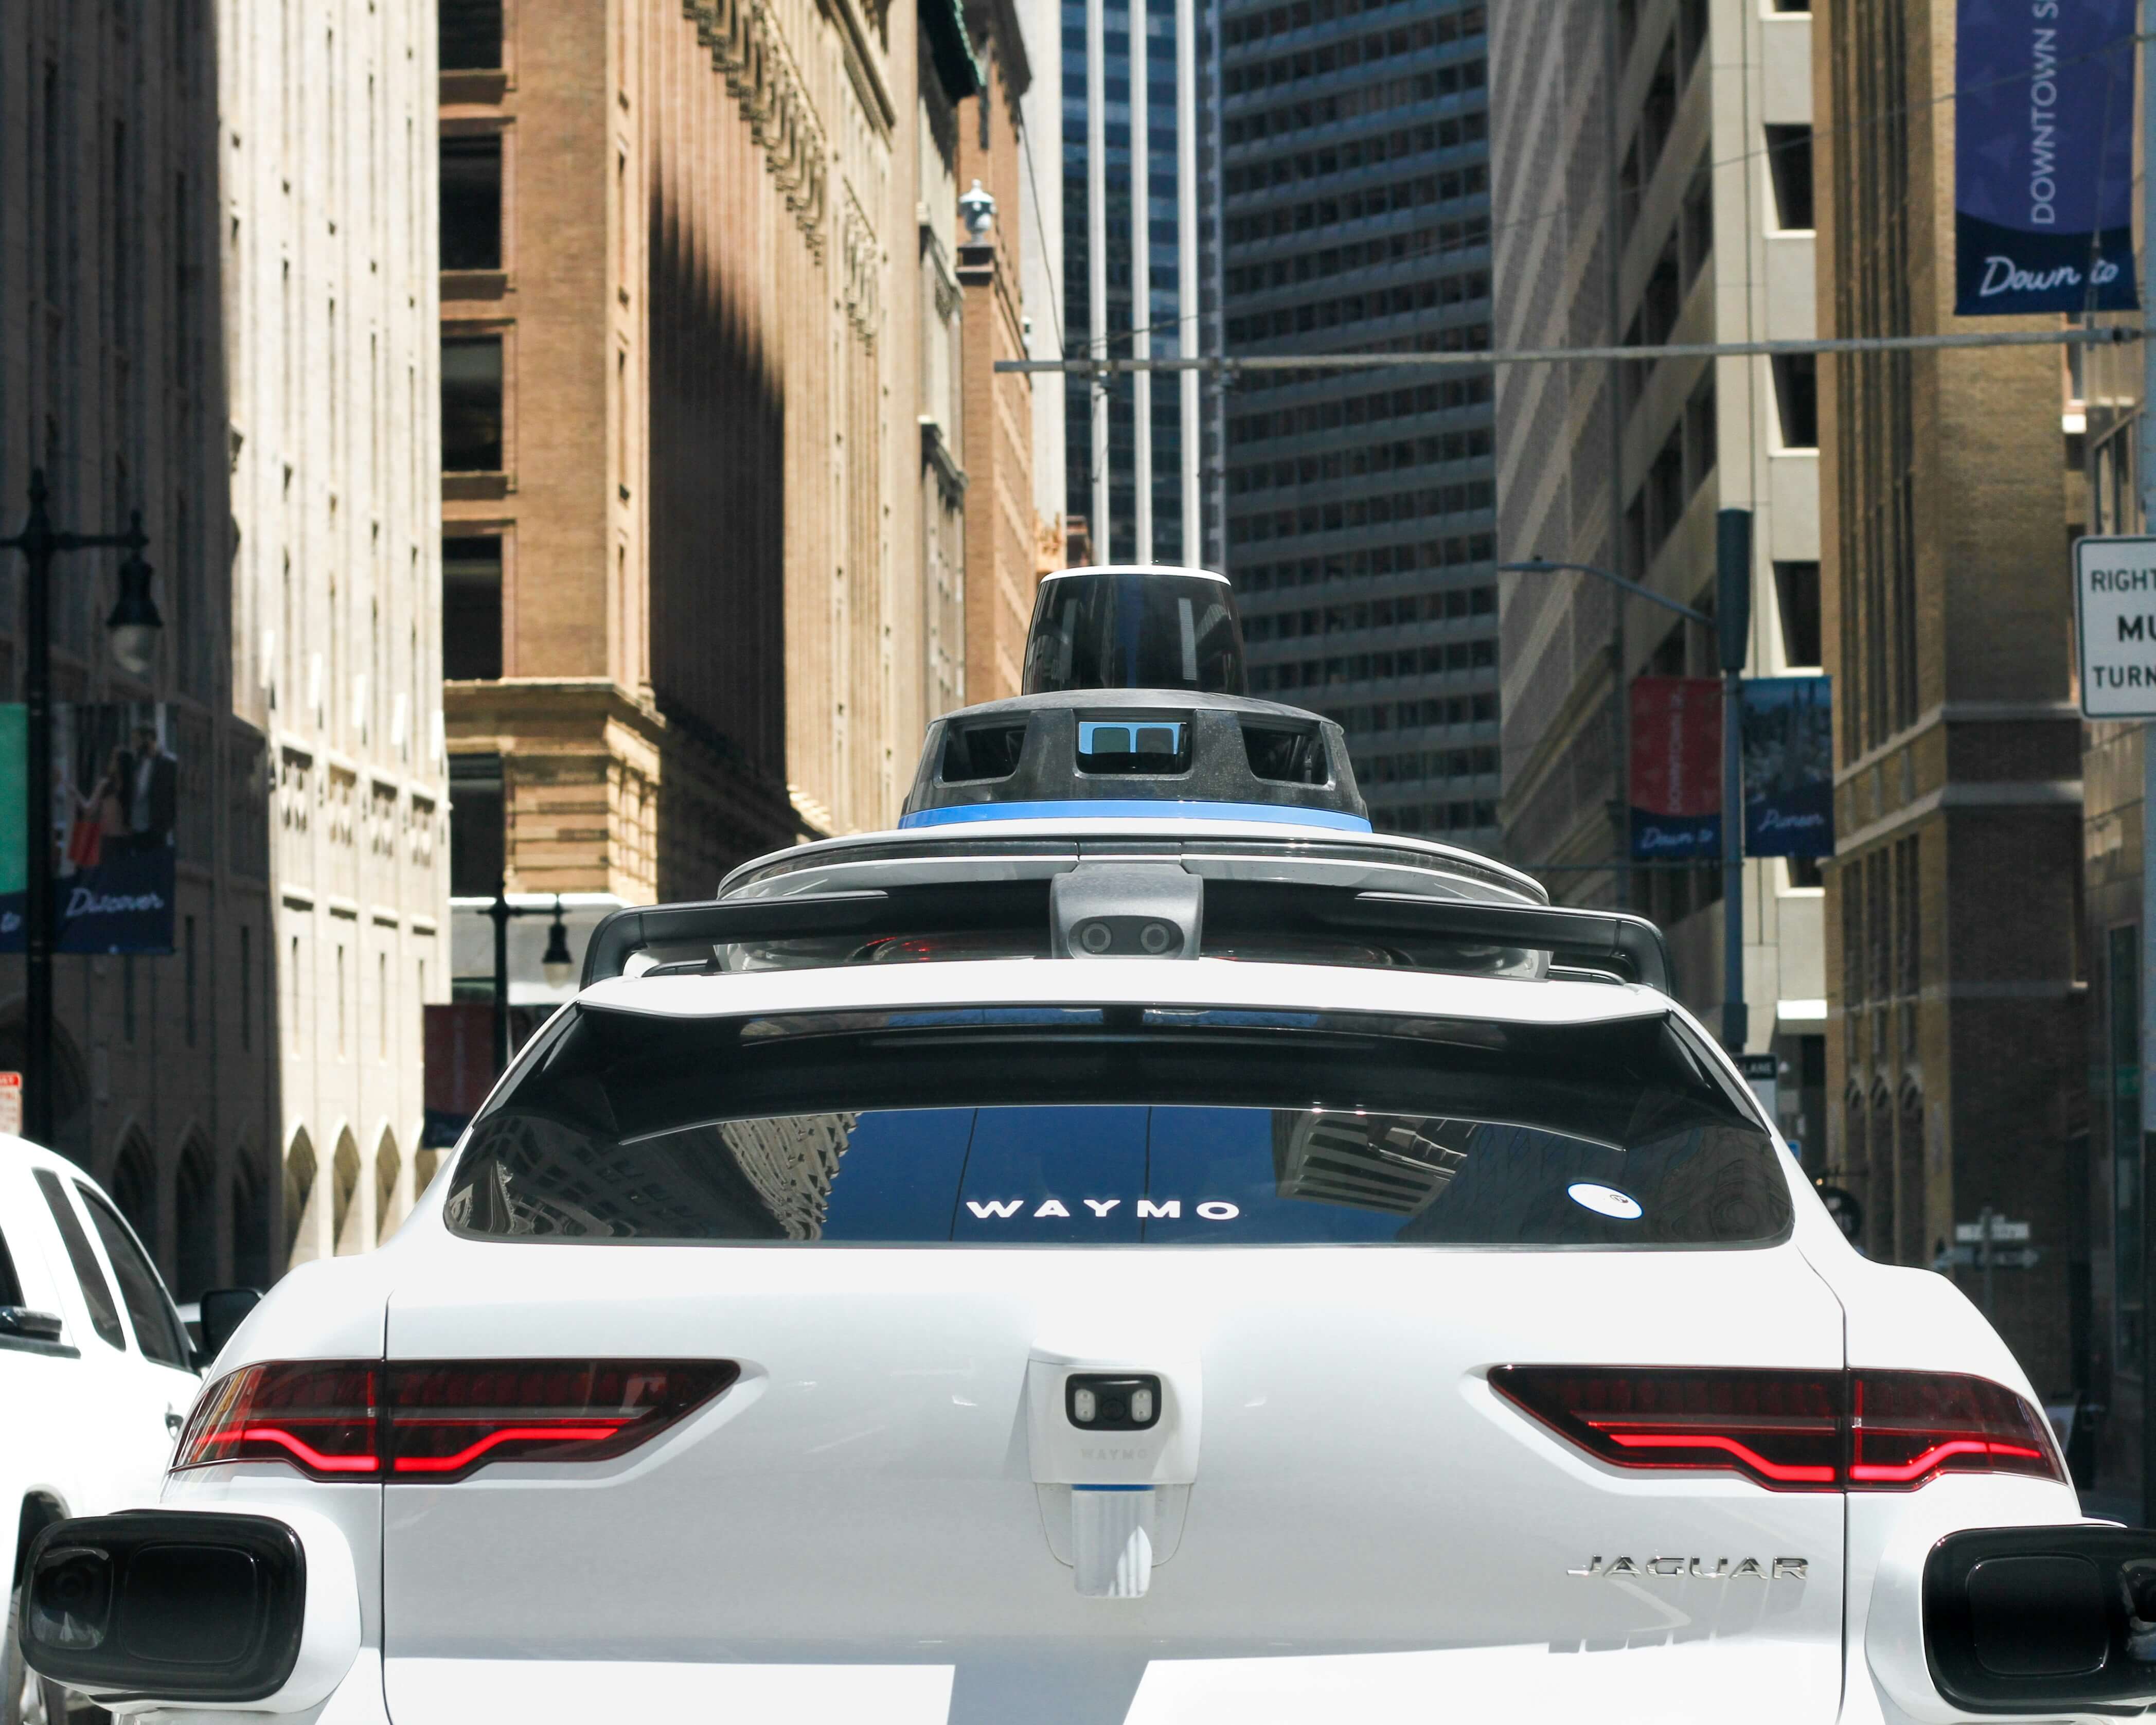
🤖 Chi gestirà concretamente le flotte di robotaxi in Europa? La guida autonoma potrà anche eliminare il conducente, ma non il lavoro necessario dietro al veicolo. I robotaxi richiedono comunque ricarica, pulizia, manutenzione, depositi, assistenza clienti e qualcuno che gestisca la flotta quotidianamente. I primi progetti a Zagabria, Madrid e Londra illustrano diverse fasi di implementazione e mostrano come i fornitori di tecnologia AV, gli operatori di flotte e le piattaforme di prenotazione possano collaborare. Le aziende di taxi, noleggio e car-sharing gestiscono già molte di queste attività. Cosa servirebbe per trasformare quell'esperienza in un business di flotte autonome?
Per il proprietario di una flotta di taxi, i veicoli autonomi potrebbero sembrare eliminare la parte più importante dell'attività attuale: il conducente. Ma anche senza conducenti, qualcuno deve comunque prendersi cura delle auto. Devono essere acquistate o finanziate, ricaricate, pulite, ispezionate e riparate. Qualcuno deve anche gestire i depositi, affrontare gli imprevisti, assistere i clienti e assicurarsi che ci sia un numero sufficiente di auto disponibili.
I primi servizi e test di robotaxi in Europa stanno già mostrando come potrebbe funzionare. L'azienda che sviluppa la tecnologia di guida autonoma non sempre possiede o gestisce le auto. Anche l'app utilizzata dai clienti per prenotare le corse potrebbe provenire da un'altra società. Questo potrebbe lasciare un ruolo importante alle aziende di taxi, noleggio, car-sharing e altre società di flotte che sanno già come gestire i veicoli.
Oggi una compagnia di taxi gestisce sia le auto che i conducenti. I conducenti devono essere reclutati, programmati, pagati e supportati. Con una flotta senza conducente, queste attività finirebbero per scomparire, ma gran parte del lavoro legato alle auto rimarrebbe.
Le auto autonome necessitano comunque di ricarica o rifornimento, pulizia, pneumatici, ispezioni, riparazioni e assicurazione. Hanno anche bisogno di un posto dove parcheggiare quando non sono in servizio. In caso di incidente o problema tecnico, qualcuno deve intervenire per rimettere l'auto in strada. L'assistenza clienti rimane necessaria anche quando si verificano problemi con le prenotazioni o i pagamenti, o quando qualcuno dimentica qualcosa nell'auto.
Alcune di queste attività potrebbero diventare ancora più importanti. I robotaxi sono costosi e ogni ora che un'auto trascorre in ricarica, in pulizia o in attesa di manutenzione è un'ora in cui non può trasportare passeggeri. Moove, ad esempio, fornisce già la proprietà della flotta, depositi, ricarica, manutenzione e operazioni 24/7 per veicoli autonomi.
I conducenti fanno anche molto altro oltre a guidare: notano danni, segnalano guasti, aiutano i passeggeri e intervengono quando qualcosa va storto. Senza un conducente, queste responsabilità richiedono processi chiari e un supporto dedicato. L'esperienza pregressa nella gestione di flotte è un vantaggio, ma gli operatori dovranno adattarla a veicoli che circolano senza nessuno al volante.
Dietro una corsa in robotaxi possono esserci diverse aziende. Una fornisce la tecnologia di guida autonoma, un'altra può possedere le auto e un'azienda locale può occuparsi della flotta. Una piattaforma come Uber può quindi mettere in contatto le auto con i passeggeri. A volte una singola azienda può svolgere diverse di queste funzioni, ma non è sempre così.
Zagabria ne è un esempio. Pony.ai fornisce il sistema di guida autonoma, Verne possiede e gestisce la flotta, e Uber la mette in contatto con i clienti tramite la sua app. Le corse autonome sono diventate commercialmente disponibili tramite Uber nell'agosto 2026 con un operatore autorizzato a bordo. Il 10 settembre, Pony.ai e Verne hanno anche avviato corse di prova per passeggeri completamente senza conducente su un percorso di 22 chilometri che collega alcune zone di Zagabria con l'aeroporto. Si tratta ancora di corse di prova limitate, non di un servizio completamente senza conducente in tutta la città.
Un modello simile è in fase di sperimentazione a Madrid. WeRide, Uber e AVOMO hanno ricevuto l'autorizzazione a settembre 2026 per avviare test e mappature nell'ambito del quadro normativo ES-AV spagnolo. I primi 20 veicoli dispongono di uno specialista a bordo. WeRide fornisce la tecnologia autonoma, Uber mette in contatto le auto con i passeggeri e AVOMO si occupa delle operazioni di flotta. Le operazioni commerciali sono previste per la fine del 2026, ma l'attuale permesso riguarda test e attività preparatorie, non un servizio di taxi senza conducente su larga scala.
A Londra, Wayve e Uber hanno lanciato corse passeggeri autonome supervisionate a settembre 2026. I clienti possono essere abbinati a un veicolo autonomo tramite l'app Uber, ma a bordo è ancora presente un conducente abilitato.
I piani per i prossimi anni sono già molto più ambiziosi. Pony.ai e Uber hanno annunciato ad agosto 2026 l'intenzione di impiegare oltre 2.000 robotaxi in Europa, partendo da Zagabria per poi espandersi in altre quattro città europee.
Bolt e Lucid hanno annunciato un'altra partnership a settembre, con l'obiettivo da parte di Bolt di impiegare almeno 25.000 veicoli autonomi Lucid nelle città europee. Si tratta di un obiettivo futuro, non di 25.000 auto già operative oggi.
Il modo in cui queste flotte vengono possedute e gestite potrebbe variare da una città all'altra. Le normative locali, i veicoli disponibili, le infrastrutture di ricarica e di deposito, nonché le partnership, influenzeranno la configurazione di ciascun servizio.
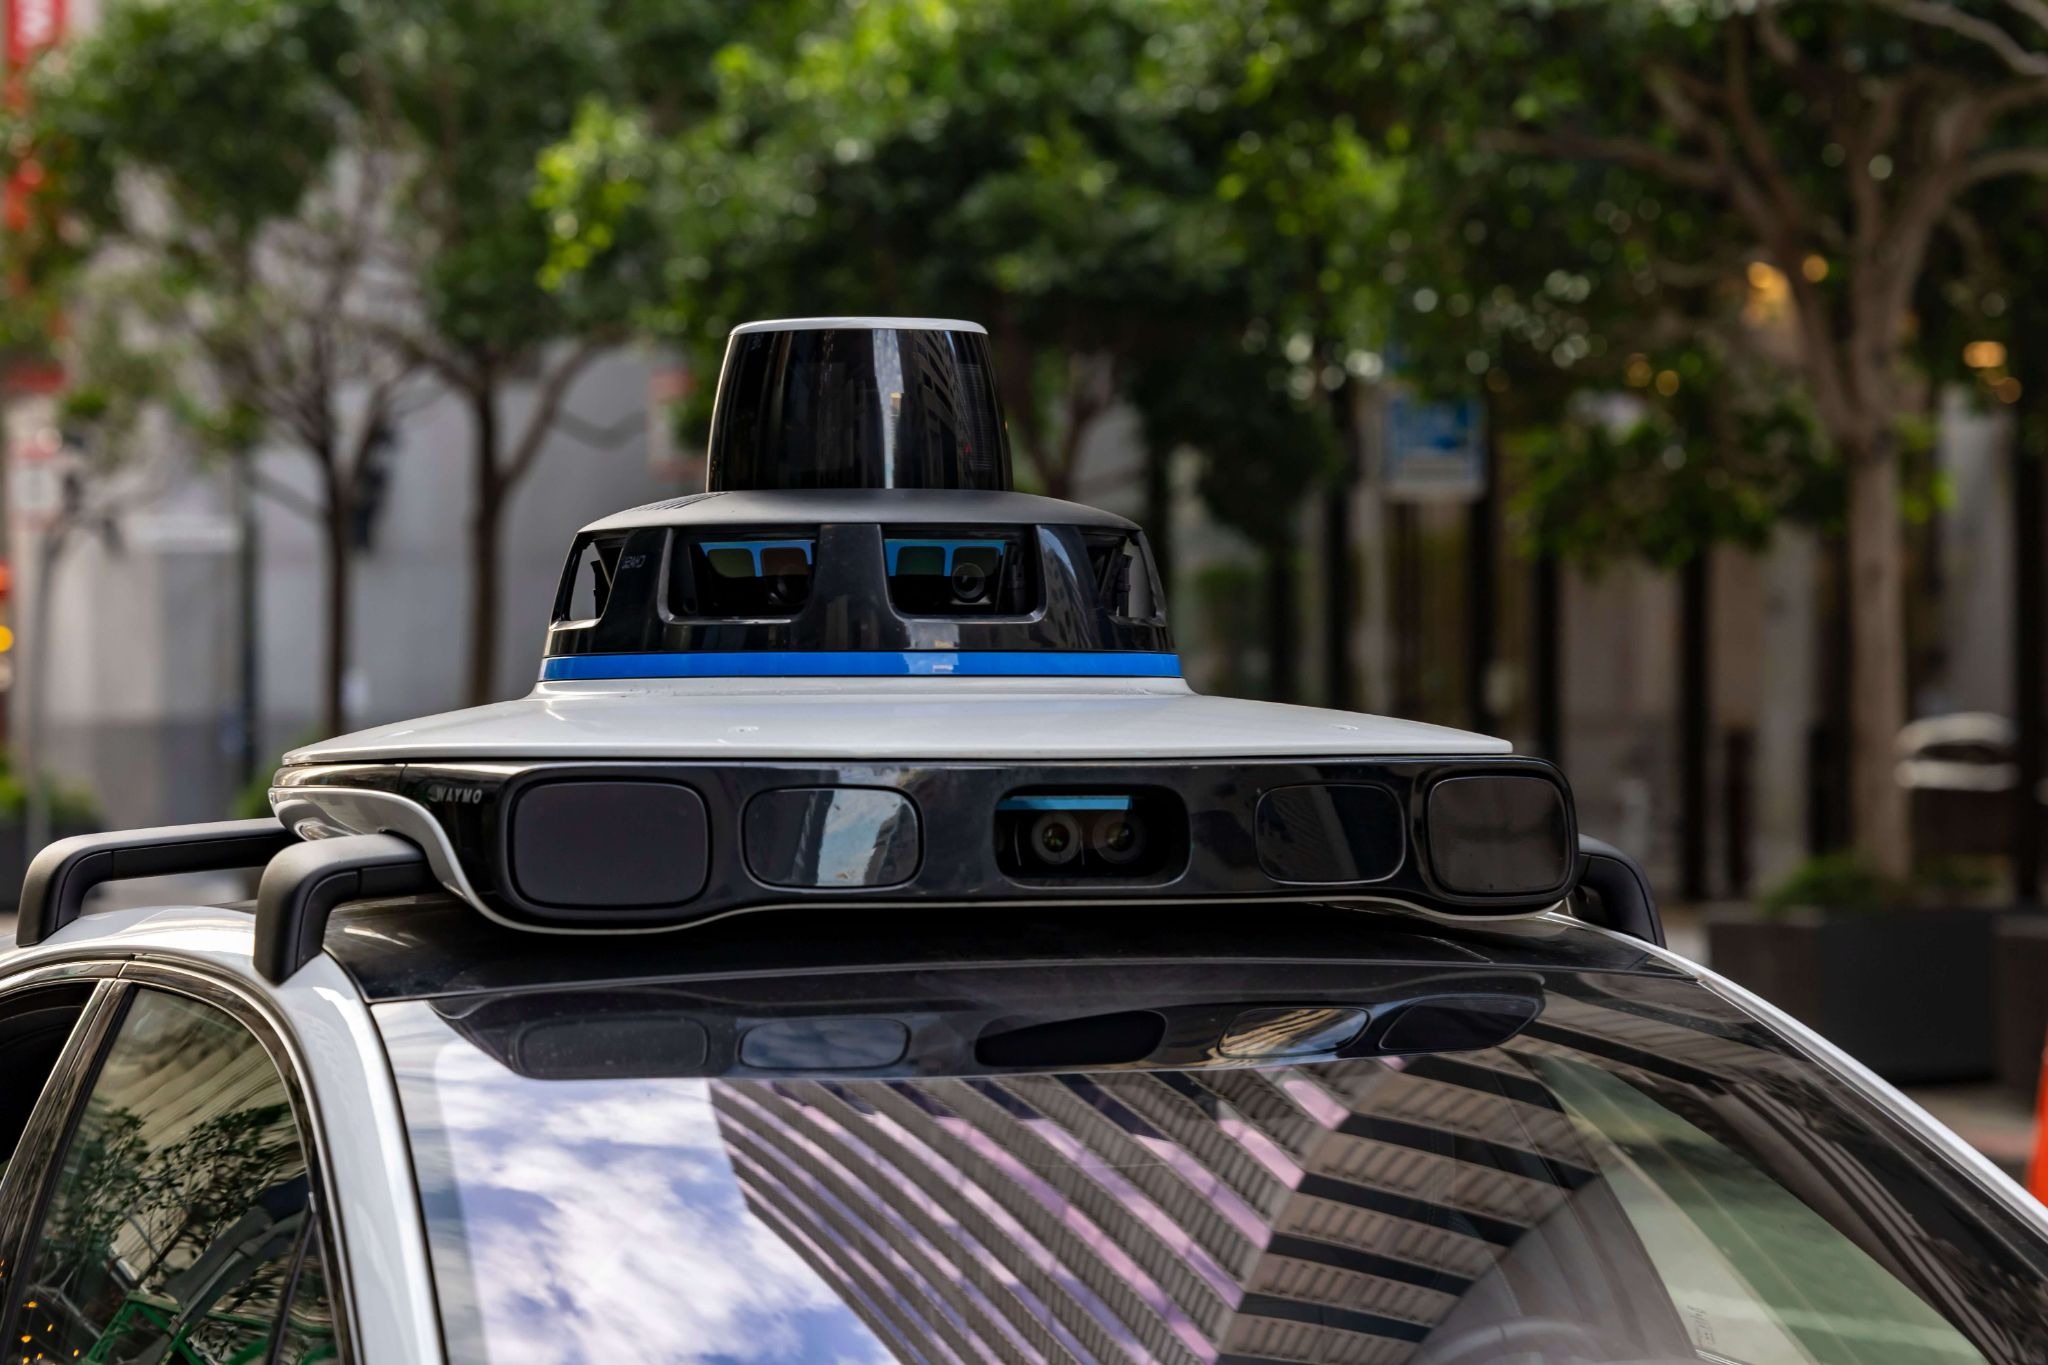
Le compagnie di taxi svolgono già molte delle attività che rimarrebbero necessarie con una flotta autonoma. Si occupano della manutenzione delle auto, gestiscono assicurazioni e incidenti, forniscono assistenza ai clienti e garantiscono la disponibilità di un numero sufficiente di veicoli. Alcune dispongono già di depositi propri, infrastrutture di ricarica o partner per la manutenzione.
Un possibile modello è già visibile a Zagabria. Un'azienda locale possiede e gestisce la flotta autonoma, mentre una piattaforma di ride-hailing più grande fornisce i clienti. In futuro, una compagnia di taxi esistente potrebbe potenzialmente ricoprire un ruolo simile. Invece di gestire auto e conducenti, potrebbe gestire auto autonome che ricevono prenotazioni tramite una piattaforma più ampia.
Ciò non significa che piattaforme come Uber faranno sempre affidamento su altre aziende per la proprietà delle auto. L'accordo del 2026 tra Uber e Rivian prevede un investimento fino a 1,25 miliardi di dollari legato al raggiungimento di determinati obiettivi e stabilisce che Uber o i suoi partner di flotta possano acquistare i veicoli autonomi. Uber sta inoltre sviluppando infrastrutture per flotte autonome. Sono quindi possibili diversi modelli di proprietà.
I veicoli a guida autonoma potrebbero diventare interessanti anche per le società di noleggio e car-sharing, sebbene si tratti di una prospettiva probabilmente ancora lontana. Queste aziende gestiscono già veicoli, manutenzione, pulizia, ricarica, prenotazioni, account dei clienti e pagamenti, quindi gran parte del lavoro pratico è simile.
La guida autonoma potrebbe cambiare anche il modo in cui vengono spostate le auto a noleggio e in condivisione. Oggi, un dipendente potrebbe dover guidare un'auto da una posizione all'altra. In futuro, il veicolo potrebbe potenzialmente farlo da solo all'interno di un'area in cui la guida autonoma è approvata. Potrebbe persino diventare possibile per un'auto a noleggio raggiungere autonomamente il punto di ritiro del cliente.
Senza conducenti, diventa particolarmente importante capire quanto tempo ogni veicolo è effettivamente operativo. Ogni ora trascorsa a ricaricare, a essere pulito, in attesa di manutenzione o semplicemente inutilizzato significa meno tempo a trasportare passeggeri paganti.
Alcuni KPI utili potrebbero essere le ore disponibili per veicolo, le corse a pagamento per veicolo al giorno, i ricavi per veicolo disponibile/giorno, i chilometri a vuoto, i tempi di inattività per ricarica e manutenzione, il costo per corsa e gli incidenti che richiedono l'intervento umano. Questi sono i KPI del settore dei robotaxi più diffusi che un'azienda potrebbe misurare durante un progetto pilota.
Ad esempio, se le auto trascorrono troppo tempo in attesa di ricaricarsi, potrebbe essere necessario modificare l'infrastruttura di ricarica. Un numero elevato di chilometri a vuoto potrebbe significare che le auto non si trovano nei posti giusti, mentre un eccessivo tempo di inattività per manutenzione potrebbe rendere un veicolo più costoso da gestire.
Per entrambi i modelli, il business case dipende dai termini della partnership: chi finanzia i veicoli, chi si assume il rischio quando la domanda è bassa e come vengono ripartiti i ricavi e i costi operativi. Gli operatori dovrebbero valutare cosa rimane dopo il finanziamento del veicolo, l'assicurazione, la ricarica, la manutenzione e le commissioni dei partner. Depositi, team di assistenza locali e un'affidabile disponibilità della flotta potrebbero rendere un operatore un partner prezioso, ma la redditività deve ancora essere dimostrata.
Un'opzione per le flotte di taxi sarebbe quella di collaborare con un'azienda di guida autonoma e una piattaforma di ride-hailing più grande. L'azienda locale potrebbe possedere o gestire le auto e occuparsi della flotta, mentre i clienti prenotano le corse attraverso la piattaforma più grande.
Un'altra opzione potrebbe essere possibile nelle città in cui le grandi piattaforme di ride-hailing non sono presenti o hanno una copertura limitata. Un'azienda locale potrebbe collaborare con un fornitore di veicoli autonomi (AV) approvato, utilizzando al contempo la propria app, le proprie prenotazioni, i pagamenti, l'assistenza clienti e la gestione della flotta.
In entrambi i casi, un'azienda non può semplicemente acquistare auto autonome e iniziare a offrire corse. La tecnologia deve essere approvata e le normative locali devono consentire il servizio. Queste regole saranno inoltre diverse in tutta Europa. La Gran Bretagna, ad esempio, ha introdotto il suo quadro normativo per i servizi passeggeri automatizzati nel 2026. I servizi simili ai taxi o ai veicoli a noleggio privato necessitano del consenso dell'autorità locale competente, mentre la responsabilità per la tecnologia di guida autonoma e il servizio passeggeri sono trattate separatamente.
Un'azienda non ha bisogno di avere auto autonome oggi per iniziare a prepararsi. Un buon primo passo è comprendere in dettaglio la flotta attuale: quanto costa ogni veicolo, quante ore è disponibile, quanto tempo trascorre in ricarica o in riparazione e quando le auto vengono utilizzate maggiormente.
Anche i processi di ricarica, pulizia, manutenzione e gestione del deposito meritano attenzione, poiché tutto ciò sarà comunque necessario con i veicoli autonomi. Un'azienda interessata a un progetto pilota di veicoli autonomi può quindi scegliere una posizione e un caso d'uso, esaminare il processo di autorizzazione locale e iniziare a parlare con i fornitori di tecnologia di guida autonoma.
Anche il software richiederà una certa preparazione. I clienti devono comunque prenotare e pagare le corse, mentre l'azienda ha bisogno di informazioni sulla flotta, assistenza clienti, reportistica e collegamenti tra i propri sistemi e la tecnologia AV. Iniziare con un piccolo progetto pilota consente di testare tutto questo prima di tentare di costruire un servizio più ampio.
ATOM Mobility fornisce già molte delle funzioni software utilizzate dalle aziende di taxi, ride-hailing, noleggio e condivisione, tra cui app per i clienti, prenotazioni, pagamenti, gestione della flotta, attività di manutenzione, analisi e API. Il suo software di ride-hailing include app per passeggeri e conducenti, dispacciamento, pagamenti, dati della flotta, analisi e integrazioni. L' API di ATOM Mobility può anche scambiare dati relativi a veicoli, prenotazioni, corse, pagamenti, telemetria e attività di manutenzione.
ATOM Mobility non fornisce tecnologia per la guida autonoma. Questa verrebbe fornita da un'azienda specializzata in veicoli a guida autonoma (AV) e ogni progetto avrebbe i propri requisiti tecnici e le proprie approvazioni locali. Per un progetto pilota di veicoli a guida autonoma, ATOM Mobility può collaborare con la società di gestione della flotta e il fornitore della tecnologia AV per quanto riguarda l'esperienza dell'utente, le integrazioni, la gestione della flotta e i dati necessari per misurare l'andamento del progetto pilota.
Se gestisci una flotta di taxi, noleggio o sharing e desideri esplorare un progetto pilota di veicoli a guida autonoma, ATOM Mobility può aiutarti a pianificare la configurazione delle prenotazioni e della gestione della flotta, le integrazioni e le metriche necessarie per effettuare i test insieme a un partner tecnologico specializzato in veicoli a guida autonoma.
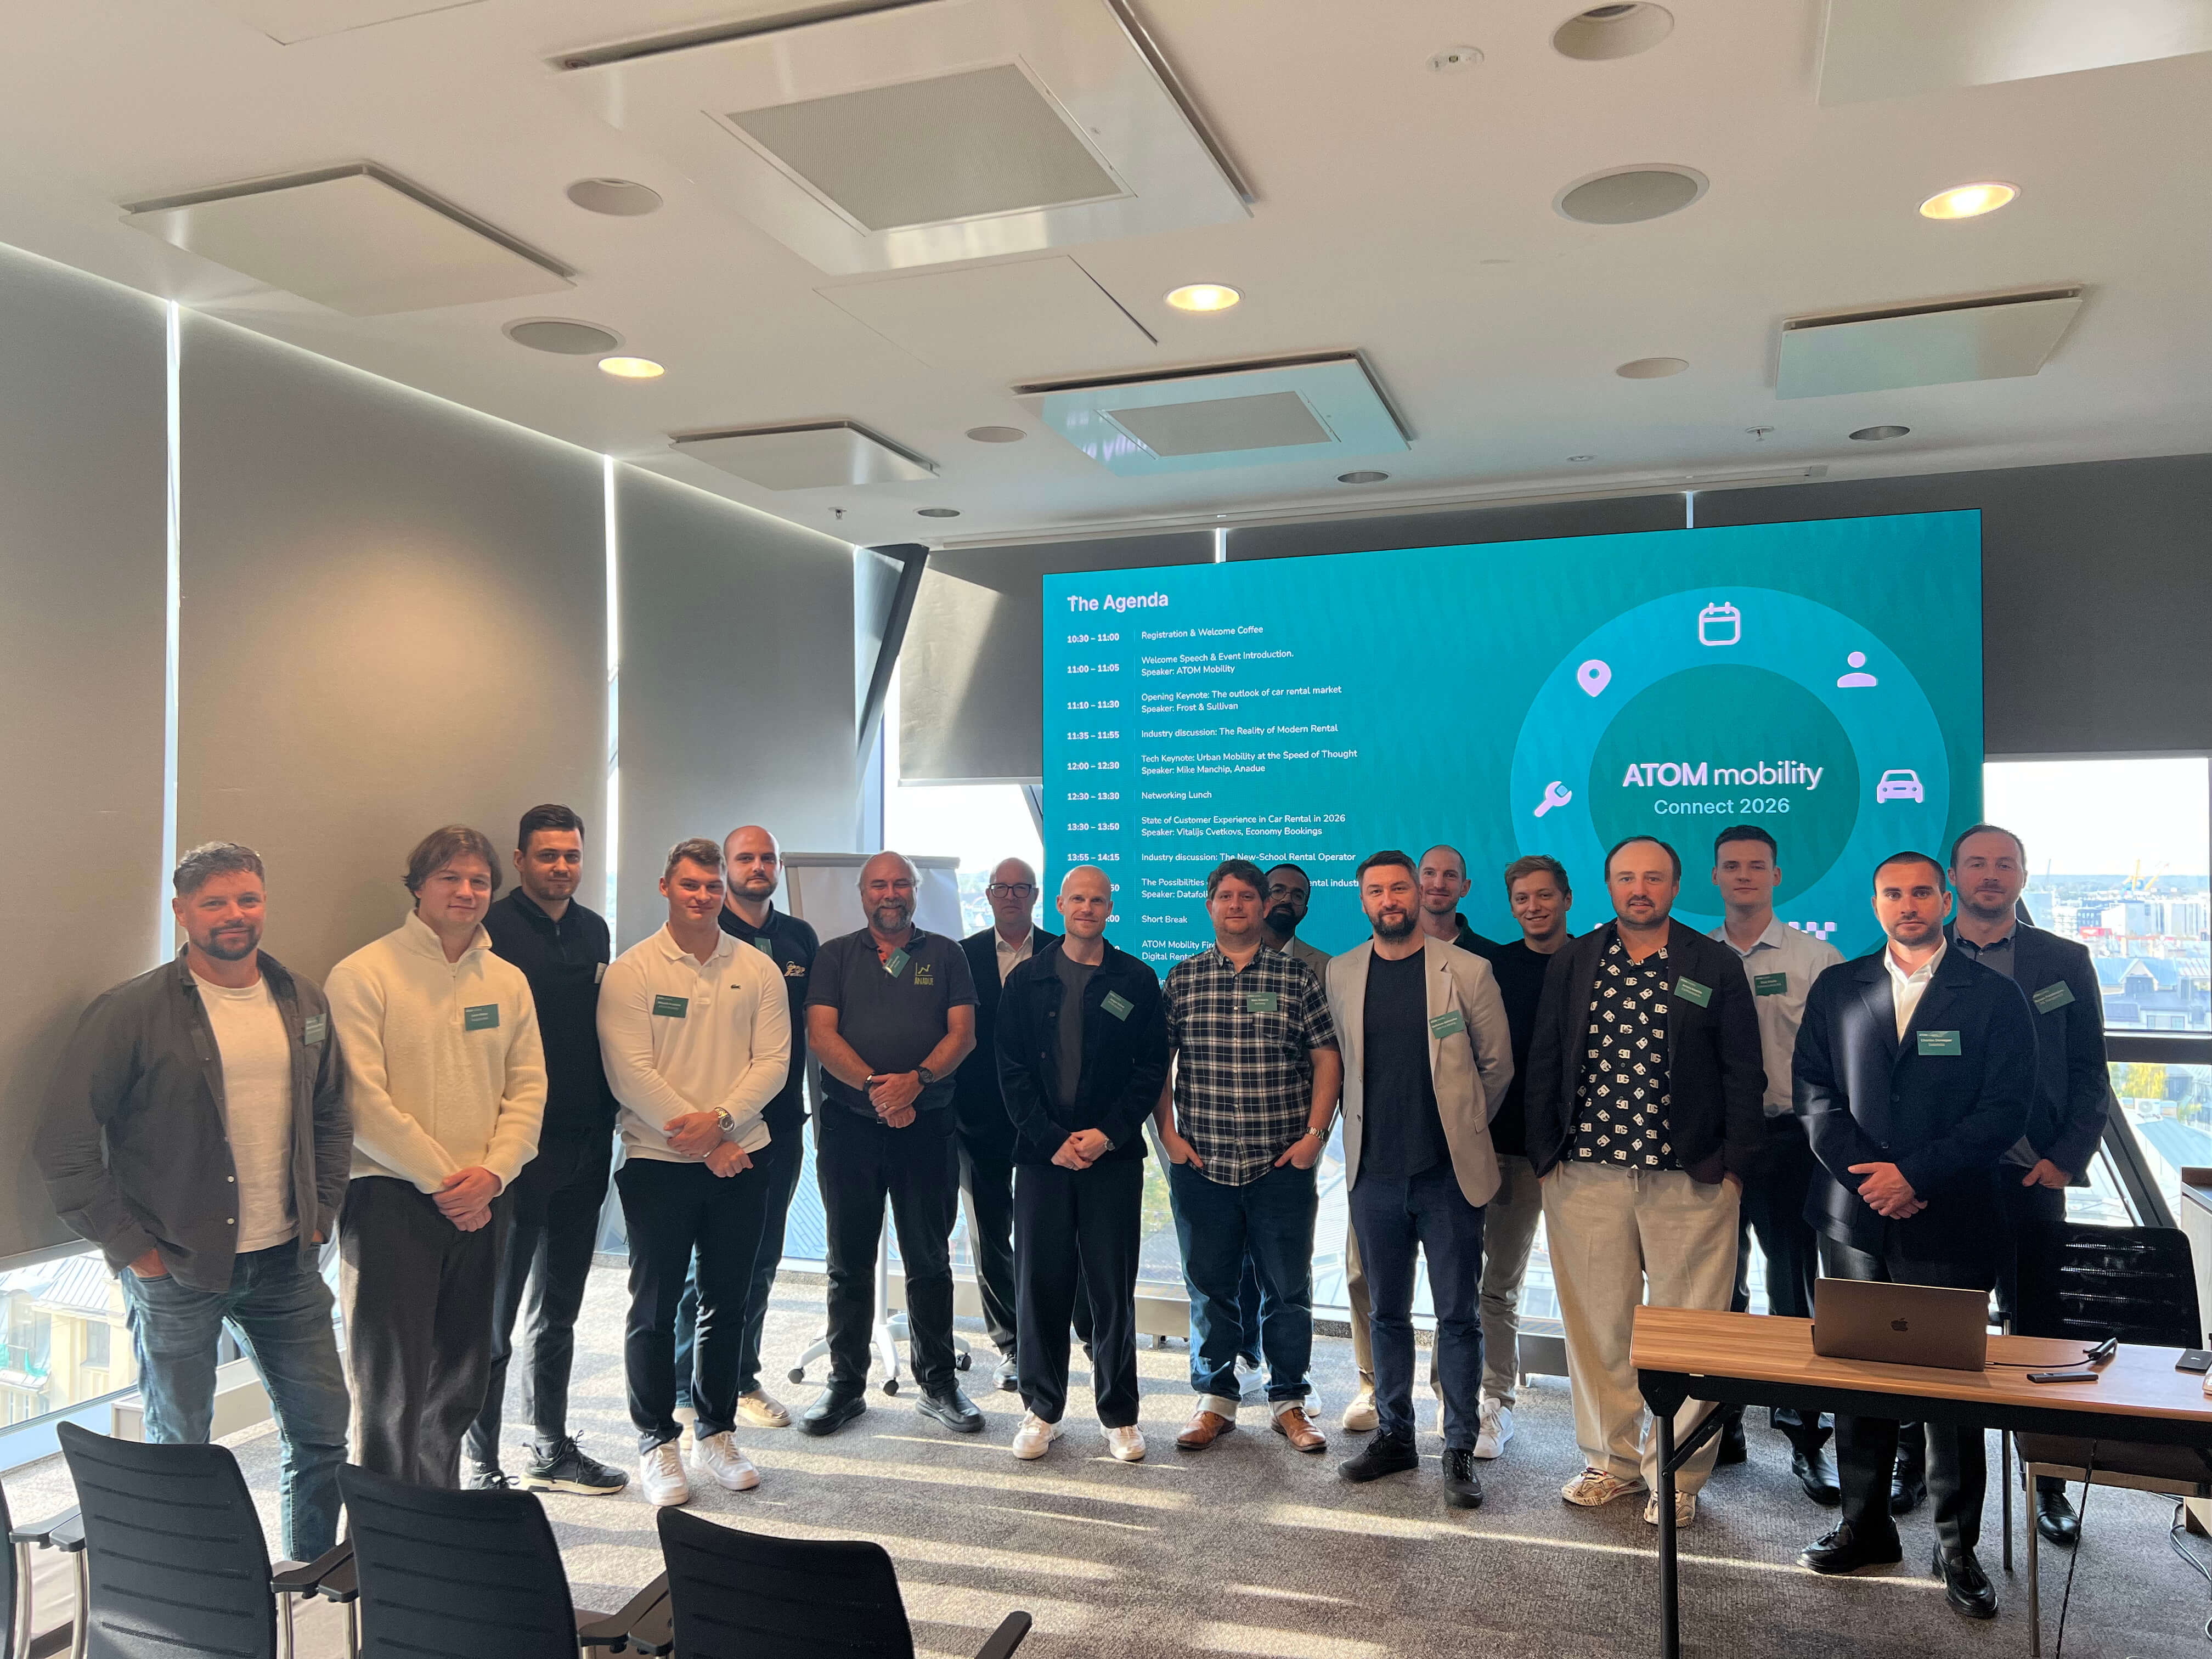
L'ATOM Connect Rental 2026 ha riunito a Riga, l'8 ottobre, operatori del noleggio, aggregatori e partner tecnologici per discutere il futuro del settore. I temi principali hanno riguardato la pressione sui margini, le frizioni nell'esperienza cliente, le decisioni basate sui dati per la gestione della flotta, le assicurazioni e le operazioni keyless. Il messaggio centrale: la crescita dipende dal miglioramento dell'esperienza del cliente e dall'efficienza della flotta, attraverso passi concreti che gli operatori possono intraprendere fin da subito.
L'8 ottobre 2026 ci siamo riuniti al piano panoramico dell'AC Hotel by Marriott a Riga per ATOM Connect Rental 2026.
Seguendo l'approccio incentrato sulla community dei nostri precedenti summit sulla mobilità, il nostro obiettivo per questa edizione era semplice: evitare il rumore di fondo, le presentazioni generiche e gli stand commerciali delle fiere tradizionali. Abbiamo invece riunito in un ambiente intimo operatori del noleggio auto, responsabili di franchising regionali, aggregatori e pionieri della tecnologia per una conversazione aperta e senza filtri sulla direzione del noleggio veicoli e su cosa serva realmente per raggiungerla.
L'agenda della giornata ha rispecchiato questo intento. Invece di trattare la digitalizzazione come una parola d'ordine, le sessioni hanno esplorato le realtà operative del settore: dalle forze macroeconomiche globali ai punti di attrito critici al banco del noleggio.
Ecco un riepilogo delle principali discussioni, dei dati di settore e dei punti chiave emersi dal summit.
Aprendo i keynote del mattino, Frost & Sullivan ha gettato le basi strategiche esaminando come il noleggio veicoli si stia trasformando da un modello basato sul possesso di asset a un ecosistema di mobilità flessibile e abilitato dal digitale.
La loro analisi ha evidenziato tre forze che stanno attualmente rimodellando il settore:
Il concetto chiave della loro presentazione è stato chiaro:
"I vincitori non si limiteranno a gestire più veicoli, ma gestiranno il cliente, la flotta e l'ecosistema in modo più intelligente."
Guardando al futuro, Frost & Sullivan ha sottolineato che il valore deriverà da modelli di noleggio basati sull'esperienza (percorsi personalizzati e a basso contatto), abbonamenti per veicoli commerciali e LCVe partnership di ecosistema che massimizzano i ricavi per veicolo, cliente e viaggio.
Dopo pranzo, Vitalijs Cvetkovs, Head of Commerce di EconomyBookings.com, ha tenuto una sessione sorprendentemente schietta e supportata dai dati sul perché il noleggio auto rimanga il percorso cliente più problematico nel settore dei viaggi.

Mentre prenotare un volo o un hotel è relativamente semplice, il noleggio auto costringe il cliente a decodificare decine di marchi, codici veicolo ACRISS ("o simili"), regole sui depositi, livelli assicurativi e politiche sul carburante. Basandosi sui dati di oltre un milione di prenotazioni annuali, Vitalijs ha individuato i quattro punti di attrito in cui il settore perde clienti:
Vitalijs ha concluso con un'intuizione commerciale fondamentale: nell'era dell'intelligenza artificiale e dei riassunti istantanei delle recensioni, le esperienze negative dei clienti diventano immediatamente visibili. L'esperienza del cliente è l'unico fattore di fidelizzazione sostenibile, e aggregatori e operatori devono collaborare per assorbire gli attriti invece di scaricarli sul viaggiatore.
Oltre alle macro-tendenze e ai percorsi dei clienti, le sessioni tecniche si sono concentrate su strumenti pratici che gli operatori possono implementare fin da subito:
A conclusione del pomeriggio, ATOM Mobility ha ospitato una conversazione informale con INVERS per discutere i dettagli pratici dell'implementazione di flotte "digital rental-ready".
La sessione si è concentrata sull'esecuzione pratica. Attraverso esempi reali, la discussione ha evidenziato come la telematica, l'hardware CAN-bus e gli immobilizzatori remoti consentano agli operatori tradizionali di lanciare stazioni virtuali, servire sedi fuori aeroporto e automatizzare i flussi di lavoro per i veicoli sostitutivi senza aumentare i costi del personale.
Il punto chiave: modernizzare una flotta non richiede un passaggio immediato e rischioso al digitale. Le operazioni ibride consentono alle aziende di autonoleggio consolidate di introdurre la consegna delle chiavi 24/7 accanto alle operazioni standard.
Il valore del confronto diretto
Al termine delle presentazioni, mentre le conversazioni si spostavano verso l'aperitivo serale con vista su Riga, il feedback ha rispecchiato ciò che ha reso speciali i precedenti eventi ATOM Connect: il vero valore sta nel confronto diretto tra i partecipanti.
Limitando il numero di partecipanti e selezionando un pubblico di operatori attivi nel settore, le conversazioni sono andate oltre le presentazioni di alto livello. Un sentito ringraziamento a tutti i nostri relatori, partner e ospiti che si sono uniti a noi a Riga. Il settore dell'autonoleggio si sta evolvendo rapidamente e siamo orgogliosi di offrire lo spazio in cui l'industria si riunisce per pianificare il futuro.
Rimani aggiornato sui prossimi eventi ATOM Connect seguendoci su LinkedIn!
Usa le credenziali di test per accedere - Numero di telefono: +1 123123123, Codice: 777777
Credenziali demo dell'app Driver - Email: test@atom.com, Password: autista