Qui fait le mieux l'autopartage : les OEM ou les start-up ?
7/2/2025
min. de lecture
Le secteur de l'autopartage est à la croisée des chemins. Autrefois considérée comme l'avenir de la mobilité urbaine, elle a connu des succès et des échecs, certains acteurs prospérant tandis que d'autres fermaient boutique. Nous nous demandons donc : pourquoi certaines entreprises d'autopartage échouent alors que d'autres continuent de croître ? Et surtout, que faut-il pour gérer une entreprise d'autopartage durable et rentable dans le contexte concurrentiel actuel ?
Les récents développements sont révélateurs. Deux entreprises d'autopartage soutenues par des OEM ont récemment fermé leurs portes, tandis que les opérateurs indépendants continuent de se développer, et un nouvel entrant, Kia, vient de lancer son propre service. Cet article vous présente les défis, les principaux facteurs de réussite et le rôle évolutif de la technologie dans l'industrie.
Avant de plonger dans des cas spécifiques, il est important de clarifier ce que sont les OEM (Original Equipment Manufacturers) et en quoi ils diffèrent des startups. Les OEM sont des constructeurs automobiles traditionnels, des entreprises comme Kia, Volvo ou Ford, qui produisent et vendent principalement des véhicules sous leur propre marque. Certains OEM ont étendu leurs activités aux services de mobilité, y compris l'autopartage, mais rencontrent souvent des difficultés car ils se concentrent principalement sur la vente de voitures.
En revanche, les startups et les opérateurs indépendants comme Mobilité verte sont conçus à partir de zéro en tant que fournisseurs de services de mobilité. Ils ne fabriquent pas de voitures mais se concentrent entièrement sur l'expérience d'autopartage, en optimisant les opérations, la technologie et le service client. Cette différence d'orientation détermine souvent le succès ou l'échec du secteur de l'autopartage.
Les constructeurs automobiles reconnaissent depuis longtemps le potentiel de l'autopartage comme moyen de diversifier les sources de revenus, de renforcer la fidélité à la marque et d'explorer de nouveaux modèles commerciaux en matière de mobilité. Cependant, l'histoire a montré que le simple fait de mettre des voitures dans les rues et de créer une application ne suffit pas pour que l'autopartage fonctionne.
Plusieurs services d'autopartage soutenus par les OEM ont eu du mal à maintenir leur rentabilité. Les Volvo Volvo à la demande a récemment annoncé sa fermeture dans le cadre d'une stratégie plus large visant à optimiser les coûts. De même, SEAT a cessé ses activités fin 2024 en raison de la baisse de la demande et de la hausse des coûts opérationnels (31 millions d'euros de pertes totales, dont 11 millions d'euros de pertes rien qu'en 2023, pour un chiffre d'affaires de 16 millions d'euros).
Les défis auxquels sont confrontés les OEM en matière d'autopartage sont dus à plusieurs facteurs :
Cependant, ces fermetures ne signifient pas nécessairement que l'autopartage en lui-même n'est pas un modèle durable. Ils soulignent plutôt la nécessité d'adopter une approche différente, une approche que les acteurs indépendants exécutent plus efficacement.

Alors que les entreprises d'autopartage OEM rencontrent des difficultés, les opérateurs indépendants tels que GreenMobility connaissent une croissance. Contrairement aux constructeurs automobiles traditionnels, ces entreprises sont conçues à partir de zéro en tant que fournisseurs de services de mobilité, ce qui leur permet de fonctionner de manière plus efficace.
La croissance de GreenMobility peut être attribuée à :
En misant sur une approche axée sur le numérique, ces entreprises sont en mesure d'optimiser l'utilisation des véhicules, de réduire les coûts d'exploitation et d'offrir une expérience utilisateur fluide, ce que les OEM ont souvent du mal à atteindre.
L'entrée de KIA dans l'autopartage suscite-t-elle de nouveaux espoirs ?
Dans ce contexte en pleine mutation, Kia a fait son entrée sur le marché de l'autopartage avec son nouveau service, Offre et offre. Contrairement aux précédentes tentatives d'autopartage des OEM, le modèle de Kia se concentre sur les entreprises plutôt que sur les particuliers. Ce service permet aux entreprises de louer des véhicules sur une base mensuelle et de les partager avec leurs employés, leurs partenaires ou leurs clients via une plateforme numérique.
Pourquoi cette approche est-elle judicieuse ?
S'il est bien exécuté, le modèle d'autopartage axé sur les entreprises de Kia pourrait s'avérer être une approche commerciale durable, évitant de nombreux écueils qui ont entravé les précédentes tentatives d'autopartage des OEM.

Que peuvent donc apprendre les entreprises d'autopartage actuelles et futures de ces expériences ?
La rigidité des modèles commerciaux et le manque de flexibilité constituent les principaux obstacles à la réussite. Les services d'autopartage doivent être hautement adaptables et exploiter les données pour ajuster les prix, la localisation des flottes et les offres de services de manière dynamique.
L'autopartage est une activité à forte intensité de capital. Les opérateurs doivent optimiser l'efficacité de leur flotte, réduire les temps d'arrêt et contrôler les coûts de maintenance et d'assurance. C'est là que les opérateurs indépendants obtiennent souvent de meilleurs résultats que les OEM, car ils sont plus agiles dans la gestion des dépenses.
La qualité d'une plateforme d'autopartage dépend de sa technologie. Les entreprises qui collaborent avec des fournisseurs de technologies de mobilité tels que Mobilité ATOM peuvent bénéficier de systèmes de réservation avancés, d'une gestion de flotte automatisée et d'une prise de décision basée sur les données, éléments clés d'un service fluide et rentable.
Il est crucial de choisir la ville ou la région idéale pour l'autopartage. Des facteurs tels que l'intégration des transports en commun, la réglementation du stationnement et la densité de population urbaine peuvent faire ou défaire une entreprise d'autopartage.
L'autopartage ne se limite pas à donner accès à des véhicules, il s'agit d'un service d'excellence, de commodité et d'expérience utilisateur. Pour réussir, les OEM doivent repenser leur approche et adopter un état d'esprit davantage centré sur le client.
L'avenir de l'autopartage
Le secteur de l'autopartage se trouve à un point d'inflexion. Alors que certains services soutenus par les OEM se sont heurtés à des obstacles, des opérateurs indépendants tels que GreenMobility et des initiatives stratégiques telles que Hyr & Dela de Kia montrent que le succès est toujours possible avec la bonne approche. La clé réside dans l'adaptabilité, le contrôle des coûts, l'intégration technologique et la focalisation sur le marché.
Alors que le secteur continue d'évoluer, l'entrée de Kia dans le domaine de l'autopartage d'entreprise constitue une évolution passionnante. Grâce à une stratégie intelligente et à une exécution solide, ils ont le potentiel de se tailler une place de choix sur le marché.
Nous suivrons les progrès de Kia et, en attendant, nous leur souhaitons bonne chance dans leur nouvelle aventure. Espérons qu'ils soient là pour rester !
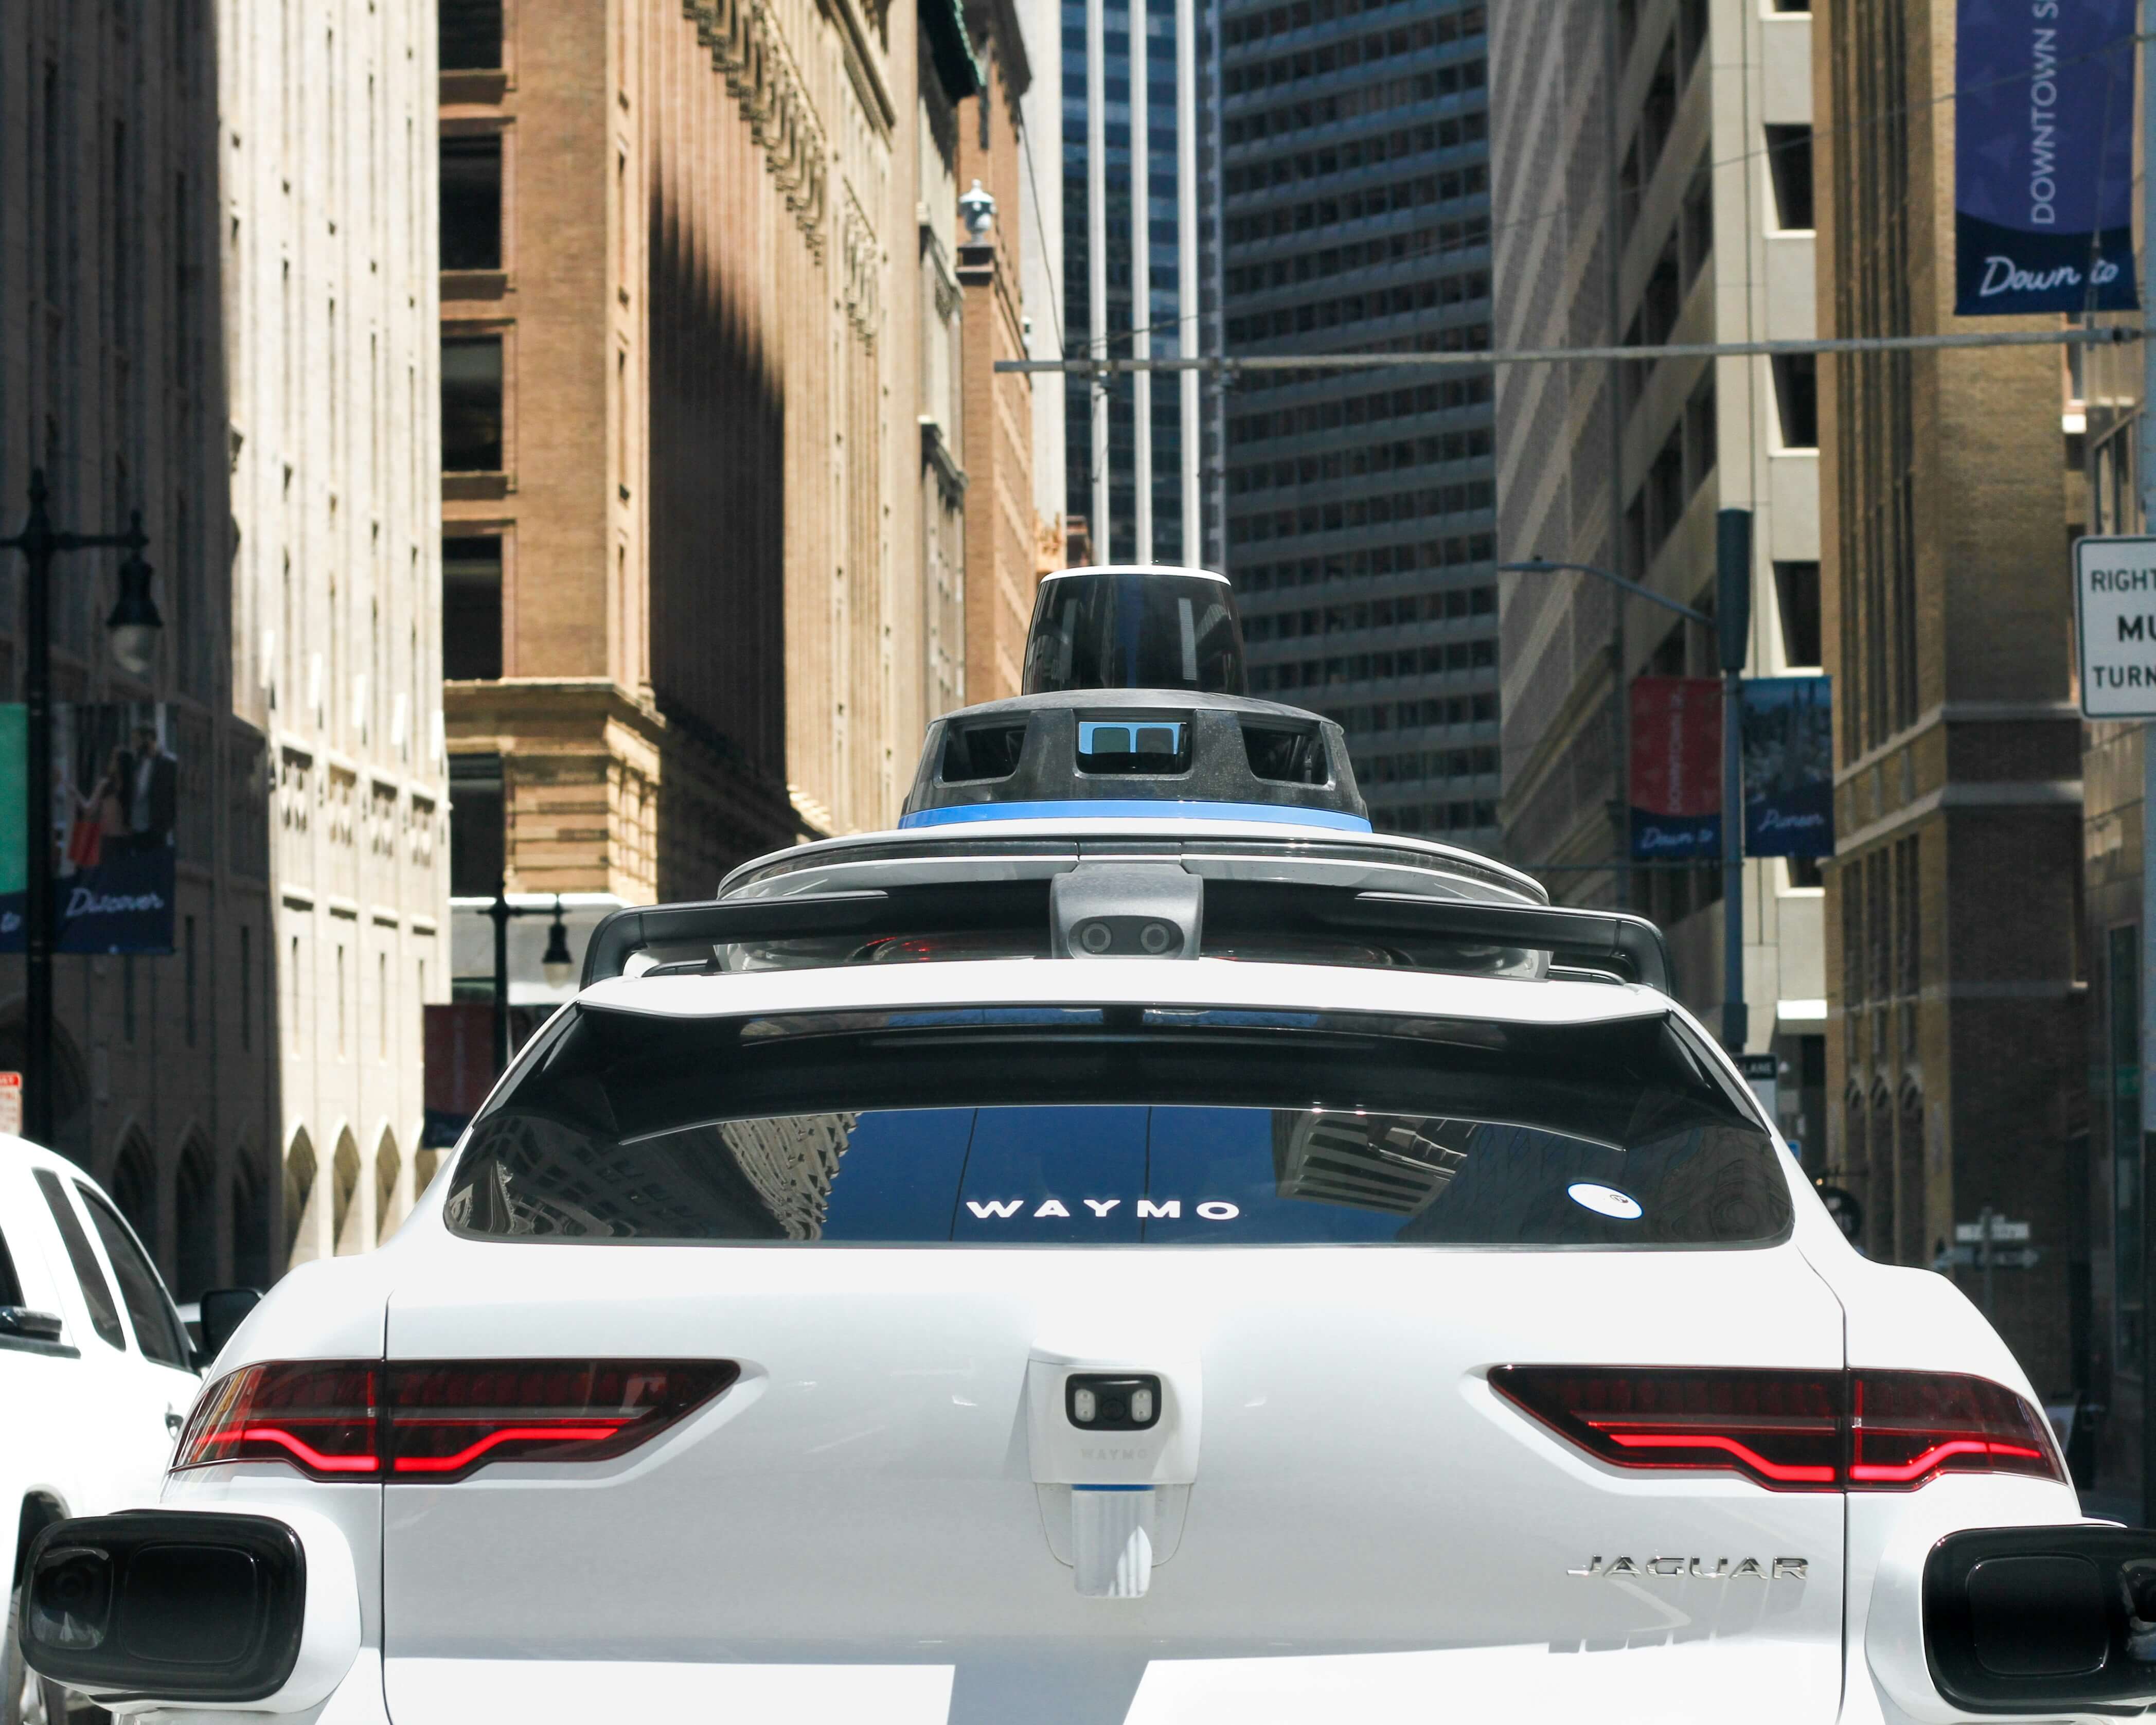
🤖 Qui exploitera réellement les flottes de robotaxis en Europe ? La conduite autonome supprime peut-être le conducteur, mais elle ne supprime pas le travail nécessaire au fonctionnement du véhicule. Les robotaxis doivent toujours être rechargés, nettoyés, entretenus, garés dans des dépôts, bénéficier d'un support client et d'une gestion quotidienne de la flotte. Les premiers projets à Zagreb, Madrid et Londres illustrent les différentes étapes de déploiement et la manière dont les fournisseurs de technologie de conduite autonome, les opérateurs de flotte et les plateformes de réservation peuvent collaborer. Les entreprises de taxi, de location et d'autopartage gèrent déjà bon nombre de ces tâches. Que faudrait-il pour transformer cette expérience en une activité de flotte autonome ?
Pour un propriétaire de flotte de taxis, les véhicules autonomes peuvent sembler supprimer l'élément le plus important de l'activité actuelle : le conducteur. Mais même sans conducteur, quelqu'un doit toujours s'occuper des voitures. Elles doivent être possédées ou financées, rechargées, nettoyées, inspectées et réparées. Il faut également gérer les dépôts, traiter les incidents, aider les clients et s'assurer qu'un nombre suffisant de véhicules est disponible.
Les premiers services et tests de robotaxis en Europe montrent déjà comment cela pourrait fonctionner. L'entreprise qui développe la technologie de conduite autonome ne possède ni n'exploite pas toujours les voitures. L'application utilisée par les clients pour réserver leurs trajets peut également provenir d'une autre société. Cela pourrait laisser un rôle important aux entreprises de taxi, de location, d'autopartage et autres gestionnaires de flotte qui savent déjà comment gérer des véhicules.
Une compagnie de taxi gère aujourd'hui à la fois les voitures et les chauffeurs. Les chauffeurs doivent être recrutés, planifiés, rémunérés et encadrés. Avec une flotte sans conducteur, ces tâches finiraient par disparaître, mais la majeure partie du travail lié aux véhicules subsisterait.
Les voitures autonomes ont toujours besoin d'être rechargées ou ravitaillées, nettoyées, équipées de pneus, inspectées, réparées et assurées. Elles ont également besoin d'un endroit où stationner lorsqu'elles ne sont pas en service. En cas d'accident ou de problème technique, quelqu'un doit intervenir pour remettre le véhicule en circulation. Un support client reste également nécessaire en cas de problème de réservation ou de paiement, ou si un passager oublie un objet dans la voiture.
Certaines de ces tâches pourraient même devenir plus cruciales. Les robotaxis sont coûteux, et chaque heure passée à charger, nettoyer ou attendre une maintenance est une heure pendant laquelle le véhicule ne peut pas transporter de passagers. Moove, par exemple, assure déjà la propriété de la flotte, les dépôts, la recharge, la maintenance et les opérations 24h/24 et 7j/7 pour les véhicules autonomes.
Les conducteurs font aussi bien plus que conduire : ils repèrent les dommages, signalent les pannes, aident les passagers et réagissent en cas d'imprévu. Sans conducteur, ces responsabilités nécessitent des processus clairs et un support dédié. L'expérience existante en matière de gestion de flotte est un atout, mais les opérateurs devront l'adapter à des véhicules circulant sans personne derrière le volant.
Plusieurs entreprises peuvent se trouver derrière un seul trajet en robotaxi. L'une fournit la technologie de conduite autonome, une autre peut posséder les voitures, et une entreprise locale peut s'occuper de la flotte. Une plateforme comme Uber peut ensuite mettre en relation les voitures et les passagers. Parfois, une seule entreprise peut assurer plusieurs de ces fonctions, mais ce n'est pas toujours le cas.
Zagreb en est un exemple. Pony.ai fournit le système de conduite autonome, Verne possède et exploite la flotte, et Uber la connecte aux clients via son application. Les trajets autonomes sont devenus commercialement disponibles via Uber en août 2026 avec un opérateur agréé à bord. Le 10 septembre, Pony.ai et Verne ont également lancé des trajets de test pour passagers entièrement sans conducteur sur un itinéraire de 22 kilomètres reliant certaines parties de Zagreb à l'aéroport. Il s'agit encore de trajets de test limités, et non d'un service entièrement sans conducteur à l'échelle de toute la ville.
Un modèle similaire est en cours de test à Madrid. WeRide, Uber et AVOMO ont reçu en septembre 2026 l'autorisation de commencer les tests et la cartographie dans le cadre du programme ES-AV en Espagne. Les 20 premiers véhicules disposent d'un spécialiste à bord. WeRide fournit la technologie autonome, Uber met en relation les voitures avec les passagers, et AVOMO gère les opérations de flotte. Les opérations commerciales sont prévues pour la fin de l'année 2026, mais le permis actuel concerne uniquement les tests et la préparation, et non un service de taxi sans conducteur généralisé.
À Londres, Wayve et Uber ont lancé des trajets autonomes supervisés pour les passagers en septembre 2026. Les clients peuvent être mis en relation avec un véhicule autonome via l'application Uber, mais un conducteur agréé reste présent dans le véhicule.
Les projets pour les prochaines années sont déjà bien plus ambitieux. Pony.ai et Uber ont annoncé en août 2026 leur intention de déployer plus de 2 000 robotaxis en Europe, en commençant par Zagreb avant de s'étendre à quatre autres villes européennes.
Bolt et Lucid ont annoncé un autre partenariat en septembre, Bolt visant à déployer au moins 25 000 véhicules autonomes Lucid dans les villes européennes. Il s'agit d'un objectif futur et non de 25 000 voitures déjà en circulation aujourd'hui.
La propriété et l'exploitation de ces flottes pourraient également varier d'une ville à l'autre. Les réglementations locales, les véhicules disponibles, les infrastructures de recharge et de dépôt, ainsi que les partenariats influenceront la manière dont chaque service sera mis en place.
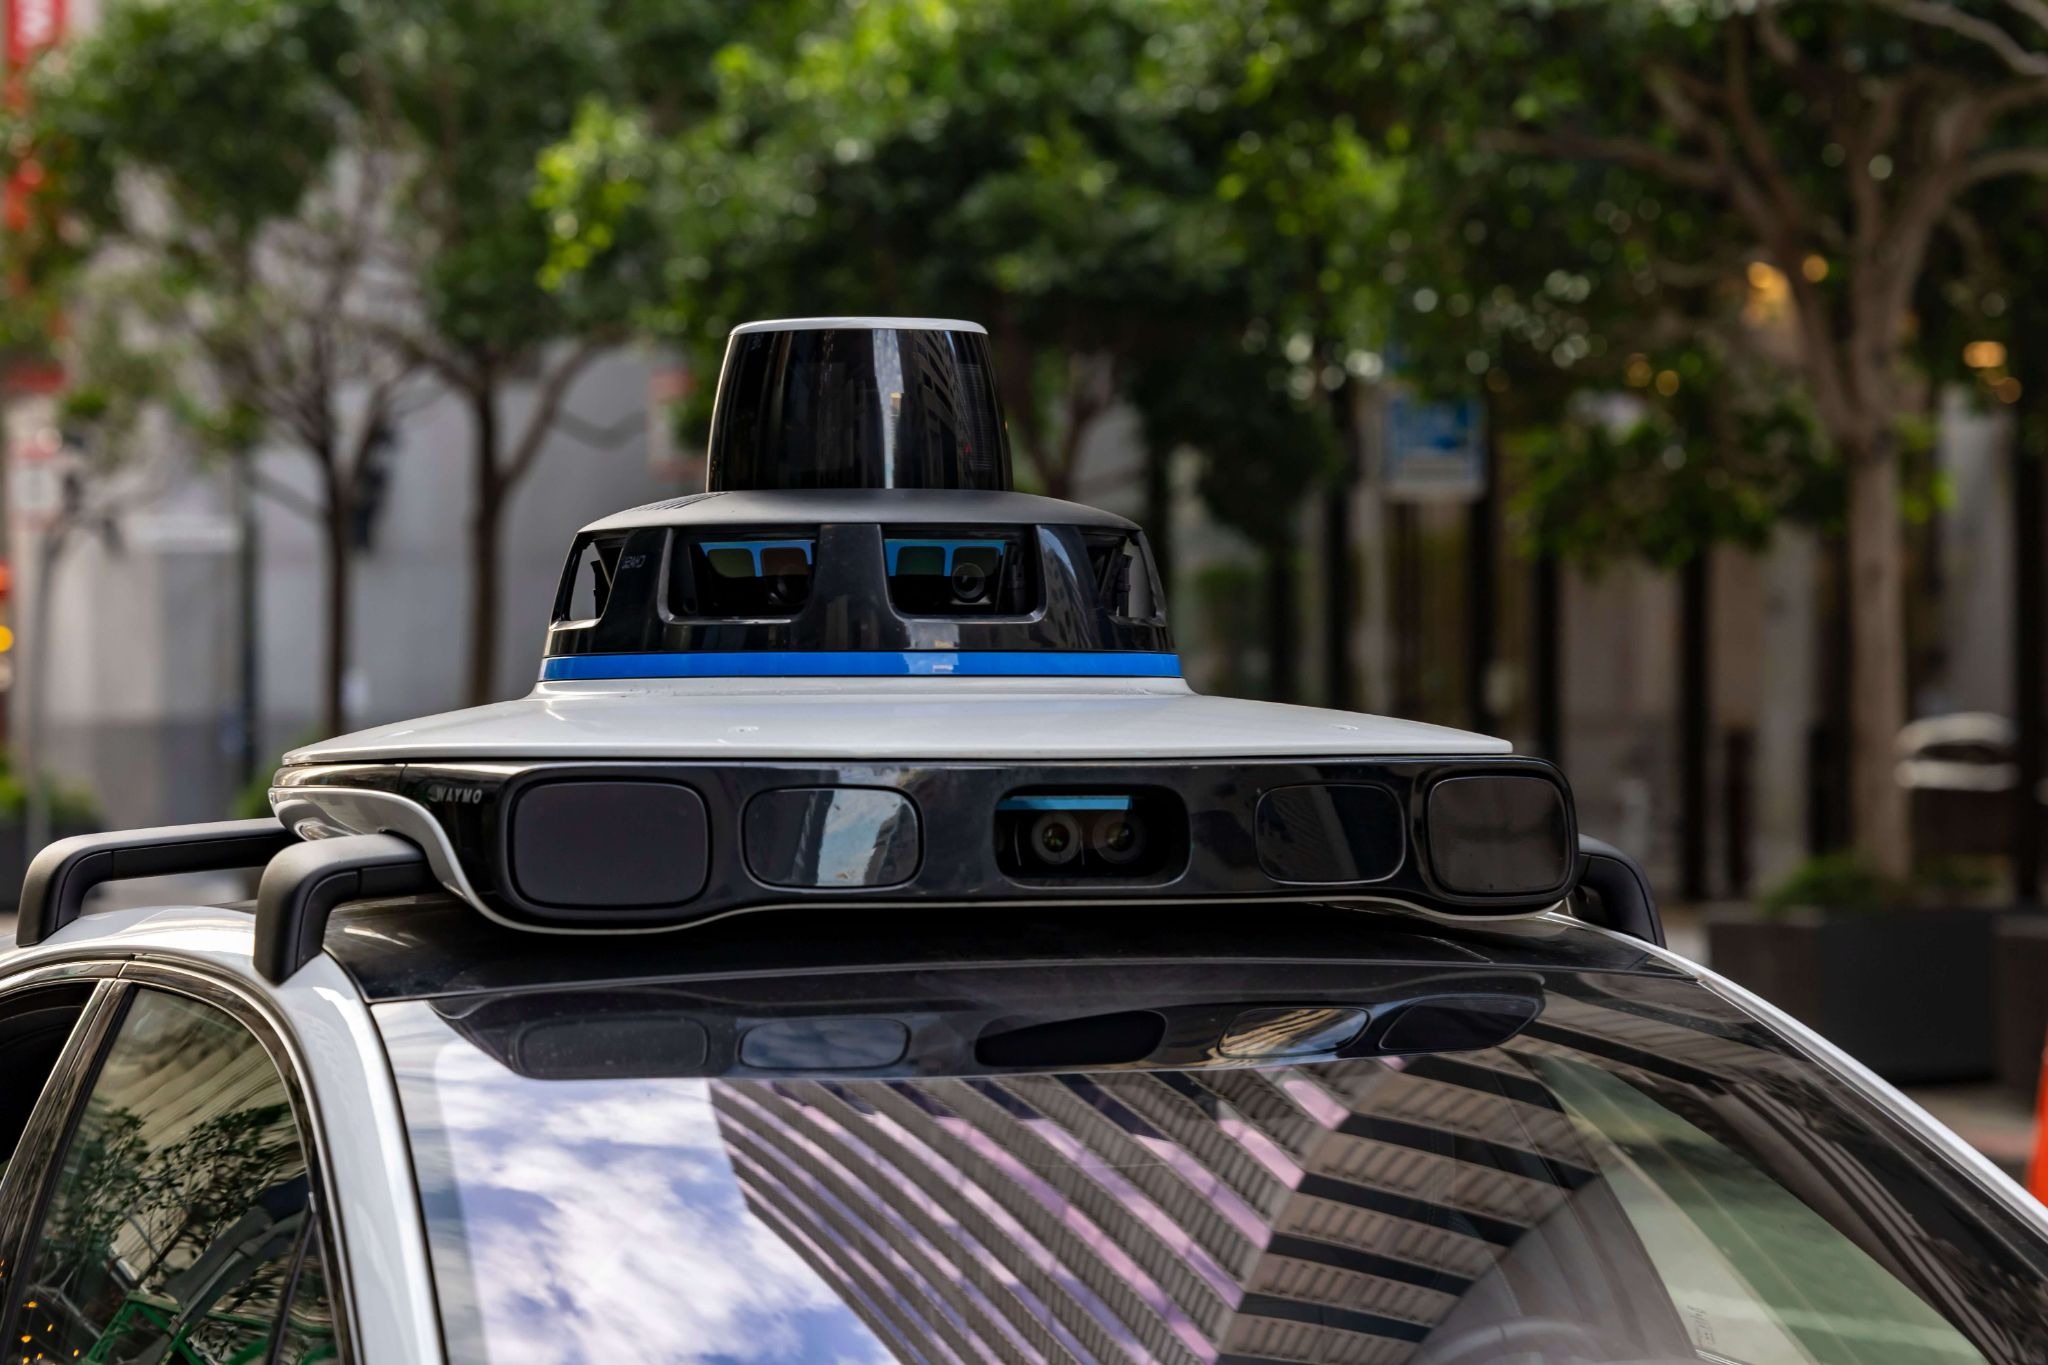
Les compagnies de taxi assurent déjà bon nombre des fonctions qui resteraient nécessaires avec une flotte autonome. Elles entretiennent les véhicules, gèrent les assurances et les incidents, assurent le service client et veillent à ce qu'un nombre suffisant de voitures soit disponible. Certaines disposent également déjà de leurs propres dépôts, infrastructures de recharge ou partenaires de maintenance.
Un modèle possible est déjà visible à Zagreb. Une entreprise locale possède et exploite la flotte autonome, tandis qu'une plateforme de VTC plus importante apporte les clients. À l'avenir, une compagnie de taxi existante pourrait potentiellement jouer un rôle similaire. Au lieu de gérer des voitures et des chauffeurs, elle pourrait gérer des voitures autonomes recevant des réservations via une plateforme plus large.
Cela ne signifie pas que des plateformes comme Uber dépendront toujours d'autres entreprises pour posséder les voitures. L'accord conclu en 2026 entre Uber et Rivian prévoit jusqu'à 1,25 milliard de dollars d'investissements liés à des étapes clés et précise qu'Uber ou ses partenaires de flotte pourront acheter les véhicules autonomes. Uber développe également des infrastructures pour les flottes autonomes. Différents modèles de propriété sont donc envisageables.
Les véhicules autonomes pourraient également présenter un intérêt pour les sociétés de location et d'autopartage, bien que cela soit probablement encore lointain. Ces entreprises gèrent déjà les véhicules, l'entretien, le nettoyage, la recharge, les réservations, les comptes clients et les paiements ; une grande partie du travail pratique est donc similaire.
La conduite autonome pourrait également transformer la manière dont les voitures de location et de partage sont déplacées. Aujourd'hui, un employé doit parfois conduire un véhicule d'un point à un autre. À l'avenir, le véhicule pourrait potentiellement le faire lui-même dans une zone où la conduite autonome est autorisée. Il pourrait même devenir possible qu'une voiture de location se rende d'elle-même au point de prise en charge du client.
En l'absence de chauffeurs, il devient essentiel de comprendre combien de temps chaque véhicule est réellement opérationnel. Chaque heure passée à charger, à être nettoyé, à attendre une maintenance ou simplement à rester inutilisé représente un manque à gagner en termes de transport de passagers payants.
Parmi les indicateurs clés de performance (KPI) utiles, on peut citer les heures disponibles par véhicule, le nombre de trajets payants par véhicule et par jour, le revenu par véhicule disponible/jour, les kilomètres à vide, le temps d'immobilisation pour recharge et maintenance, le coût par trajet et les incidents nécessitant une intervention humaine. Ce sont les KPI les plus courants dans l'industrie des robotaxis pour évaluer une entreprise lors d'un projet pilote.
Par exemple, si les voitures passent trop de temps à attendre pour charger, l'infrastructure de recharge devra peut-être être modifiée. Un nombre élevé de kilomètres à vide pourrait signifier que les voitures ne sont pas positionnées aux bons endroits, tandis qu'un temps d'immobilisation trop important pour la maintenance pourrait rendre l'exploitation du véhicule plus coûteuse.
Pour l'un ou l'autre modèle, la viabilité économique dépend des conditions de partenariat : qui finance les véhicules, qui supporte le risque en cas de faible demande, et comment les revenus et les coûts d'exploitation sont partagés. Les opérateurs doivent évaluer ce qu'il reste après le financement des véhicules, l'assurance, la recharge, la maintenance et les frais de partenariat. Des dépôts, des équipes de service locales et une disponibilité fiable de la flotte pourraient faire d'un opérateur un partenaire précieux, mais la rentabilité reste encore à démontrer.
Une option pour les flottes de taxis serait de collaborer avec une entreprise de conduite autonome et une plateforme de VTC plus importante. L'entreprise locale pourrait posséder ou gérer les voitures et s'occuper de la flotte, tandis que les clients réserveraient leurs trajets via la plateforme plus large.
Une autre option pourrait être envisageable dans les villes où les grandes plateformes de VTC ne sont pas présentes ou ont une couverture limitée. Une entreprise locale pourrait travailler avec un fournisseur de véhicules autonomes agréé tout en utilisant sa propre application, ses propres systèmes de réservation, de paiement, de support client et de gestion de flotte.
Dans les deux cas, une entreprise ne peut pas simplement acheter des voitures autonomes et commencer à proposer des trajets. La technologie doit être homologuée et les réglementations locales doivent autoriser le service. Ces règles varieront également à travers l'Europe. La Grande-Bretagne, par exemple, a introduit son cadre d'autorisation pour les services de transport de passagers automatisés en 2026. Les services similaires aux taxis ou aux véhicules de location avec chauffeur nécessitent l'accord de l'autorité locale compétente, tandis que la responsabilité de la technologie de conduite autonome et celle du service de transport de passagers sont traitées séparément.
Une entreprise n'a pas besoin de posséder des voitures autonomes aujourd'hui pour commencer à se préparer. Une bonne première étape consiste à analyser en détail sa flotte actuelle : combien coûte chaque véhicule, combien d'heures il est disponible, combien de temps il passe à charger ou à être réparé, et à quels moments les voitures sont les plus utilisées.
Les processus de recharge, de nettoyage, de maintenance et de gestion des dépôts méritent également d'être examinés, car ils resteront nécessaires avec les véhicules autonomes. Une entreprise intéressée par un projet pilote de véhicule autonome peut alors choisir un emplacement et un cas d'usage, étudier le processus d'autorisation local et commencer à discuter avec des fournisseurs de technologie de conduite autonome.
Le logiciel nécessitera également une certaine préparation. Les clients doivent toujours réserver et payer leurs trajets, tandis que l'entreprise a besoin d'informations sur la flotte, de support client, de rapports et de connexions entre ses propres systèmes et la technologie de conduite autonome. Commencer par un petit projet pilote permet de tester tout cela avant d'essayer de construire un service à plus grande échelle.
ATOM Mobility fournit déjà bon nombre des fonctions logicielles utilisées par les entreprises de taxi, de VTC, de location et d'autopartage, notamment les applications clients, les réservations, les paiements, la gestion de flotte, les tâches de maintenance, l'analyse de données et les API. Son logiciel de VTC inclut des applications pour les passagers et les chauffeurs, la répartition des courses, les paiements, les données de flotte, l'analyse et les intégrations. L' API ATOM Mobility peut également échanger des données sur les véhicules, les réservations, les trajets, les paiements, la télémétrie et les tâches de maintenance.
ATOM Mobility ne fournit pas de technologie de conduite autonome. Celle-ci provient d'une entreprise spécialisée dans les véhicules autonomes, chaque projet ayant ses propres exigences techniques et ses propres autorisations locales. Pour un projet pilote de véhicule autonome, ATOM Mobility peut collaborer avec l'opérateur de flotte et le fournisseur de technologie sur l'expérience utilisateur, les intégrations, la gestion de flotte et les données nécessaires pour évaluer les performances du projet.
Si vous gérez une flotte de taxis, de location ou de partage et que vous souhaitez explorer un projet pilote de véhicule autonome, ATOM Mobility peut vous aider à planifier la configuration des réservations et de la gestion de flotte, ainsi que les intégrations et les indicateurs nécessaires à vos tests avec un partenaire technologique spécialisé dans les véhicules autonomes.
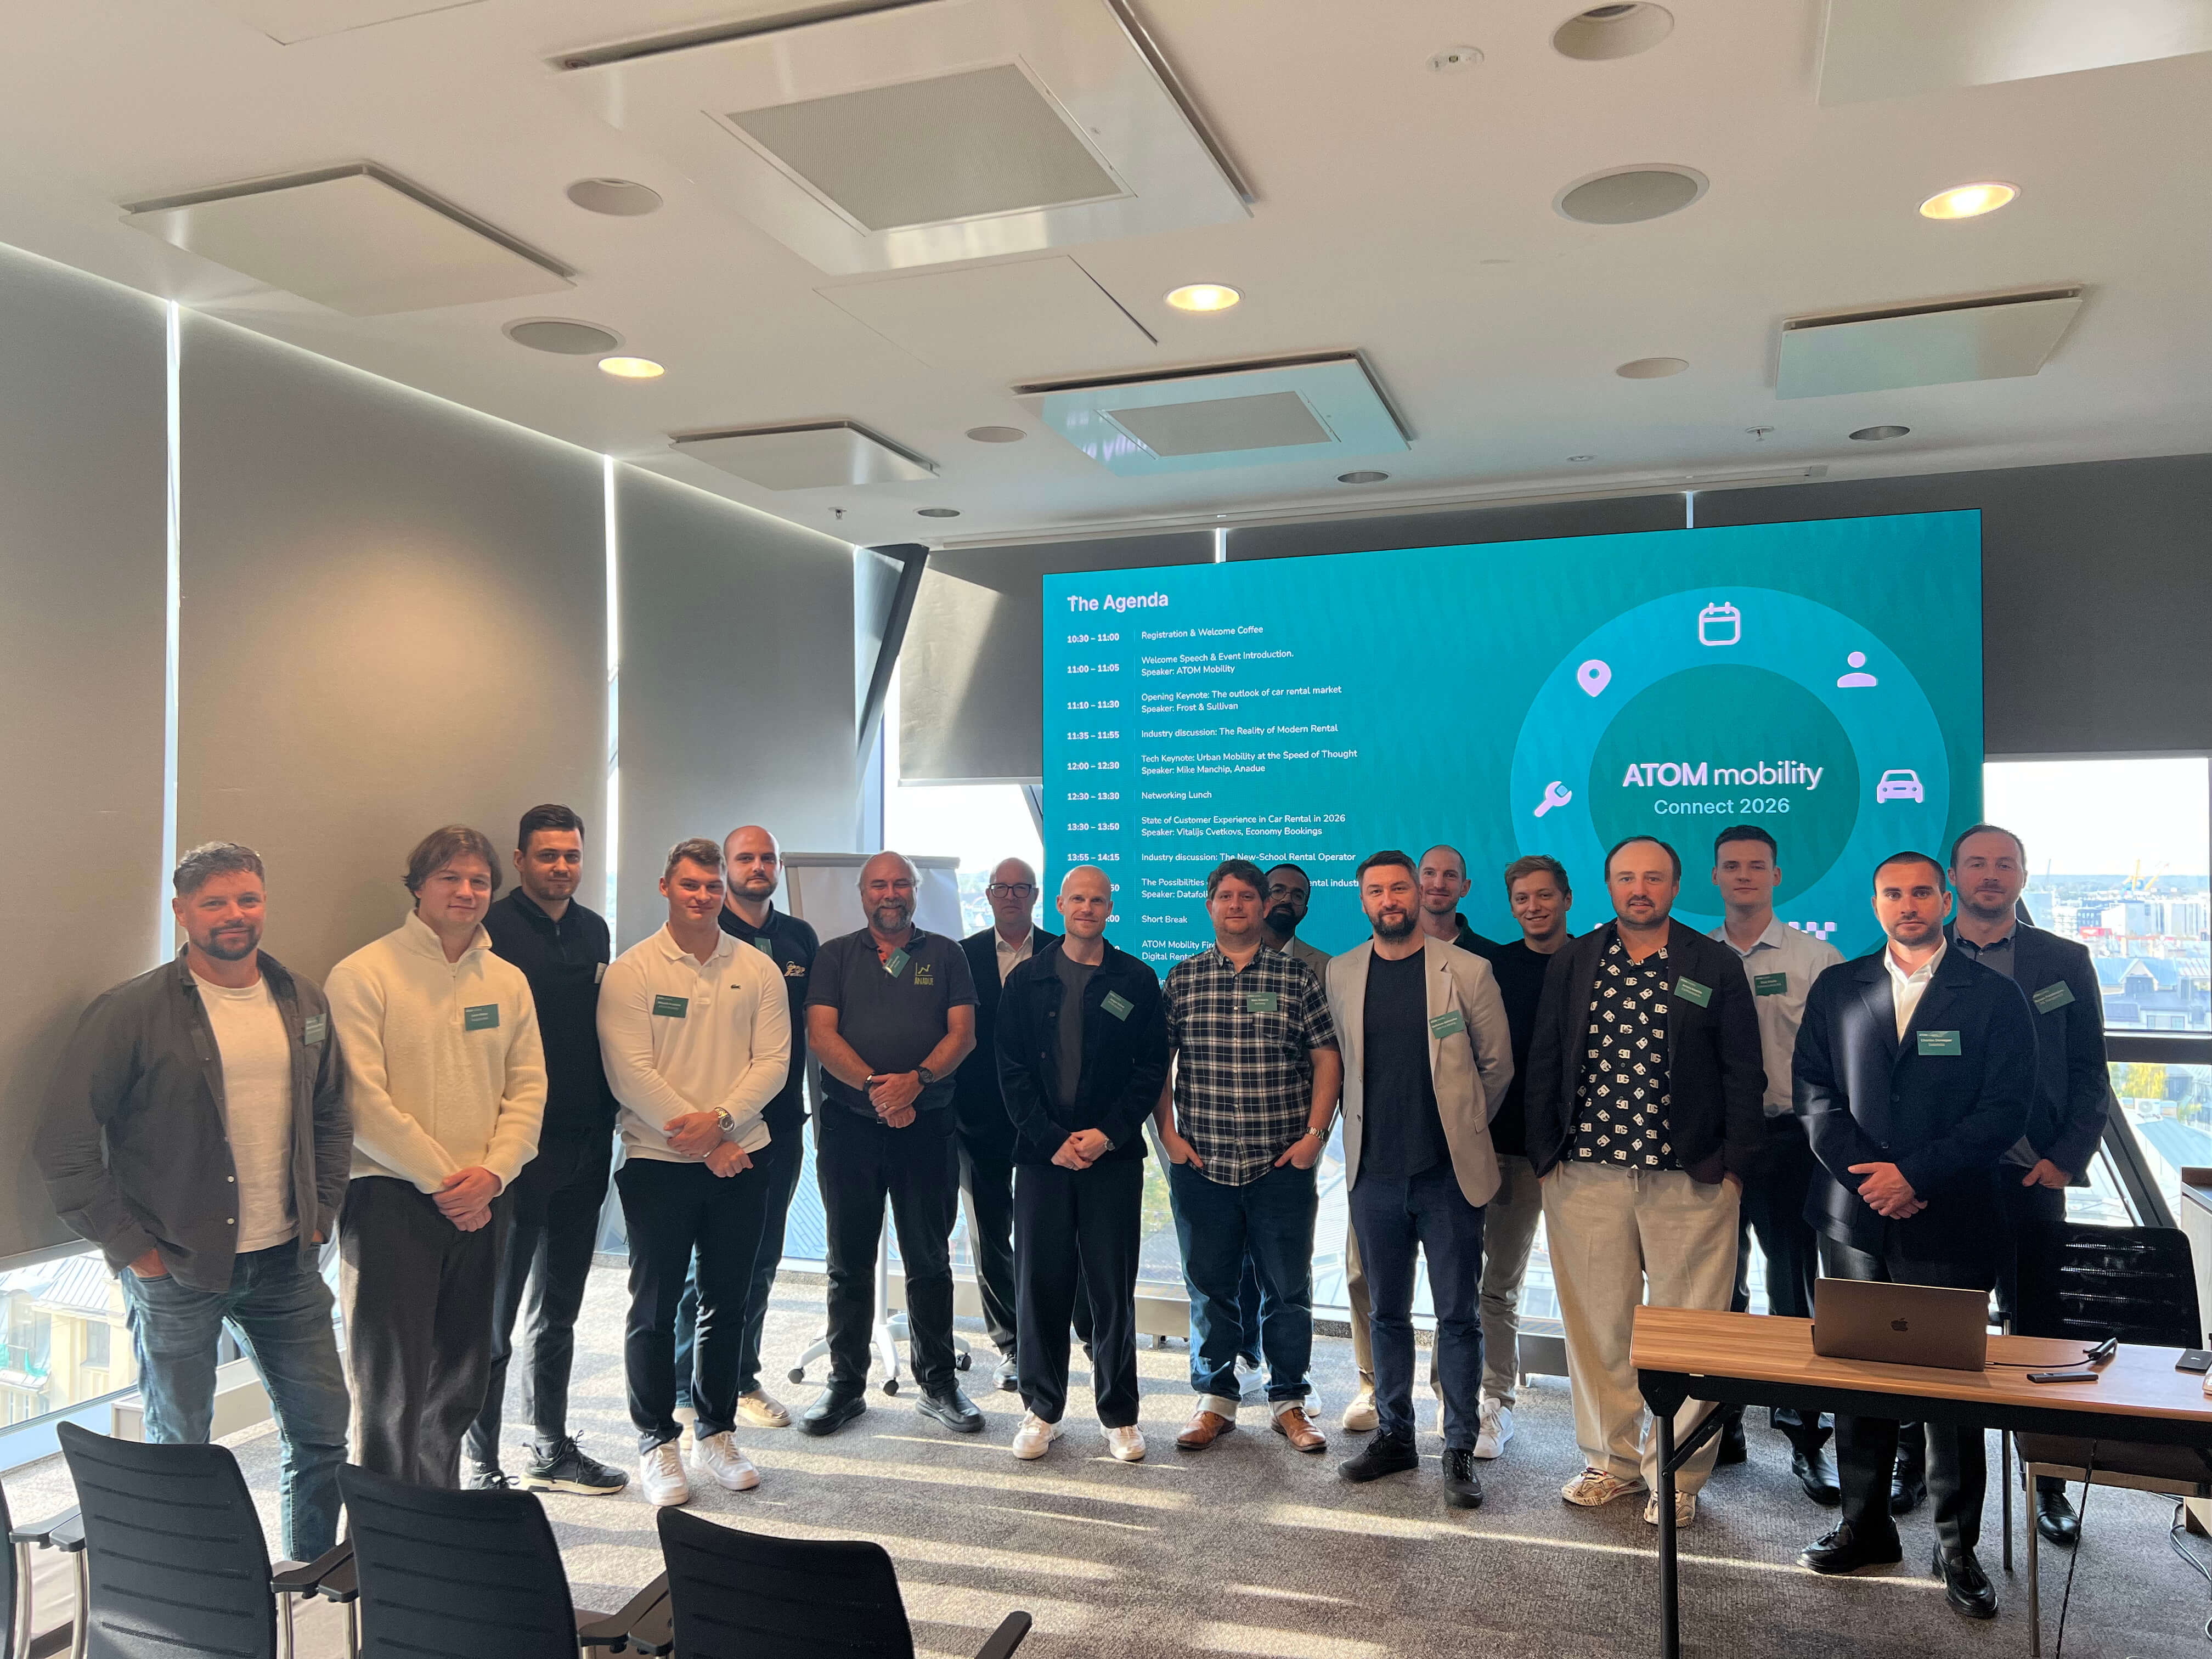
L'événement ATOM Connect Rental 2026 a réuni des loueurs, des agrégateurs et des partenaires technologiques à Riga le 8 octobre pour débattre de l'avenir de la location de véhicules. Les discussions ont porté sur la pression sur les marges, les points de friction client, la gestion de flotte basée sur les données, l'assurance et les opérations sans clé. L'idée maîtresse : la croissance repose sur l'amélioration de l'expérience client et l'efficacité de la flotte, avec des mesures concrètes que les opérateurs peuvent mettre en œuvre dès aujourd'hui.
Le 8 octobre 2026, nous nous sommes réunis au dernier étage panoramique de l'AC Hotel by Marriott à Riga pour ATOM Connect Rental 2026.
Fidèles à l'approche communautaire de nos précédents sommets sur la mobilité, notre objectif pour cette édition était simple : éviter le bruit, les discours génériques et les stands commerciaux des salons professionnels classiques. À la place, nous avons réuni un groupe restreint de loueurs de voitures, de responsables de franchises régionales, d'agrégateurs et de pionniers de la technologie pour une conversation ouverte et sans filtre sur l'orientation du secteur de la location de véhicules et les moyens réels d'y parvenir.
L'ordre du jour reflétait cette intention. Plutôt que de traiter la numérisation comme un simple mot à la mode, les sessions ont exploré les réalités opérationnelles du secteur : des forces macroéconomiques mondiales aux points de friction critiques au comptoir de location physique.
Voici un récapitulatif des discussions clés, des données sectorielles et des enseignements tirés du sommet.
Pour ouvrir les conférences du matin, Frost & Sullivan a posé les bases stratégiques en examinant comment la location de véhicules passe d'un modèle à forte intensité d'actifs à un écosystème de mobilité flexible et numérisé.
Leur analyse a mis en lumière trois forces qui remodèlent actuellement le secteur :
La conclusion principale de leur présentation était claire :
« Les gagnants ne se contenteront pas de gérer davantage de véhicules ; ils géreront le client, la flotte et l'écosystème de manière plus intelligente. »
En se tournant vers l'avenir, Frost & Sullivan a souligné que la valeur future proviendra de modèles de location axés sur l'expérience (parcours personnalisés et sans contact), d'abonnements pour véhicules utilitaires et légers, et de partenariats d'écosystème qui maximisent les revenus par véhicule, par client et par trajet.
Après le déjeuner, Vitalijs Cvetkovs, responsable du commerce chez EconomyBookings.com, a animé une session d'une franchise rafraîchissante, appuyée par des données, sur les raisons pour lesquelles la location de voiture demeure le parcours client le plus semé d'embûches dans le voyage.

Alors que réserver un vol ou un hôtel est relativement simple, la location de voiture oblige le client à décoder des dizaines de marques, des codes de véhicules ACRISS (« ou similaire »), des règles de dépôt de garantie, des niveaux d'assurance et des politiques de carburant. En s'appuyant sur les données de plus d'un million de réservations annuelles, Vitalijs a identifié les quatre points de friction où le secteur perd des clients :
Vitalijs a conclu avec une perspective commerciale cruciale : à l'ère de l'IA et des résumés d'avis instantanés, les mauvaises expériences client sont immédiatement visibles. L'expérience client est le seul moteur de fidélisation durable, et les agrégateurs ainsi que les opérateurs doivent collaborer pour absorber les frictions plutôt que de les répercuter sur le voyageur.
Au-delà des tendances macroéconomiques et des parcours clients, les sessions techniques se sont concentrées sur des outils pratiques que les opérateurs peuvent déployer dès aujourd'hui :
Pour clore l'après-midi, ATOM Mobility a organisé une discussion informelle avec INVERS pour aborder les rouages du déploiement de flottes « prêtes pour la location numérique ».
La session s'est concentrée sur l'exécution pratique. À l'aide d'exemples concrets, la discussion a mis en lumière la manière dont la télématique, le matériel CAN-bus et les dispositifs d'immobilisation à distance permettent aux opérateurs traditionnels de lancer des stations virtuelles, de desservir des sites hors aéroport et d'automatiser les flux de travail liés aux véhicules de remplacement sans alourdir les frais de personnel.
L'idée clé : moderniser une flotte ne nécessite pas une transition immédiate et risquée vers le tout numérique. Les opérations hybrides permettent aux entreprises de location établies d'introduire des remises de clés 24h/24 et 7j/7 en complément de leurs opérations standard.
La valeur des échanges en petit comité
Une fois les présentations terminées et les conversations déplacées vers la soirée de réseautage avec vue sur Riga, les retours ont confirmé ce qui fait la particularité des événements ATOM Connect : la valeur réside entièrement dans la qualité des échanges.
En limitant le nombre de participants et en sélectionnant un public composé d'opérateurs actifs du secteur, les discussions sont allées bien au-delà des présentations générales. Un grand merci à tous nos intervenants, partenaires et invités qui nous ont rejoints à Riga. Le secteur de la location de véhicules évolue rapidement, et nous sommes fiers d'offrir cet espace où l'industrie se réunit pour définir les prochaines étapes.
Restez informés de nos prochains événements ATOM Connect en nous suivant sur LinkedIn !
Utiliser les informations d'identification de test pour vous connecter - Numéro de téléphone : +1 123123123, Code : 777777
Informations d'identification pour la démonstration de Driver App - E-mail : test@atom.com, mot de passe : chauffeur