¿Quién usa mejor el carsharing: los OEM o las empresas emergentes?
7/2/2025
lectura mínima
La industria del carsharing se encuentra en una encrucijada. Alguna vez aclamado como el futuro de la movilidad urbana, ha sido testigo de una mezcla de éxitos y fracasos: algunos actores prosperan y otros cierran sus negocios. Así que nos preguntamos: ¿por qué fracasan algunas empresas de vehículos compartidos mientras que otras siguen creciendo? Y lo que es más importante, ¿qué se necesita para dirigir un negocio de vehículos compartidos sostenible y rentable en el competitivo panorama actual?
Los acontecimientos recientes han sido reveladores. Dos empresas de vehículos compartidos respaldadas por OEM cerraron recientemente, mientras que los operadores independientes siguen expandiéndose, y un nuevo participante, Kia, acaba de lanzar su propio servicio. En este artículo te explicamos los desafíos, los factores clave del éxito y la evolución del papel de la tecnología en la industria.
Antes de profundizar en casos específicos, es importante aclarar qué son los OEM (fabricantes de equipos originales) y en qué se diferencian de las empresas emergentes. Los OEM son fabricantes de automóviles tradicionales (empresas como Kia, Volvo o Ford) que producen y venden vehículos principalmente con sus marcas. Algunos fabricantes de equipos originales se han expandido a los servicios de movilidad, incluido el uso compartido de vehículos, pero a menudo tienen dificultades porque se centran principalmente en la venta de automóviles.
Por el contrario, las empresas emergentes y los operadores independientes como Movilidad ecológica se construyen desde cero como proveedores de servicios de movilidad. No fabrican automóviles, sino que se centran por completo en la experiencia de compartir vehículos, optimizando las operaciones, la tecnología y el servicio al cliente. Esta diferencia en el enfoque central a menudo determina el éxito o el fracaso en la industria de vehículos compartidos.
Los fabricantes de automóviles han reconocido desde hace tiempo el potencial del uso compartido del automóvil como una forma de diversificar las fuentes de ingresos, mejorar la lealtad a la marca y explorar nuevos modelos comerciales de movilidad. Sin embargo, la historia ha demostrado que el simple hecho de poner los coches en las calles y crear una aplicación no es suficiente para que el uso compartido de vehículos funcione.
Varios servicios de vehículos compartidos respaldados por OEM han tenido dificultades para mantener la rentabilidad. De Volvo Volvo a pedido anunció recientemente su cierre como parte de una estrategia más amplia para optimizar los costos. Del mismo modo, SEAT dejó de operar a finales de 2024 debido a la disminución de la demanda y al aumento de los costes operativos (31 millones de euros de pérdidas totales, 11 millones de euros solo en 2023, frente a una facturación de 16 millones de euros).
Los desafíos a los que se enfrentan los OEM en el uso compartido de vehículos se deben a varios factores:
Sin embargo, estos cierres no significan necesariamente que el carsharing sea en sí mismo un modelo insostenible. Por el contrario, destacan la necesidad de adoptar un enfoque diferente, uno que los actores independientes ejecuten de manera más eficaz.

Mientras las empresas OEM de vehículos compartidos tienen dificultades, los operadores independientes como GreenMobility están experimentando un crecimiento. A diferencia de los fabricantes de automóviles tradicionales, estas empresas se crearon desde cero como proveedores de servicios de movilidad, lo que les permite operar de manera más eficiente.
El crecimiento de GreenMobility se puede atribuir a:
Al aprovechar un enfoque centrado en lo digital, estas empresas pueden optimizar la utilización de los vehículos, reducir los costos operativos y ofrecer una experiencia de usuario perfecta, algo que los OEM suelen tener dificultades para lograr.
¿La entrada de KIA en el carsharing trae nuevas esperanzas?
En medio de este panorama cambiante, Kia ha entrado en el mercado de vehículos compartidos con su nuevo servicio, Alquiler y oferta. A diferencia de los intentos anteriores de compartir vehículos de OEM, el modelo de Kia se centra en las empresas más que en los consumidores individuales. Este servicio permite a las empresas alquilar vehículos mensualmente y compartirlos entre empleados, socios o clientes a través de una plataforma digital.
¿Por qué tiene sentido este enfoque?
Si se ejecuta bien, el modelo de vehículos compartidos de Kia centrado en la empresa podría resultar un enfoque empresarial sostenible, ya que evitaría muchos de los escollos que plagaron los intentos anteriores de compartir vehículos de fabricantes de equipos originales.

Entonces, ¿qué pueden aprender las empresas actuales y futuras de vehículos compartidos de estas experiencias?
Los modelos empresariales rígidos y la falta de flexibilidad son los principales obstáculos para el éxito. Los servicios de vehículos compartidos deben ser altamente adaptables y aprovechar los datos para ajustar los precios, las ubicaciones de las flotas y las ofertas de servicios de forma dinámica.
El uso compartido de vehículos es un negocio que requiere mucho capital. Los operadores deben optimizar la eficiencia de la flota, reducir el tiempo de inactividad y controlar los costos de mantenimiento y seguro. Aquí es donde los operadores independientes suelen superar a los OEM, ya que son más ágiles a la hora de gestionar los gastos.
Una plataforma de carsharing es tan buena como su tecnología. Las empresas que se asocian con proveedores de tecnología de movilidad como Movilidad ATOM puede beneficiarse de los sistemas de reserva avanzados, la gestión automatizada de la flota y la toma de decisiones basada en datos, elementos clave para un servicio rentable y sin interrupciones.
Elegir la ciudad o región adecuada para compartir vehículos es crucial. Factores como la integración del transporte público, las normas de estacionamiento y la densidad de población urbana pueden hacer triunfar o deshacer un negocio de vehículos compartidos.
El uso compartido de vehículos no consiste solo en proporcionar acceso a los vehículos, sino también en la excelencia del servicio, la comodidad y la experiencia del usuario. Para que los OEM tengan éxito, deben replantearse su enfoque y adoptar una mentalidad más centrada en el cliente.
El futuro del carsharing
La industria del carsharing se encuentra en un punto de inflexión. Si bien algunos servicios respaldados por fabricantes de equipos originales se han enfrentado a obstáculos, operadores independientes como GreenMobility e iniciativas estratégicas como Hyr & Dela de Kia demuestran que el éxito aún es posible con el enfoque correcto. La clave está en la adaptabilidad, el control de costos, la integración tecnológica y la orientación al mercado.
A medida que la industria continúa evolucionando, la entrada de Kia en el carsharing corporativo es un avance emocionante. Con una estrategia inteligente y una ejecución sólida, tienen el potencial de hacerse un hueco exitoso en el mercado.
Estaremos atentos al progreso de Kia y, mientras tanto, les deseamos la mejor de las suertes en su nueva aventura. ¡Esperemos que estén aquí para quedarse!
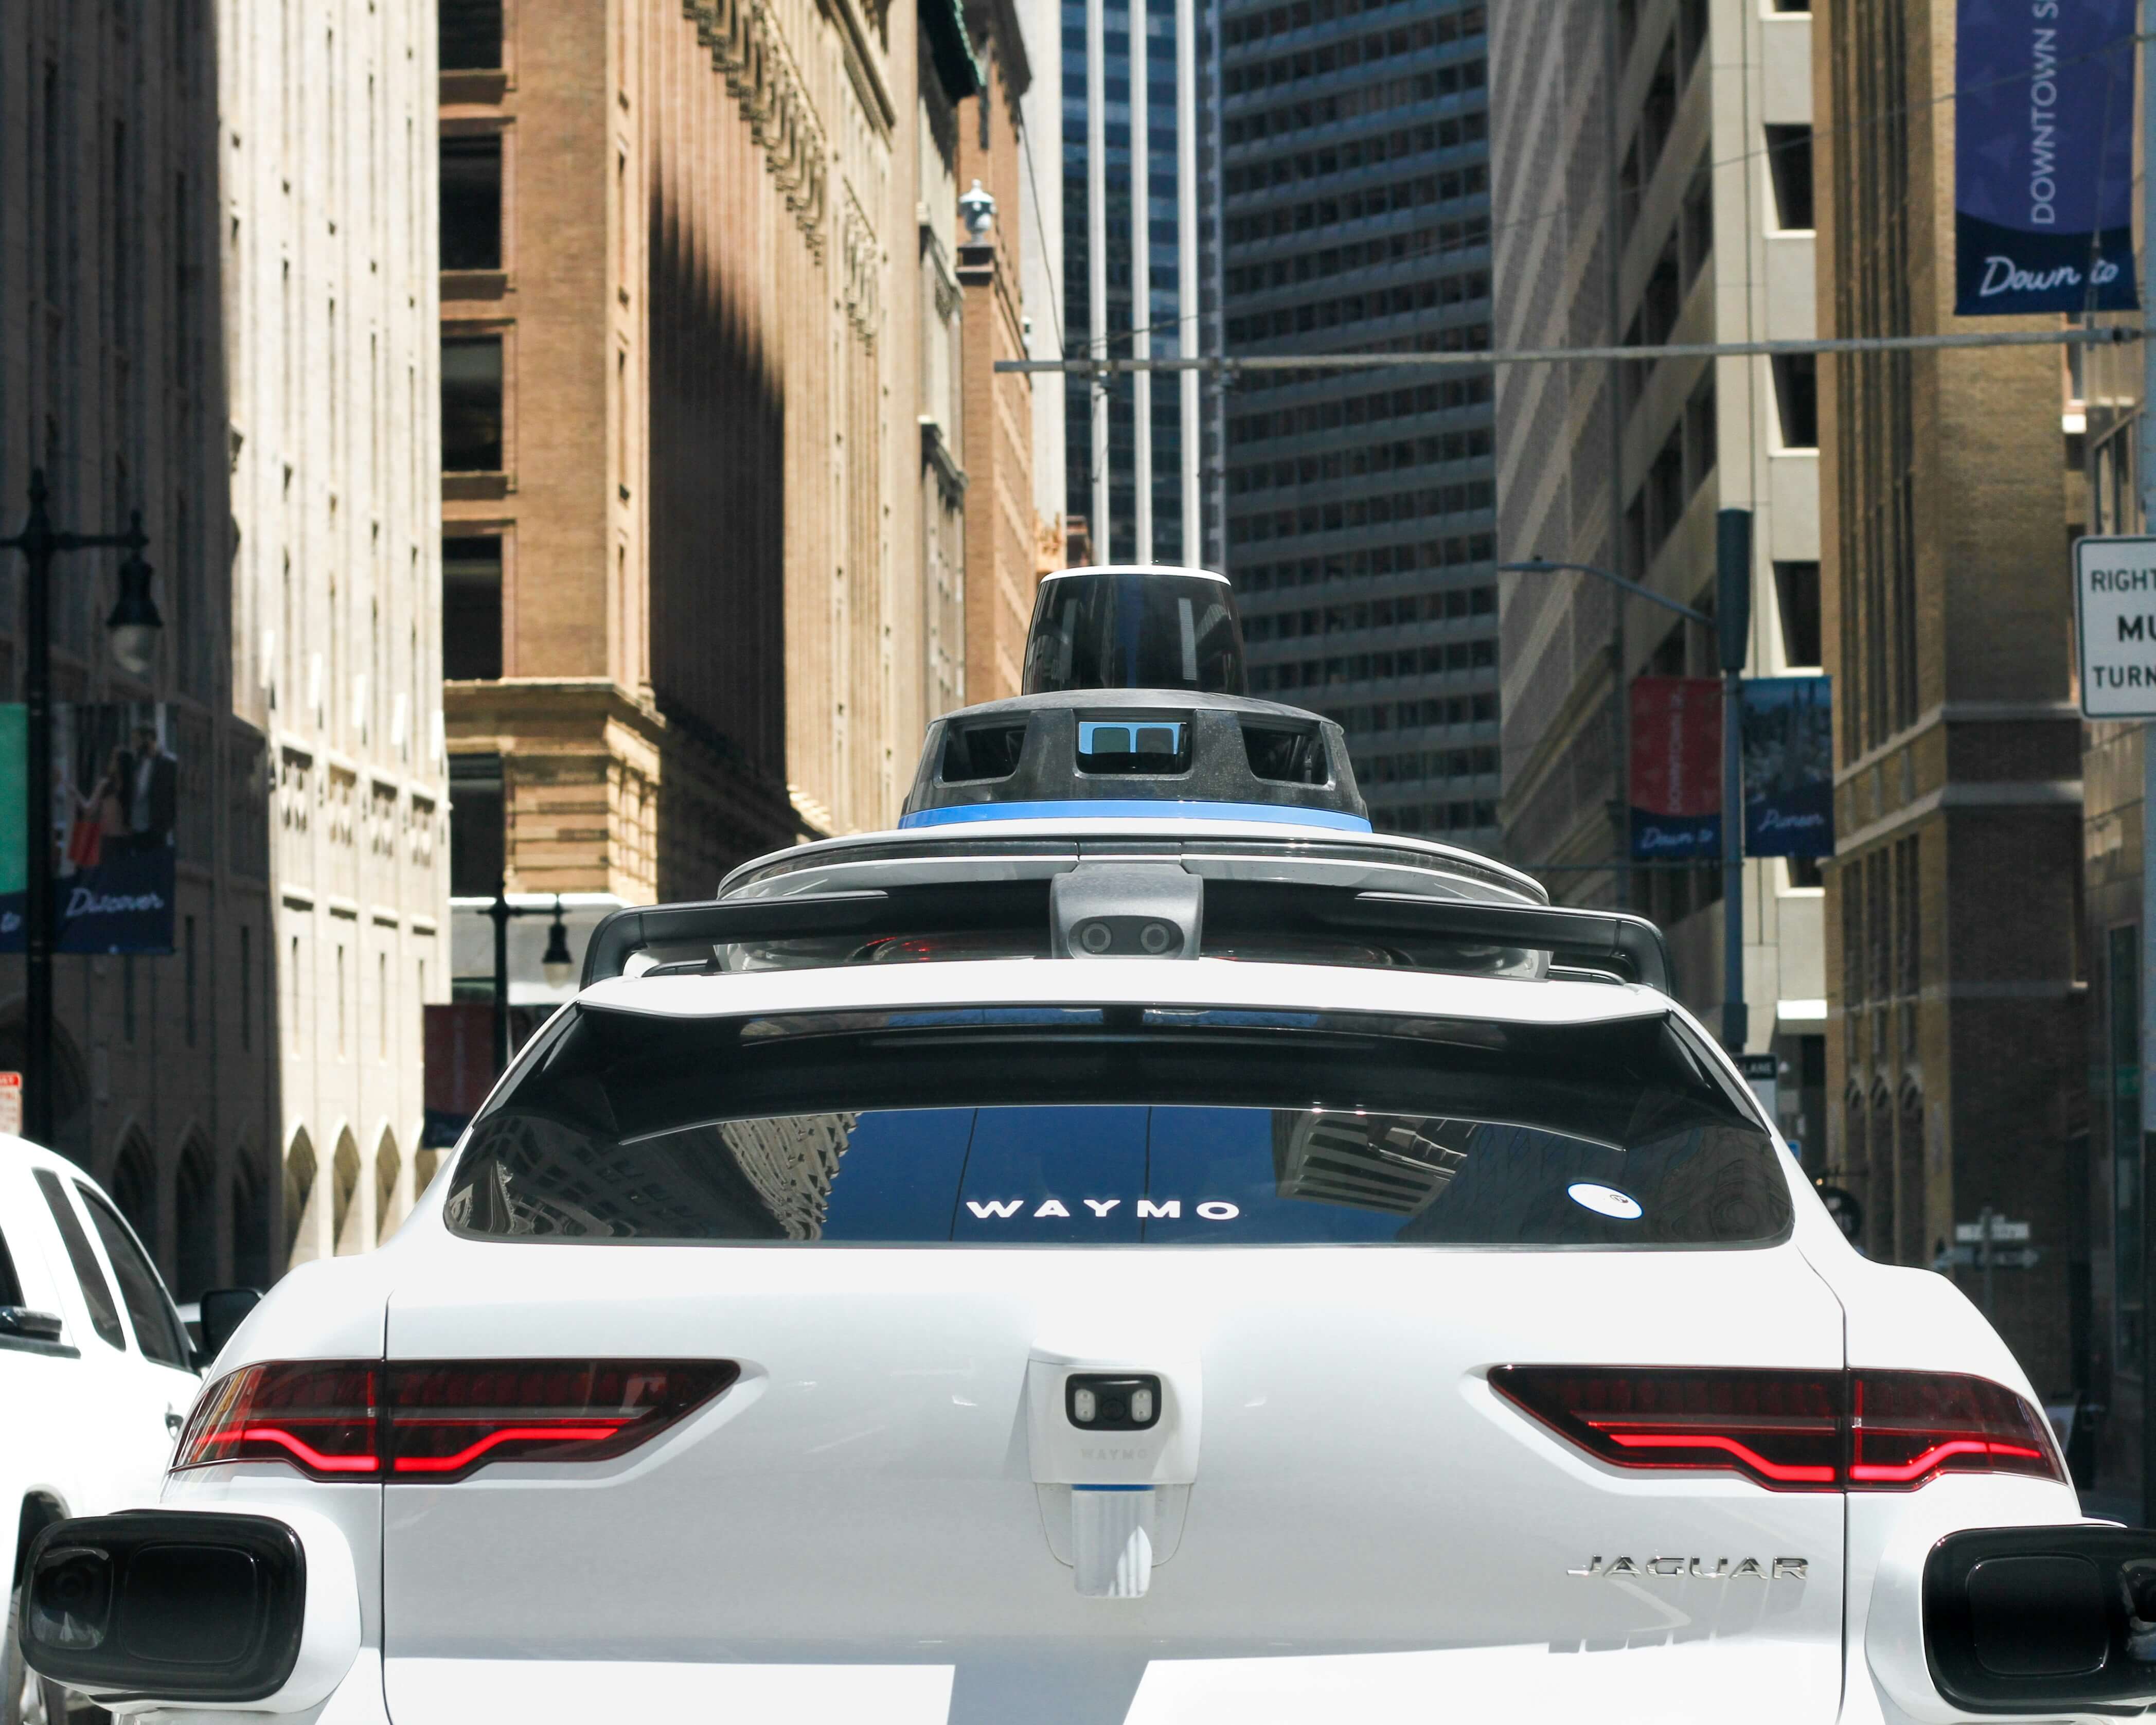
🤖 ¿Quién operará realmente las flotas de robotaxis en Europa? La conducción autónoma puede eliminar al conductor, pero no el trabajo que hay detrás del vehículo. Los robotaxis siguen necesitando carga, limpieza, mantenimiento, depósitos, atención al cliente y alguien que gestione la flota a diario. Los primeros proyectos en Zagreb, Madrid y Londres ilustran las diferentes etapas de despliegue y cómo los proveedores de tecnología de conducción autónoma, los operadores de flotas y las plataformas de reserva pueden colaborar. Las empresas de taxis, alquiler y coche compartido ya se encargan de muchas de estas tareas. ¿Qué haría falta para convertir esa experiencia en un negocio de flotas autónomas?
Para el propietario de una flota de taxis, los vehículos autónomos pueden parecer eliminar la parte más importante del negocio actual: el conductor. Pero incluso sin conductores, alguien debe ocuparse de los coches. Deben ser adquiridos o financiados, cargados, limpiados, inspeccionados y reparados. También es necesario gestionar depósitos, resolver incidencias, ayudar a los clientes y asegurarse de que haya suficientes vehículos disponibles.
Los primeros servicios y pruebas de robotaxis en Europa ya están demostrando cómo podría funcionar esto. La empresa que desarrolla la tecnología de conducción autónoma no siempre posee ni opera los coches. La aplicación donde los clientes reservan sus viajes también puede provenir de otra compañía. Esto podría dejar un papel importante para las empresas de taxis, alquiler, coche compartido y otras flotas que ya saben cómo gestionar vehículos.
Una empresa de taxis actual gestiona tanto coches como conductores. Los conductores deben ser contratados, programados, remunerados y apoyados. Con una flota sin conductor, estas tareas acabarían desapareciendo, pero la mayor parte del trabajo relacionado con los vehículos permanecería.
Los coches autónomos siguen necesitando carga o repostaje, limpieza, neumáticos, inspecciones, reparaciones y seguros. También necesitan un lugar donde aparcar cuando no están trabajando. Si ocurre un accidente o un problema técnico, alguien debe ocuparse de ello y devolver el coche a la carretera. La atención al cliente sigue siendo necesaria cuando hay problemas con las reservas o los pagos, o cuando alguien olvida algo en el vehículo.
Algunas de estas tareas pueden incluso volverse más importantes. Los robotaxis son costosos, y cada hora que un coche pasa cargando, siendo limpiado o esperando mantenimiento es una hora en la que no puede transportar pasajeros. Moove, por ejemplo, ya proporciona propiedad de flotas, depósitos, carga, mantenimiento y operaciones 24/7 para vehículos autónomos.
Los conductores también hacen más que conducir: detectan daños, informan de averías, ayudan a los pasajeros y responden cuando algo sale mal. Sin un conductor, estas responsabilidades requieren procesos claros y un soporte dedicado. La experiencia previa en gestión de flotas es una ventaja, pero los operadores deberán adaptarla a vehículos que circulan sin nadie al volante.
Puede haber varias empresas detrás de un solo viaje en robotaxi. Una proporciona la tecnología de conducción autónoma, otra puede ser la propietaria de los coches y una empresa local puede encargarse de la flota. Una plataforma como Uber puede entonces conectar los coches con los pasajeros. A veces, una sola empresa puede realizar varias de estas funciones, pero no siempre es así.
Zagreb es un ejemplo. Pony.ai proporciona el sistema de conducción autónoma, Verne posee y opera la flota, y Uber la conecta con los clientes a través de su aplicación. Los viajes autónomos estuvieron disponibles comercialmente a través de Uber en agosto de 2026 con un operador autorizado a bordo. El 10 de septiembre, Pony.ai y Verne también iniciaron pruebas de transporte de pasajeros totalmente sin conductor en una ruta de 22 kilómetros que conecta partes de Zagreb con el aeropuerto. Se trata todavía de pruebas limitadas, no de un servicio totalmente autónomo en toda la ciudad.
Un modelo similar se está probando en Madrid. WeRide, Uber y AVOMO recibieron autorización en septiembre de 2026 para comenzar las pruebas y el mapeo bajo el marco ES-AV de España. Los primeros 20 vehículos cuentan con un especialista a bordo. WeRide proporciona la tecnología autónoma, Uber conecta los coches con los pasajeros y AVOMO se encarga de las operaciones de la flota. Las operaciones comerciales están previstas para finales de 2026, pero el permiso actual es para pruebas y preparación, no para un servicio general de taxis sin conductor.
En Londres, Wayve y Uber lanzaron viajes de pasajeros autónomos supervisados en septiembre de 2026. Los clientes pueden ser asignados a un vehículo autónomo a través de la aplicación de Uber, pero todavía hay un conductor con licencia en el coche.
Los planes para los próximos años son ya mucho más ambiciosos. Pony.ai y Uber anunciaron en agosto de 2026 que planean desplegar más de 2.000 robotaxis en Europa, comenzando por Zagreb y expandiéndose posteriormente a otras cuatro ciudades europeas.
Bolt y Lucid anunciaron otra asociación en septiembre, con el objetivo de que Bolt despliegue al menos 25.000 vehículos autónomos de Lucid en ciudades europeas. Se trata de un objetivo a futuro, no de 25.000 coches operando hoy en día.
La forma en que estas flotas son propiedad y son operadas también puede variar de una ciudad a otra. Las normativas locales, los vehículos disponibles, la infraestructura de carga y depósitos, así como las asociaciones, influirán en cómo se configure cada servicio.
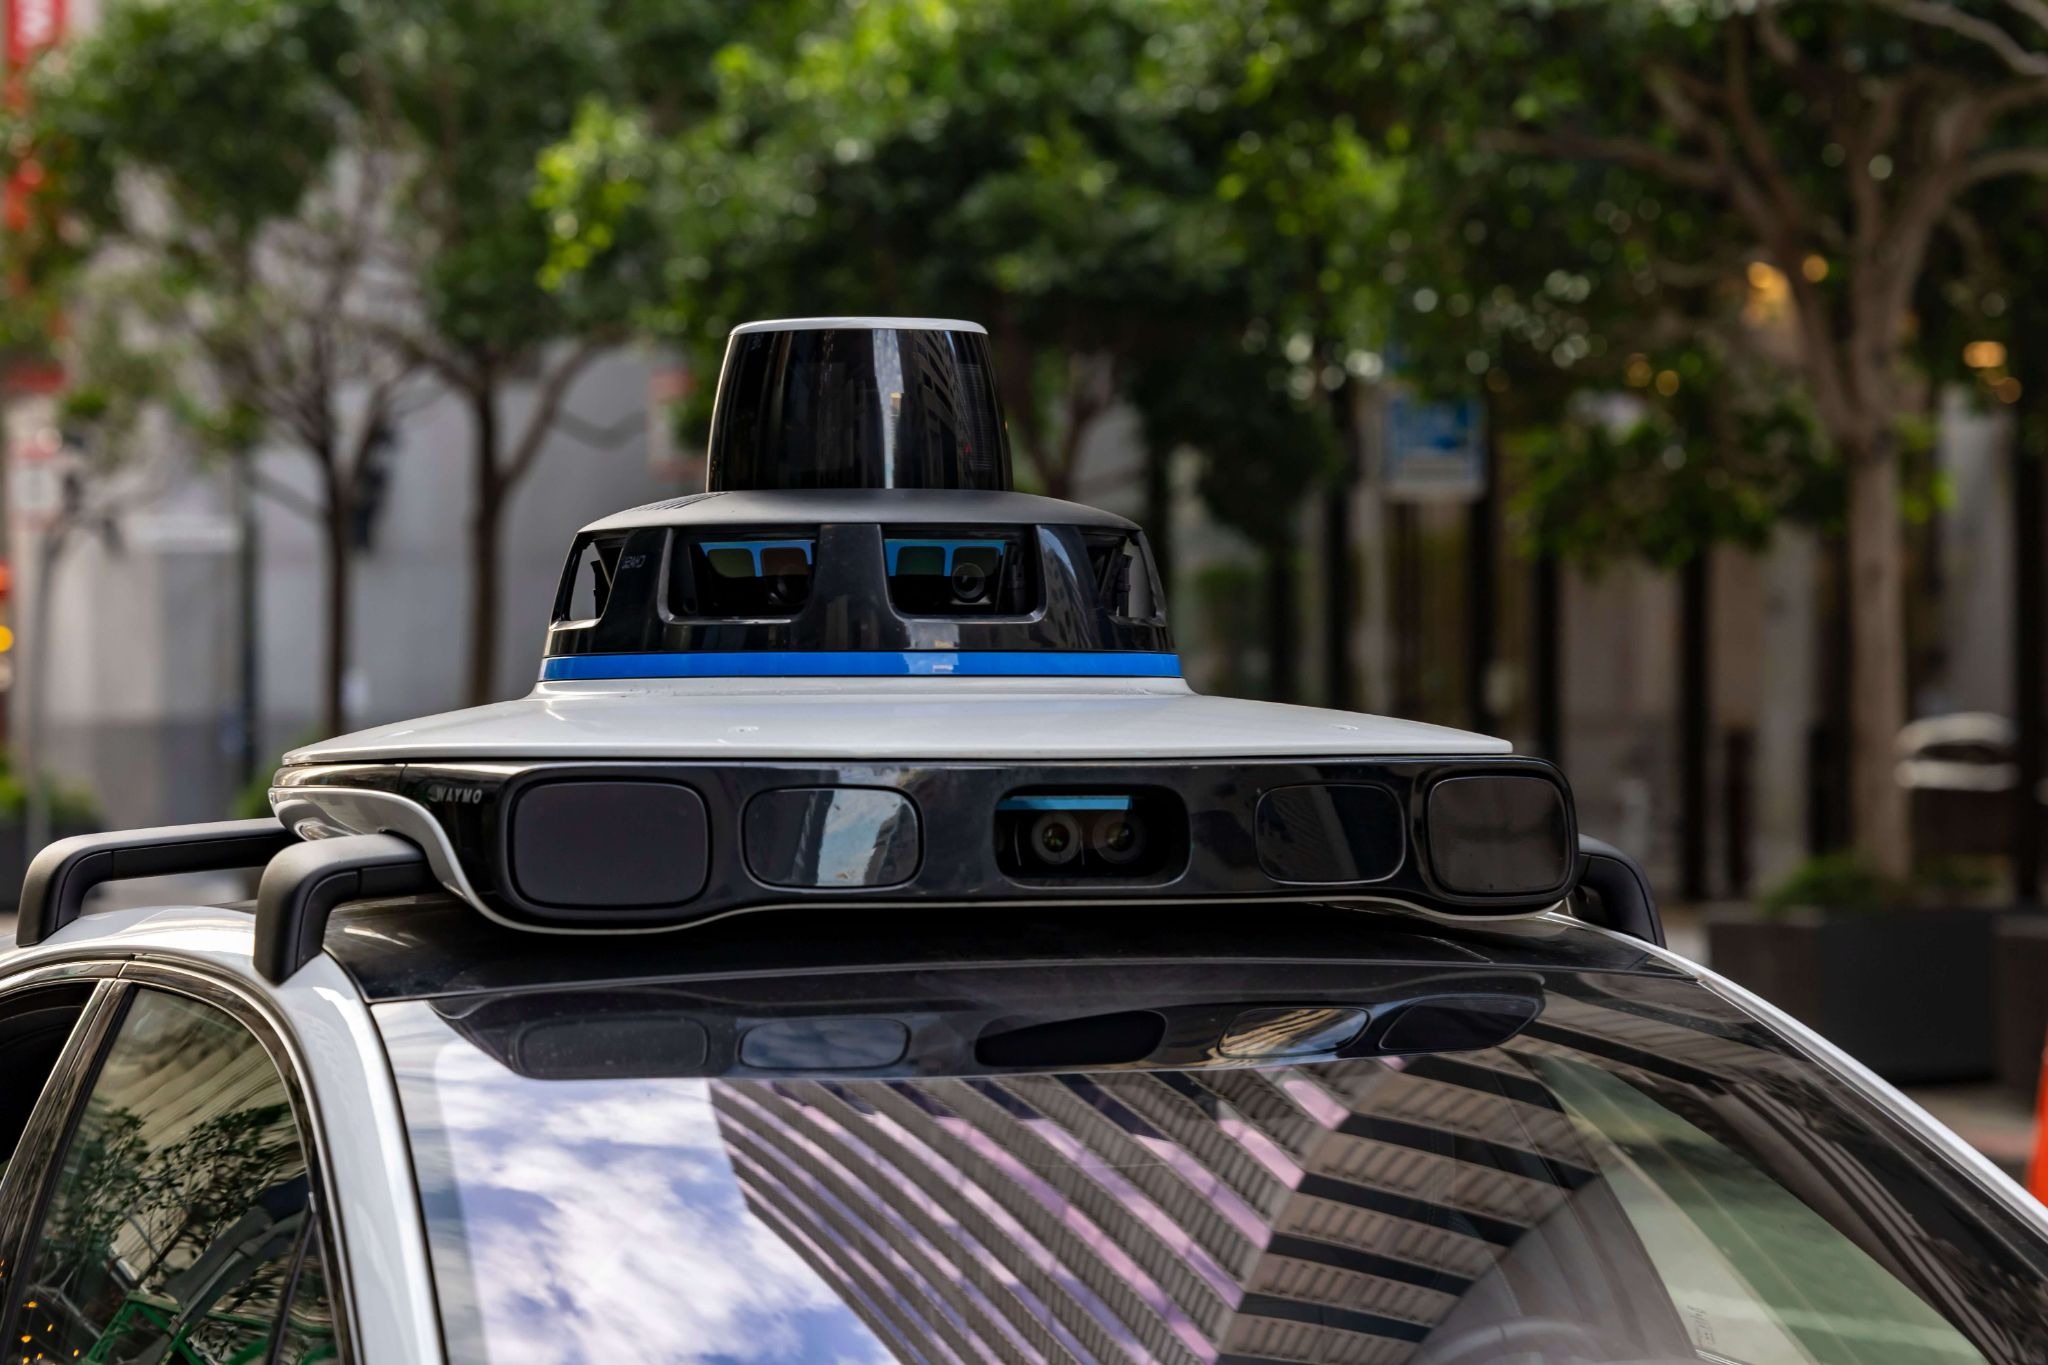
Las empresas de taxis ya realizan muchas de las tareas que seguirían siendo necesarias con una flota autónoma. Mantienen los coches, gestionan los seguros y los incidentes, ofrecen atención al cliente y se aseguran de que haya suficientes vehículos disponibles. Algunas ya cuentan con sus propios depósitos, infraestructura de carga o socios de mantenimiento.
Un posible modelo ya puede verse en Zagreb. Una empresa local posee y opera la flota autónoma, mientras que una plataforma de transporte más grande atrae a los clientes. En el futuro, una empresa de taxis existente podría desempeñar un papel similar. En lugar de gestionar coches y conductores, podría gestionar coches autónomos que reciban reservas a través de una plataforma mayor.
Esto no significa que plataformas como Uber siempre dependerán de otras empresas para poseer los coches. El acuerdo de 2026 de Uber con Rivian incluye hasta 1.250 millones de dólares en inversiones sujetas a hitos y establece que Uber o sus socios de flota pueden comprar los vehículos autónomos. Uber también está desarrollando infraestructura para flotas autónomas. Por lo tanto, son posibles diferentes modelos de propiedad.
Los vehículos autónomos también podrían resultar interesantes para las empresas de alquiler y coche compartido, aunque es probable que esto ocurra a más largo plazo. Estas empresas ya gestionan vehículos, mantenimiento, limpieza, carga, reservas, cuentas de clientes y pagos, por lo que gran parte del trabajo práctico es similar.
La conducción autónoma también podría cambiar la forma en que se desplazan los coches de alquiler y de uso compartido. Hoy en día, es posible que un empleado deba llevar un coche de un lugar a otro. En el futuro, el vehículo podría hacerlo por sí mismo dentro de una zona donde la conducción autónoma esté autorizada. Incluso podría ser posible que un coche de alquiler se dirija solo al punto de recogida del cliente.
Sin conductores, resulta especialmente importante entender cuánto tiempo está trabajando realmente cada vehículo. Cada hora que se pasa cargando, limpiando, esperando mantenimiento o simplemente sin uso significa menos tiempo transportando pasajeros de pago.
Algunos indicadores clave de rendimiento (KPI) útiles podrían ser las horas disponibles por vehículo, los viajes de pago por vehículo al día, los ingresos por vehículo disponible al día, los kilómetros en vacío, el tiempo de inactividad por carga y mantenimiento, el coste por viaje y los incidentes que requieren asistencia humana. Estos son los KPI de la industria de robotaxis más populares que una empresa podría medir durante una prueba piloto.
Por ejemplo, si los coches pasan demasiado tiempo esperando para cargar, es posible que haya que cambiar la infraestructura de carga. Muchos kilómetros en vacío podrían significar que los coches no están en los lugares adecuados, mientras que un tiempo de inactividad excesivo por mantenimiento podría encarecer la operación del vehículo.
Para cualquiera de los dos modelos, el modelo de negocio depende de las condiciones de la asociación: quién financia los vehículos, quién asume el riesgo cuando la demanda es baja y cómo se reparten los ingresos y los costes operativos. Los operadores deben evaluar qué queda después de la financiación del vehículo, el seguro, la carga, el mantenimiento y las comisiones de los socios. Los depósitos, los equipos de servicio locales y una disponibilidad fiable de la flota podrían convertir a un operador en un socio valioso, pero la rentabilidad aún debe demostrarse.
Una opción para las flotas de taxis sería trabajar con una empresa de conducción autónoma y una plataforma de transporte compartido más grande. La empresa local podría poseer o gestionar los coches y encargarse de la flota, mientras que los clientes reservan sus viajes a través de la plataforma más grande.
Otra opción podría ser posible en ciudades donde las grandes plataformas de transporte compartido no están presentes o tienen una cobertura limitada. Una empresa local podría trabajar con un proveedor de vehículos autónomos (AV) autorizado mientras utiliza su propia aplicación, reservas, pagos, atención al cliente y gestión de flota.
En ambos casos, una empresa no puede simplemente comprar coches autónomos y empezar a ofrecer viajes. La tecnología debe estar aprobada y las normas locales deben permitir el servicio. Estas normas también serán diferentes en toda Europa. Gran Bretaña, por ejemplo, introdujo su marco de permisos para Servicios Automatizados de Pasajeros en 2026. Los servicios similares a los taxis o vehículos de alquiler privado necesitan el consentimiento de la autoridad local pertinente, mientras que la responsabilidad de la tecnología de conducción autónoma y el servicio de pasajeros se tratan por separado.
Una empresa no necesita tener coches autónomos hoy para empezar a prepararse. Un buen primer paso es entender la flota actual en detalle: cuánto cuesta cada vehículo, cuántas horas está disponible, cuánto tiempo pasa cargando o siendo reparado, y cuándo se utilizan más los coches.
También merece la pena analizar los procesos de carga, limpieza, mantenimiento y depósito, ya que todos ellos seguirán siendo necesarios con los vehículos autónomos. Una empresa interesada en una prueba piloto de vehículos autónomos puede entonces elegir una ubicación y un caso de uso, analizar el proceso de permisos local y empezar a hablar con los proveedores de tecnología de conducción autónoma.
El software también necesitará cierta preparación. Los clientes siguen necesitando reservar y pagar los viajes, mientras que la empresa necesita información sobre la flota, atención al cliente, informes y conexiones entre sus propios sistemas y la tecnología de vehículos autónomos. Empezar con una pequeña prueba piloto permite probar todo esto antes de intentar construir un servicio más grande.
ATOM Mobility ya proporciona muchas de las funciones de software utilizadas por empresas de taxis, transporte compartido, alquiler y coche compartido, incluyendo aplicaciones para clientes, reservas, pagos, gestión de flotas, tareas de mantenimiento, análisis y API. Su software de transporte compartido incluye aplicaciones para pasajeros y conductores, despacho, pagos, datos de flota, análisis e integraciones. La API de ATOM Mobility también puede intercambiar datos sobre vehículos, reservas, viajes, pagos, telemetría y tareas de mantenimiento.
ATOM Mobility no proporciona tecnología de conducción autónoma. Esto provendría de una empresa especializada en vehículos autónomos, y cada proyecto tendría sus propios requisitos técnicos y aprobaciones locales. Para un proyecto piloto de vehículos autónomos, ATOM Mobility podría colaborar con la empresa de flotas y el proveedor de tecnología en la experiencia del usuario, las integraciones, la gestión de la flota y los datos necesarios para medir el funcionamiento del piloto.
Si gestionas una flota de taxis, alquiler o vehículos compartidos y quieres explorar un proyecto piloto de vehículos autónomos, ATOM Mobility puede ayudarte a planificar la configuración de las reservas y la gestión de la flota, así como las integraciones y métricas que necesitarías para realizar pruebas junto con un socio tecnológico de vehículos autónomos.
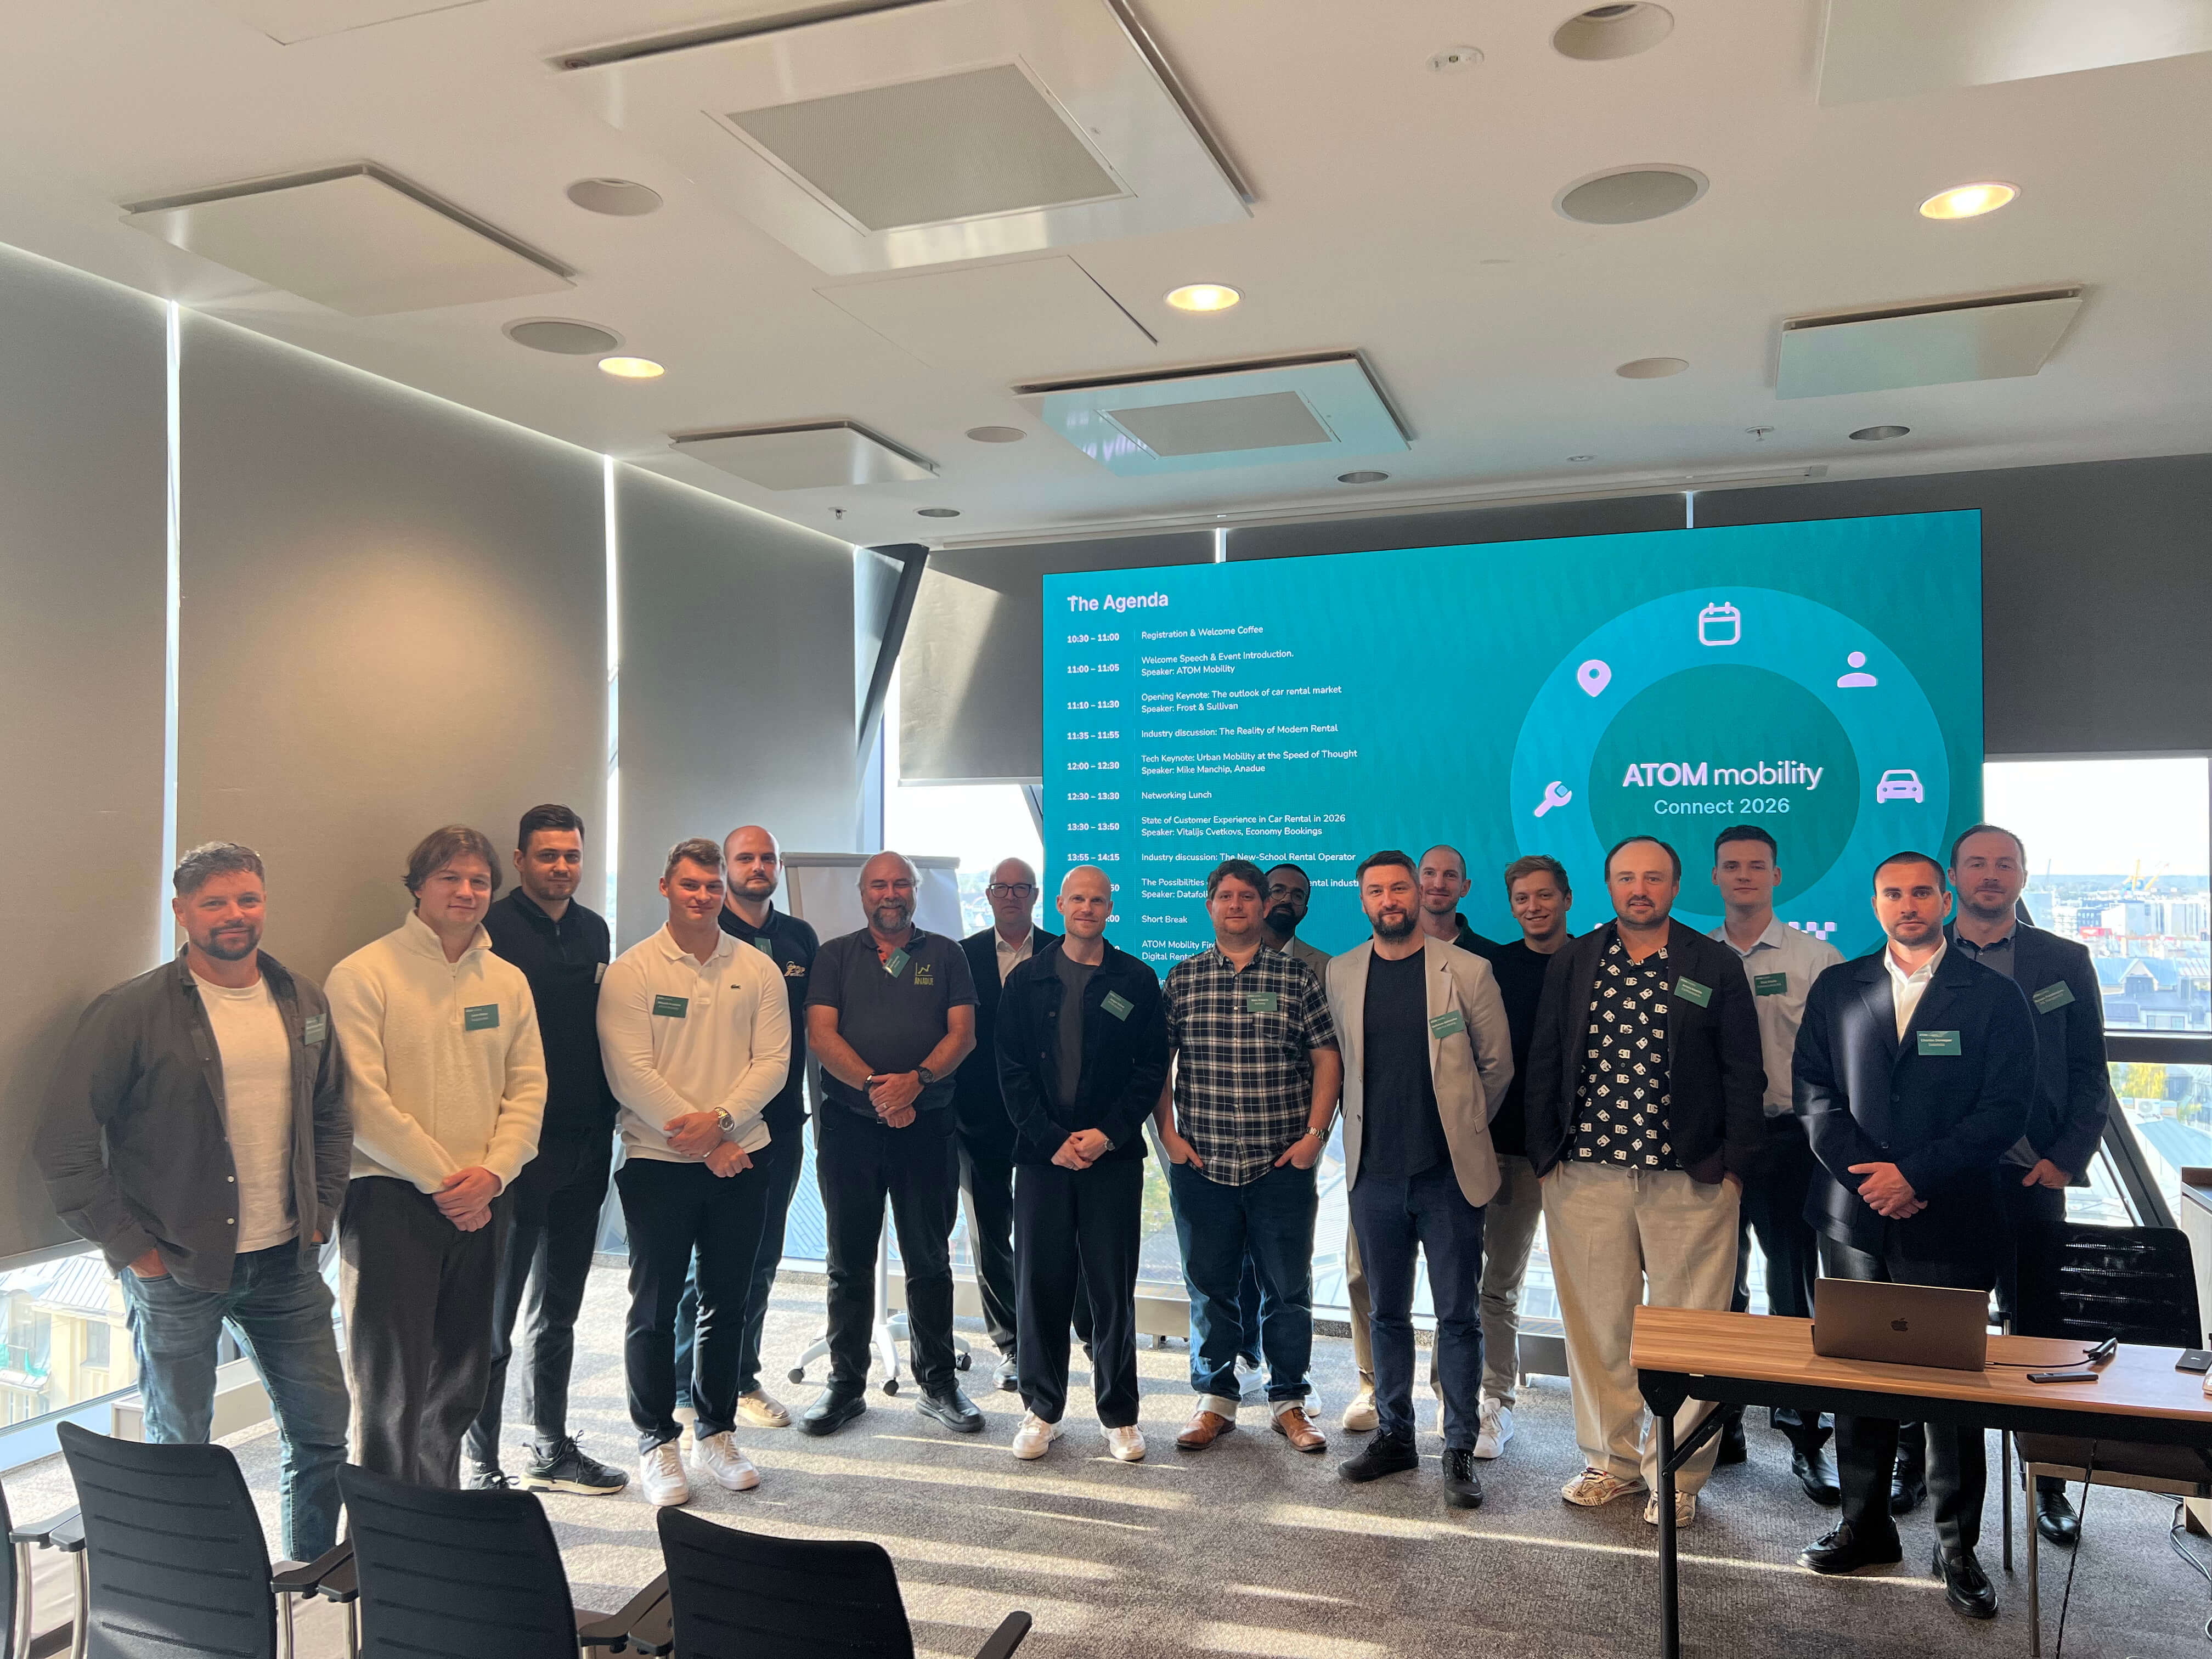
ATOM Connect Rental 2026 reunió a operadores de alquiler, agregadores y socios tecnológicos en Riga el 8 de octubre para debatir el futuro del alquiler de vehículos. Los temas clave incluyeron la presión sobre los márgenes, la fricción con el cliente, la toma de decisiones basada en datos, los seguros y las operaciones sin llave. La conclusión principal: el crecimiento depende de mejorar la experiencia del cliente y la eficiencia de la flota, con pasos prácticos que los operadores pueden implementar hoy mismo.
El 8 de octubre de 2026, nos reunimos en la planta superior panorámica del AC Hotel by Marriott en Riga para ATOM Connect Rental 2026.
Siguiendo el enfoque centrado en la comunidad de nuestras anteriores cumbres de movilidad, nuestro objetivo para esta edición fue sencillo: evitar el ruido, las presentaciones genéricas y los puestos de venta de las ferias comerciales convencionales. En su lugar, reunimos a un grupo selecto de operadores de alquiler de coches, gerentes de franquicias regionales, agregadores y pioneros tecnológicos para mantener una conversación abierta y sin filtros sobre hacia dónde se dirige el alquiler de vehículos y qué se necesita realmente para lograrlo.
La agenda del día reflejó esa intención. En lugar de tratar la digitalización como una palabra de moda, las sesiones exploraron las realidades operativas del sector: desde las fuerzas macroeconómicas globales hasta los puntos de fricción de alto riesgo en el mostrador de alquiler físico.
Aquí presentamos un resumen de los debates clave, los datos del sector y las conclusiones de la cumbre.
Para abrir las ponencias de la mañana, Frost & Sullivan sentó las bases estratégicas al analizar cómo el alquiler de vehículos está pasando de un modelo basado en activos a un ecosistema de movilidad flexible y habilitado digitalmente.
Su análisis destacó tres fuerzas que actualmente están transformando el sector:
La conclusión principal de su presentación fue clara:
"Los ganadores no se limitarán a gestionar más vehículos; gestionarán al cliente, la flota y el ecosistema de forma más inteligente".
De cara al futuro, Frost & Sullivan destacó que el valor vendrá de modelos de alquiler basados en la experiencia (viajes personalizados y de bajo contacto), suscripciones de vehículos comerciales y ligeros, y alianzas en el ecosistema que maximicen los ingresos por vehículo, cliente y trayecto.
Después del almuerzo, Vitalijs Cvetkovs, director comercial de EconomyBookings.com, ofreció una sesión refrescantemente sincera y respaldada por datos sobre por qué el alquiler de coches sigue siendo el proceso de reserva más complejo y lleno de fricciones en el sector de los viajes.

Mientras que reservar un vuelo o un hotel es relativamente sencillo, el alquiler de coches obliga al cliente a descifrar decenas de marcas, códigos de vehículo ACRISS ("o similar"), normas de depósito, niveles de seguro y políticas de combustible. Basándose en datos de más de un millón de reservas anuales, Vitalijs señaló los cuatro puntos de fricción donde el sector pierde clientes:
Vitalijs concluyó con una visión comercial crucial: en la era de la IA y los resúmenes de reseñas instantáneos, las malas experiencias de los clientes son visibles al instante. La experiencia del cliente es el único motor de retención sostenible, y los agregadores y operadores deben trabajar juntos para absorber la fricción en lugar de trasladarla al viajero.
Más allá de las tendencias macro y los viajes de los clientes, las sesiones técnicas se centraron en herramientas prácticas que los operadores pueden implementar hoy mismo:
Para cerrar la tarde, ATOM Mobility organizó una charla informal con INVERS para discutir los aspectos prácticos del despliegue de flotas "listas para el alquiler digital".
La sesión se centró en la ejecución práctica. Mediante ejemplos del mundo real, el debate destacó cómo la telemática, el hardware CAN-bus y los inmovilizadores remotos permiten a los operadores tradicionales lanzar estaciones virtuales, dar servicio a ubicaciones fuera del aeropuerto y automatizar los flujos de trabajo de sustitución de vehículos sin aumentar los costes de personal.
La conclusión clave: modernizar una flota no requiere una transición inmediata y arriesgada fuera del mostrador. Las operaciones híbridas permiten a las empresas de alquiler consolidadas introducir entregas sin llave las 24 horas del día, los 7 días de la semana, junto a sus operaciones estándar.
El valor de la exclusividad
A medida que concluían las presentaciones y las conversaciones se trasladaban al evento de networking nocturno con vistas a Riga, los comentarios reflejaron lo que hizo especiales a los anteriores eventos de ATOM Connect: el valor reside totalmente en los asistentes.
Al limitar la asistencia y seleccionar a un público compuesto por operadores activos del sector, las conversaciones fueron más profundas que las presentaciones de alto nivel. Un sincero agradecimiento a todos nuestros ponentes, socios e invitados que nos acompañaron en Riga. El sector del alquiler de vehículos evoluciona rápidamente y estamos orgullosos de ofrecer el espacio donde la industria se reúne para trazar el camino a seguir.
Mantente al tanto de nuestros próximos eventos ATOM Connect siguiéndonos en LinkedIn!
Use las credenciales de prueba para iniciar sesión - Número de teléfono: +1 123123123, código: 777777
Credenciales de demostración de Driver App - Correo electrónico: test@atom.com, contraseña: conductor