Wer macht Carsharing besser — OEMs oder Start-ups?
7/2/2025
min. Lesedauer
Die Carsharing-Branche steht an einem Scheideweg. Einst als die Zukunft der urbanen Mobilität gepriesen, hat sie eine Mischung aus Erfolg und Misserfolg erlebt, wobei einige Akteure erfolgreich waren und andere den Laden geschlossen haben. Deshalb fragen wir: Warum scheitern einige Carsharing-Unternehmen, während andere weiter wachsen? Und was noch wichtiger ist: Was braucht es, um in der heutigen Wettbewerbslandschaft ein nachhaltiges und profitables Carsharing-Geschäft zu führen?
Die jüngsten Entwicklungen waren aufschlussreich. Zwei von OEMs unterstützte Carsharing-Unternehmen wurden vor Kurzem geschlossen, während unabhängige Betreiber weiter expandieren und ein neuer Anbieter — Kia — gerade seinen eigenen Service eingeführt hat. In diesem Artikel erfahren Sie mehr über die Herausforderungen, die wichtigsten Erfolgsfaktoren und die sich entwickelnde Rolle der Technologie in der Branche.
Bevor wir uns mit bestimmten Fällen befassen, ist es wichtig zu klären, was OEMs (Original Equipment Manufacturers) sind und wie sie sich von Startups unterscheiden. OEMs sind traditionelle Autohersteller — Unternehmen wie Kia, Volvo oder Ford —, die hauptsächlich Fahrzeuge unter ihren Markennamen produzieren und verkaufen. Einige OEMs haben ihr Angebot an Mobilitätsdienstleistungen, einschließlich Carsharing, ausgeweitet, haben aber oft Probleme, weil ihr Hauptaugenmerk weiterhin auf dem Autoverkauf liegt.
Im Gegensatz dazu haben Startups und unabhängige Betreiber wie Umweltfreundliche Mobilität sind von Grund auf als Mobilitätsdienstleister aufgebaut. Sie stellen keine Autos her, sondern konzentrieren sich ausschließlich auf das Carsharing-Erlebnis und optimieren Abläufe, Technologie und Kundenservice. Dieser Unterschied im Kernfokus entscheidet häufig über Erfolg oder Misserfolg in der Carsharing-Branche.
Autohersteller haben das Potenzial von Carsharing als Möglichkeit zur Diversifizierung der Einnahmequellen, zur Steigerung der Markentreue und zur Erkundung neuer Mobilitätsgeschäftsmodelle seit langem erkannt. Die Geschichte hat jedoch gezeigt, dass es nicht ausreicht, Autos einfach auf die Straße zu stellen und eine App zu entwickeln, damit Carsharing funktioniert.
Mehrere von OEMs unterstützte Carsharing-Dienste hatten Schwierigkeiten, ihre Rentabilität aufrechtzuerhalten. Volvos Volvo auf Abruf kündigte kürzlich die Schließung im Rahmen einer umfassenderen Strategie zur Kostenoptimierung an. In ähnlicher Weise stellte SEAT Ende 2024 den Betrieb aufgrund der sinkenden Nachfrage und steigender Betriebskosten ein (31 Millionen € Gesamtverluste, davon 11 Millionen € allein 2023 verloren, verglichen mit einem Umsatz von 16 Millionen €).
Die Herausforderungen, vor denen OEMs beim Carsharing stehen, sind auf mehrere Faktoren zurückzuführen:
Diese Schließungen bedeuten jedoch nicht unbedingt, dass Carsharing selbst ein nicht nachhaltiges Modell ist. Stattdessen unterstreichen sie die Notwendigkeit eines anderen Ansatzes — einen, den unabhängige Akteure effektiver umsetzen.

Während OEM-Carsharing-Unternehmen Probleme haben, verzeichnen unabhängige Betreiber wie GreenMobility ein Wachstum. Im Gegensatz zu traditionellen Autoherstellern sind diese Unternehmen von Grund auf als Mobilitätsdienstleister konzipiert, sodass sie effizienter arbeiten können.
Das Wachstum von GreenMobility ist zurückzuführen auf:
Durch die Nutzung eines digitalen First-Ansatzes sind diese Unternehmen in der Lage, die Fahrzeugnutzung zu optimieren, die Betriebskosten zu senken und ein nahtloses Benutzererlebnis zu bieten — etwas, das OEMs oft nur schwer erreichen können.
Bringt der Einstieg von KIA ins Carsharing neue Hoffnungen?
Inmitten der sich verändernden Landschaft ist Kia mit seinem neuen Service in den Carsharing-Markt eingetreten. Her & Dela. Im Gegensatz zu früheren OEM-Carsharing-Versuchen konzentriert sich das Modell von Kia eher auf Unternehmen als auf einzelne Verbraucher. Dieser Service ermöglicht es Unternehmen, Fahrzeuge auf monatlicher Basis zu mieten und sie über eine digitale Plattform an Mitarbeiter, Partner oder Kunden weiterzugeben.
Warum ist dieser Ansatz sinnvoll?
Bei guter Umsetzung könnte sich das unternehmensorientierte Carsharing-Modell von Kia als nachhaltiger Geschäftsansatz erweisen und viele der Fallstricke vermeiden, mit denen frühere Carsharing-Versuche von OEMs zu kämpfen hatten.

Was können aktuelle und zukünftige Carsharing-Unternehmen also aus diesen Erfahrungen lernen?
Starre Geschäftsmodelle und mangelnde Flexibilität sind große Hindernisse für den Erfolg. Carsharing-Dienste müssen in hohem Maße anpassungsfähig sein und Daten nutzen, um Preise, Flottenstandorte und Serviceangebote dynamisch anzupassen.
Carsharing ist ein kapitalintensives Geschäft. Betreiber müssen die Flotteneffizienz optimieren, Ausfallzeiten reduzieren und die Wartungs- und Versicherungskosten kontrollieren. Hier übertreffen unabhängige Betreiber häufig die OEMs, da sie ihre Ausgaben flexibler verwalten können.
Eine Carsharing-Plattform ist nur so gut wie ihre Technologie. Unternehmen, die mit Anbietern von Mobilitätstechnologien zusammenarbeiten wie ATOM-Mobilität kann von fortschrittlichen Buchungssystemen, automatisiertem Flottenmanagement und datengestützter Entscheidungsfindung profitieren — Schlüsselelemente für einen reibungslosen und kostengünstigen Service.
Die Wahl der richtigen Stadt oder Region für Carsharing ist entscheidend. Faktoren wie die Integration des öffentlichen Verkehrs, Parkvorschriften und die städtische Bevölkerungsdichte können über Erfolg oder Misserfolg eines Carsharing-Geschäfts entscheiden.
Beim Carsharing geht es nicht nur darum, den Zugang zu Fahrzeugen zu ermöglichen — es geht um exzellenten Service, Komfort und Nutzererlebnis. Damit OEMs erfolgreich sein können, müssen sie ihren Ansatz überdenken und eine kundenorientiertere Denkweise annehmen.
Die Zukunft des Carsharings
Die Carsharing-Branche befindet sich an einem Wendepunkt. Während einige von OEMs unterstützte Dienste mit Hürden konfrontiert waren, zeigen unabhängige Betreiber wie GreenMobility und strategische Initiativen wie Hyr & Dela von Kia, dass Erfolg mit dem richtigen Ansatz immer noch möglich ist. Der Schlüssel liegt in Anpassungsfähigkeit, Kostenkontrolle, Technologieintegration und Marktfokus.
Da sich die Branche ständig weiterentwickelt, ist der Einstieg von Kia in das Carsharing von Unternehmen eine spannende Entwicklung. Mit einer intelligenten Strategie und einer starken Umsetzung haben sie das Potenzial, sich eine erfolgreiche Nische auf dem Markt zu erschließen.
Wir werden die Fortschritte von Kia im Auge behalten und wünschen ihnen in der Zwischenzeit viel Glück bei ihrem neuen Unternehmen. Hoffen wir, dass sie hier bleiben!
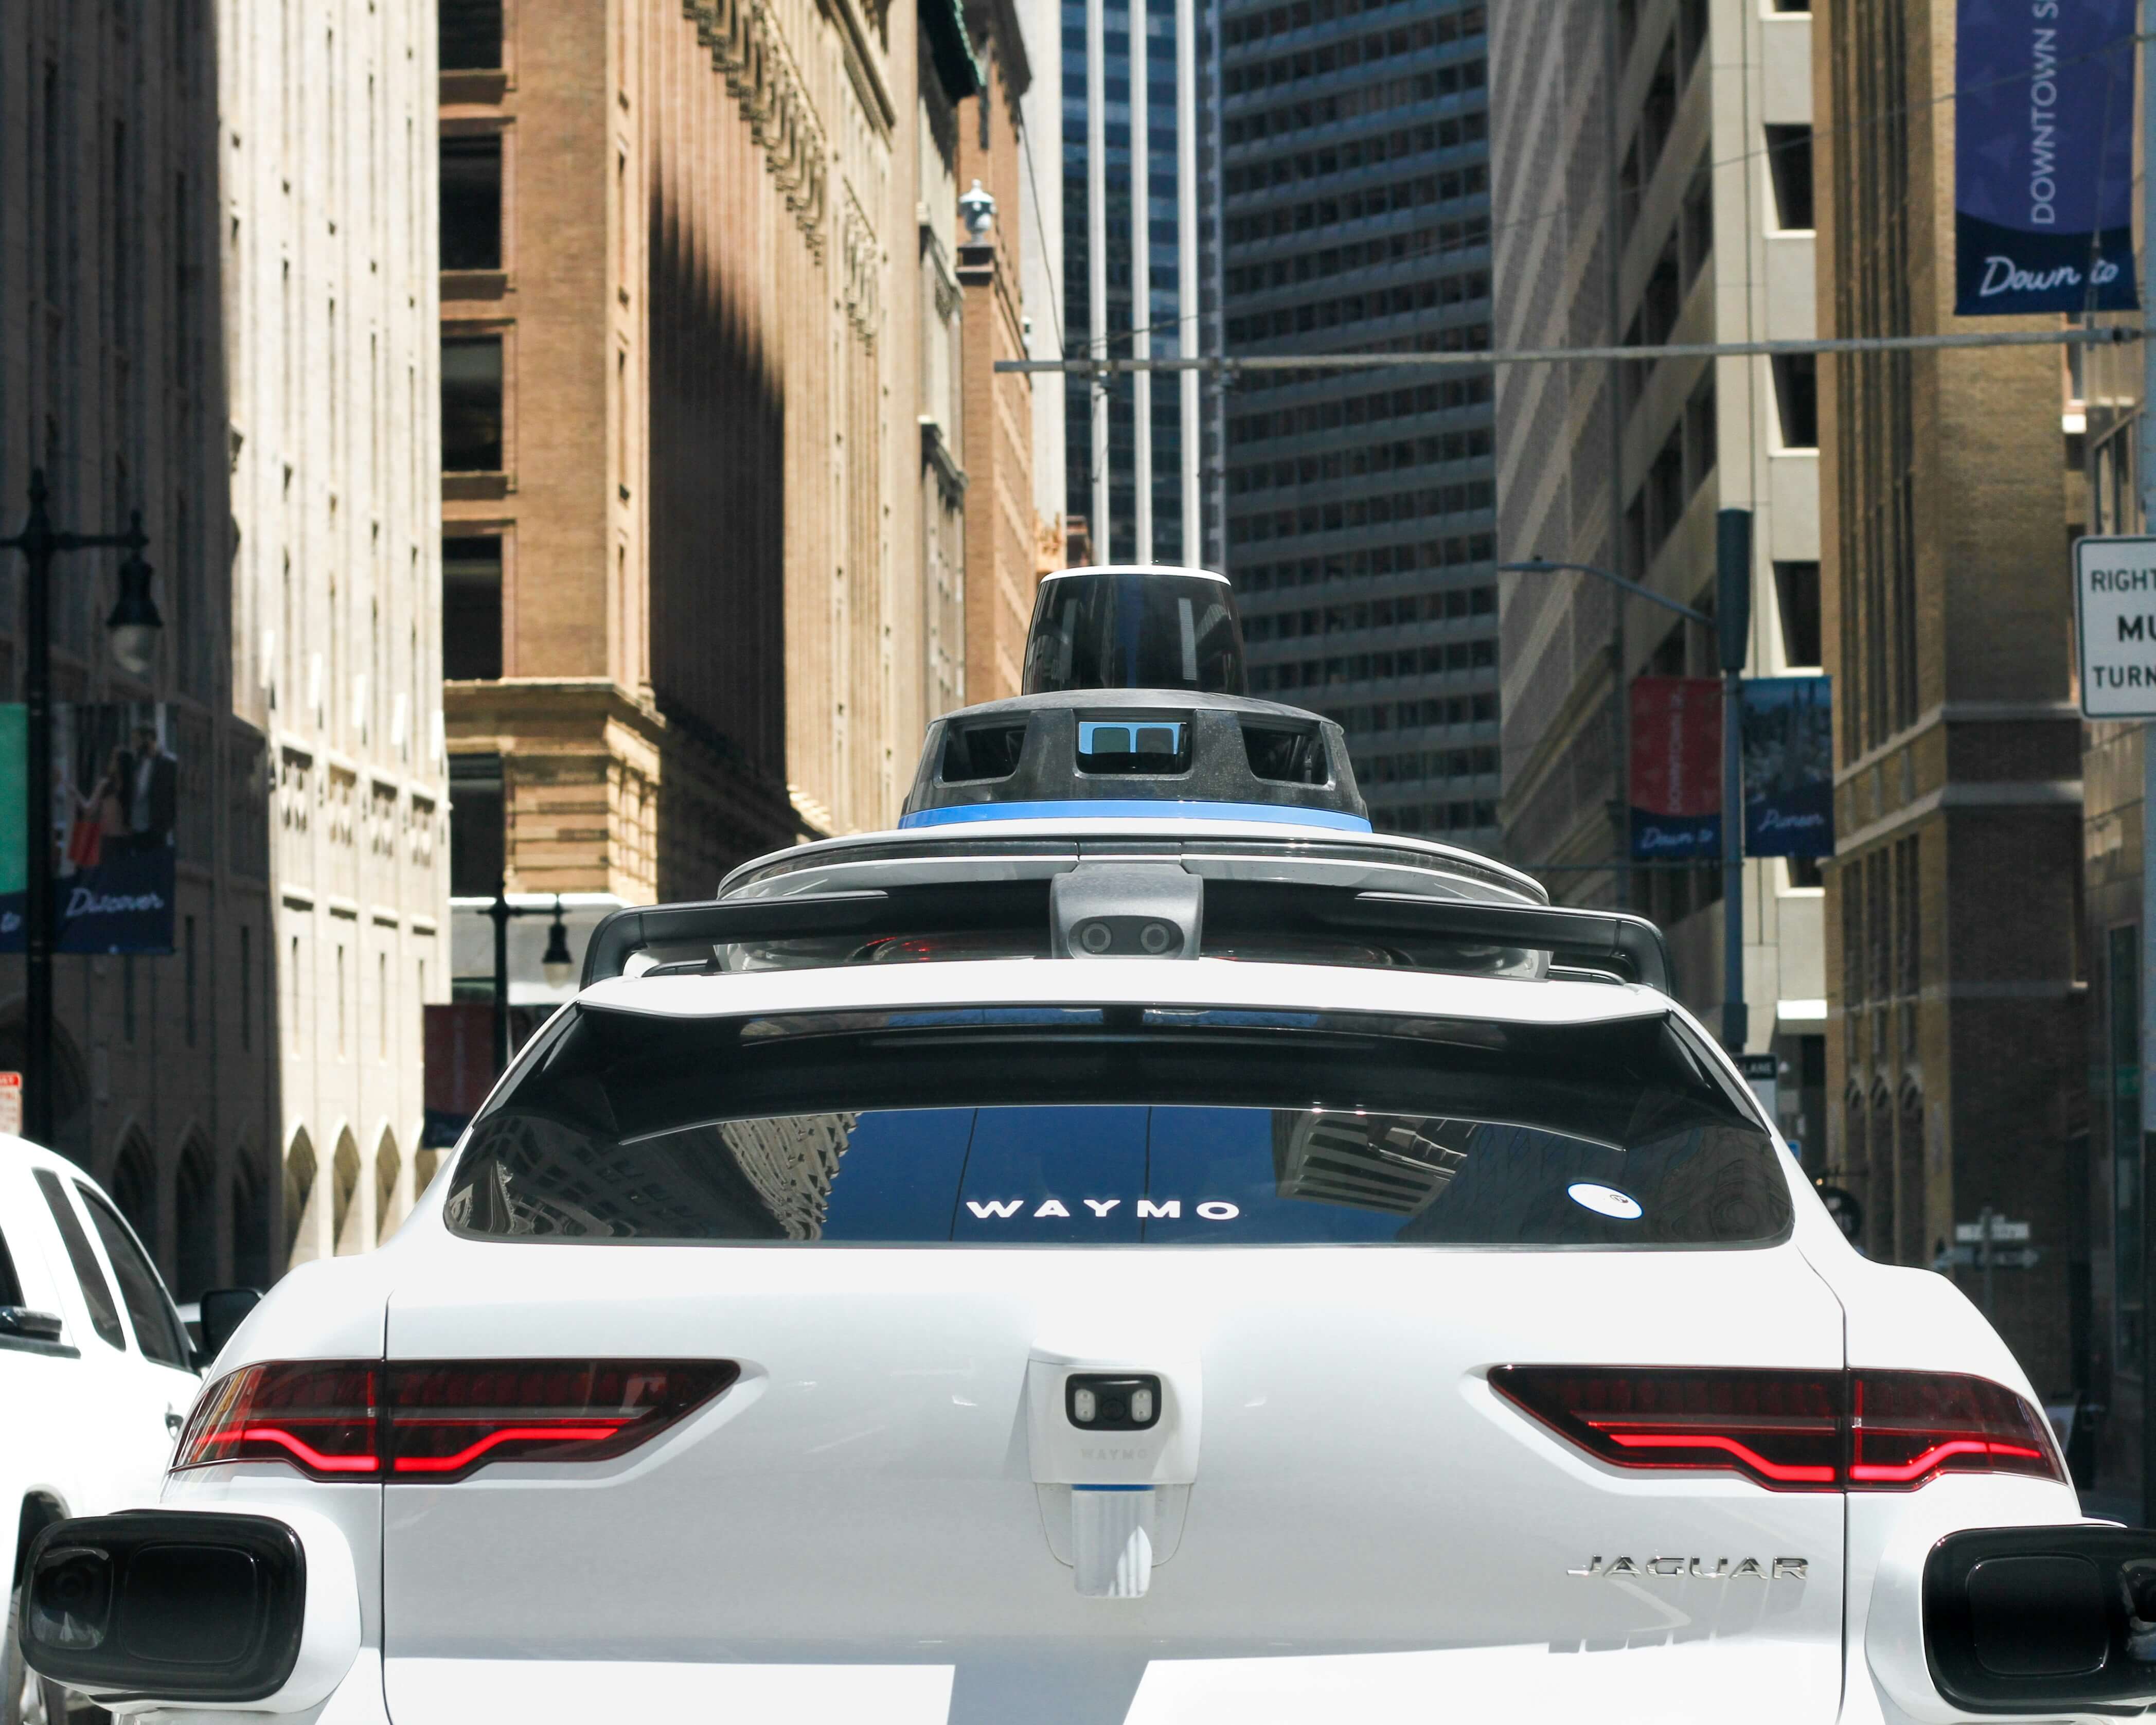
🤖 Wer wird eigentlich Europas Robotaxi-Flotten betreiben? Autonomes Fahren mag zwar den Fahrer überflüssig machen, aber die Arbeit hinter dem Fahrzeug bleibt bestehen. Robotaxis müssen weiterhin geladen, gereinigt, gewartet und in Depots untergebracht werden; zudem bedarf es eines Kundensupports und einer täglichen Flottensteuerung. Frühe Projekte in Zagreb, Madrid und London veranschaulichen verschiedene Phasen der Implementierung und zeigen, wie Anbieter von AV-Technologie, Flottenbetreiber und Buchungsplattformen zusammenarbeiten können. Taxi-, Mietwagen- und Carsharing-Unternehmen bewältigen bereits viele dieser Aufgaben. Was wäre nötig, um diese Erfahrung in ein Geschäft mit autonomen Flotten zu verwandeln?
Für einen Taxiflottenbesitzer mag es so aussehen, als würde durch autonome Fahrzeuge der wichtigste Teil des aktuellen Geschäfts wegfallen – der Fahrer. Doch auch ohne Fahrer muss sich jemand um die Autos kümmern. Sie müssen angeschafft oder finanziert, geladen, gereinigt, inspiziert und repariert werden. Zudem muss jemand Depots verwalten, auf Zwischenfälle reagieren, Kunden unterstützen und sicherstellen, dass genügend Fahrzeuge verfügbar sind.
Die ersten Robotaxi-Dienste und Tests in Europa zeigen bereits, wie das funktionieren könnte. Das Unternehmen, das die Technologie für das autonome Fahren entwickelt, ist nicht immer auch Eigentümer oder Betreiber der Fahrzeuge. Auch die App, über die Kunden ihre Fahrten buchen, kann von einem anderen Anbieter stammen. Dies könnte eine wichtige Rolle für Taxi-, Mietwagen-, Carsharing- und andere Flottenunternehmen offenlassen, die bereits wissen, wie man Fahrzeuge verwaltet.
Ein Taxiunternehmen verwaltet heute sowohl Autos als auch Fahrer. Fahrer müssen rekrutiert, eingeteilt, bezahlt und betreut werden. Bei einer fahrerlosen Flotte würden diese Aufgaben zwar langfristig entfallen, aber der Großteil der Arbeit rund um die Fahrzeuge bliebe bestehen.
Autonome Autos müssen weiterhin geladen oder betankt, gereinigt, mit neuen Reifen ausgestattet, inspiziert, repariert und versichert werden. Sie benötigen zudem einen Abstellplatz, wenn sie nicht im Einsatz sind. Bei einem Unfall oder technischen Problem muss jemand eingreifen und das Fahrzeug wieder einsatzbereit machen. Auch der Kundensupport bleibt notwendig, etwa bei Problemen mit Buchungen oder Zahlungen oder wenn jemand etwas im Fahrzeug vergessen hat.
Einige dieser Aufgaben könnten sogar noch an Bedeutung gewinnen. Robotaxis sind teuer, und jede Stunde, die ein Auto mit Laden, Reinigen oder Warten verbringt, ist eine Stunde, in der es keine Fahrgäste befördern kann. Moovebeispielsweise bietet bereits Flottenbesitz, Depots, Ladeinfrastruktur, Wartung und einen 24/7-Betrieb für autonome Fahrzeuge an.
Fahrer leisten zudem mehr als nur das Fahren: Sie bemerken Schäden, melden Defekte, helfen Fahrgästen und reagieren, wenn etwas schiefgeht. Ohne Fahrer erfordern diese Verantwortlichkeiten klare Prozesse und dedizierten Support. Bestehende Flottenerfahrung ist ein Vorteil, aber Betreiber müssen sie an Fahrzeuge anpassen, die ohne jemanden hinter dem Steuer unterwegs sind.
Hinter einer Robotaxi-Fahrt können mehrere Unternehmen stehen. Eines liefert die Technologie für das autonome Fahren, ein anderes besitzt möglicherweise die Fahrzeuge, und ein lokales Unternehmen kümmert sich um die Flotte. Eine Plattform wie Uber kann die Fahrzeuge dann mit den Fahrgästen verbinden. Manchmal übernimmt ein Unternehmen mehrere dieser Aufgaben, aber das ist nicht immer der Fall.
Zagreb ist ein Beispiel dafür. Pony.ai liefert das autonome Fahrsystem, Verne besitzt und betreibt die Flotte, und Uber verbindet sie über seine App mit den Kunden. Autonome Fahrten wurden durch Uber im August 2026 kommerziell verfügbar, wobei ein lizenzierter Operator an Bord war. Am 10. September starteten Pony.ai und Verne zudem vollständig fahrerlose Testfahrten mit Passagieren auf einer 22 Kilometer langen Strecke, die Teile von Zagreb mit dem Flughafen verbindet. Dabei handelt es sich noch um begrenzte Testfahrten, nicht um einen vollständig fahrerlosen Dienst im gesamten Stadtgebiet.
Ein ähnliches Modell wird derzeit in Madrid getestet. WeRide, Uber und AVOMO erhielten im September 2026 die Genehmigung, im Rahmen des spanischen ES-AV-Rahmenwerks mit Tests und Kartierungen zu beginnen. Die ersten 20 Fahrzeuge sind mit einem Spezialisten an Bord besetzt. WeRide liefert die autonome Technologie, Uber verbindet die Autos mit den Fahrgästen und AVOMO kümmert sich um den Flottenbetrieb. Kommerzielle Einsätze sind für einen späteren Zeitpunkt im Jahr 2026 geplant, doch die aktuelle Genehmigung gilt für Tests und Vorbereitungen und nicht für einen allgemeinen fahrerlosen Taxidienst.
In London haben Wayve und Uber im September 2026 betreute autonome Fahrgastfahrten gestartet. Kunden können über die Uber-App einem autonomen Fahrzeug zugewiesen werden, allerdings befindet sich weiterhin ein lizenzierter Fahrer im Auto.
Die Pläne für die kommenden Jahre sind bereits deutlich umfangreicher. Pony.ai und Uber gaben im August 2026 bekannt, dass sie den Einsatz von mehr als 2.000 Robotaxis in Europa planen, beginnend in Zagreb mit einer späteren Ausweitung auf vier weitere europäische Städte.
Bolt und Lucid kündigten im September eine weitere Partnerschaft an, bei der Bolt darauf abzielt, mindestens 25.000 autonome Lucid-Fahrzeuge in europäischen Städten einzusetzen. Dies ist ein Ziel für die Zukunft und entspricht nicht dem aktuellen Bestand von 25.000 Fahrzeugen.
Wie diese Flotten im Besitz gehalten und betrieben werden, kann sich von Stadt zu Stadt unterscheiden. Lokale Vorschriften, verfügbare Fahrzeuge, Lade- und Depot-Infrastruktur sowie Partnerschaften beeinflussen die Ausgestaltung des jeweiligen Dienstes.
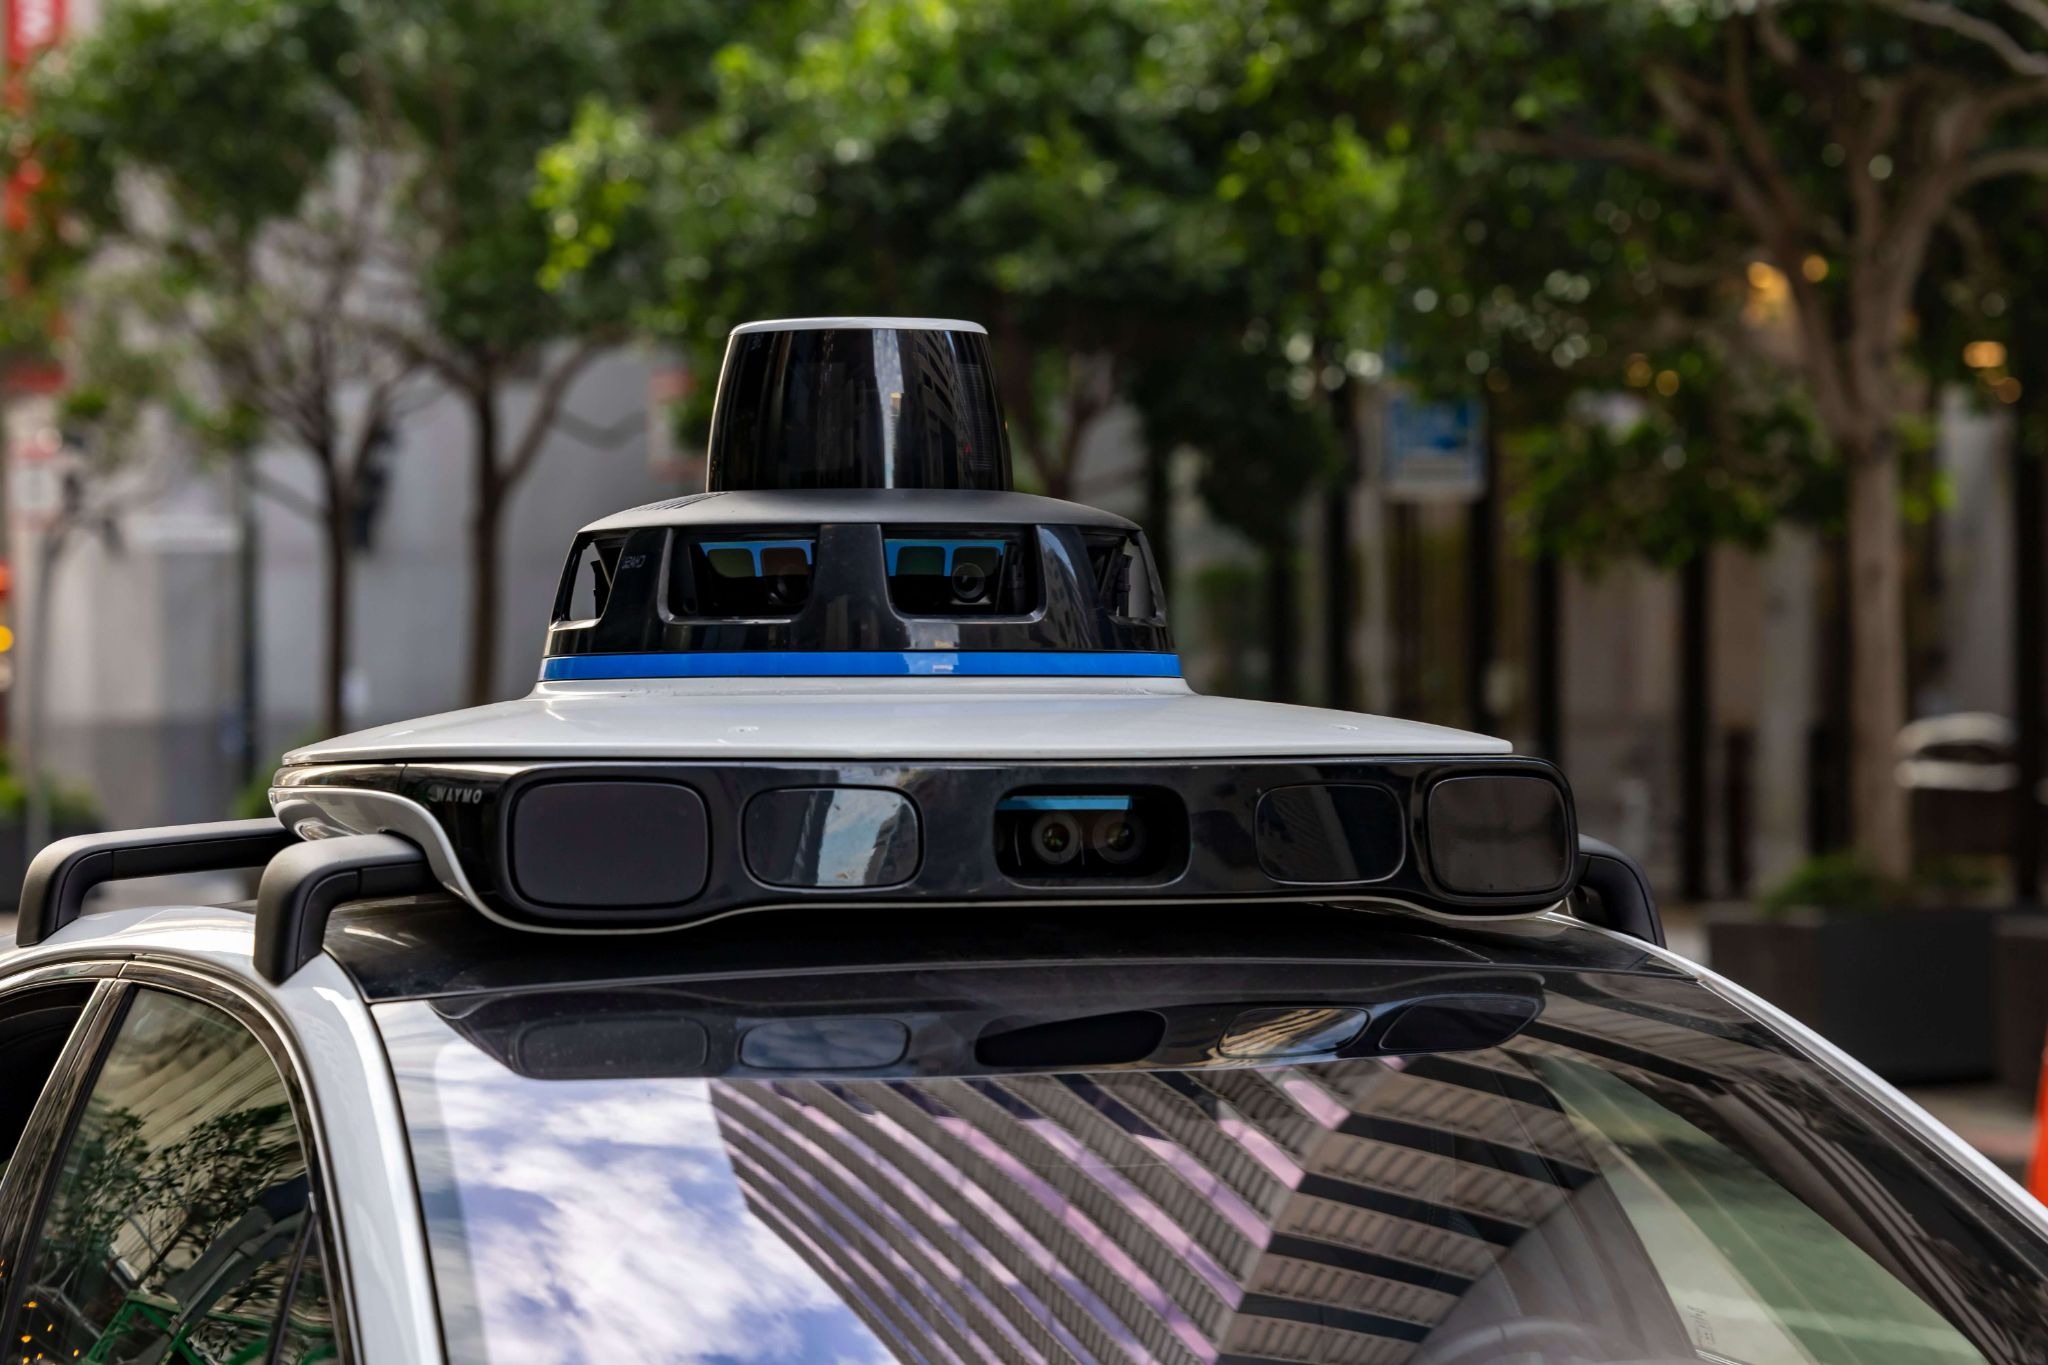
Taxiunternehmen erledigen bereits viele der Aufgaben, die auch bei einer autonomen Flotte erforderlich wären. Sie warten Fahrzeuge, kümmern sich um Versicherungen und Zwischenfälle, bieten Kundensupport und stellen sicher, dass genügend Fahrzeuge verfügbar sind. Einige verfügen bereits über eigene Depots, Ladeinfrastruktur oder Wartungspartner.
Ein mögliches Modell lässt sich bereits in Zagreb beobachten. Ein lokales Unternehmen besitzt und betreibt die autonome Flotte, während eine größere Ride-Hailing-Plattform die Kunden vermittelt. In Zukunft könnte ein bestehendes Taxiunternehmen eine ähnliche Rolle einnehmen. Anstatt Autos und Fahrer zu verwalten, könnte es autonome Fahrzeuge steuern, die Buchungen über eine größere Plattform erhalten.
Das bedeutet nicht, dass Plattformen wie Uber immer auf andere Unternehmen angewiesen sein werden, um die Autos zu besitzen. Ubers Vereinbarung mit Rivian aus dem Jahr 2026 umfasst Investitionen von bis zu 1,25 Milliarden US-Dollar, die an Meilensteine geknüpft sind, und sieht vor, dass Uber oder seine Flottenpartner die autonomen Fahrzeuge erwerben können. Uber entwickelt zudem Infrastruktur für autonome Flotten. Unterschiedliche Eigentumsmodelle sind daher möglich.
Autonome Fahrzeuge könnten auch für Mietwagen- und Carsharing-Anbieter interessant werden, auch wenn dies wahrscheinlich noch Zukunftsmusik ist. Da diese Unternehmen bereits Fahrzeuge verwalten, Wartung, Reinigung, Laden, Buchungen, Kundenkonten und Zahlungen abwickeln, sind viele der praktischen Arbeitsabläufe ähnlich.
Autonomes Fahren könnte auch die Art und Weise verändern, wie Miet- und Sharing-Fahrzeuge bewegt werden. Heute muss oft ein Mitarbeiter ein Auto von einem Standort zum anderen fahren. In Zukunft könnte das Fahrzeug dies innerhalb eines Gebiets, in dem autonomes Fahren zugelassen ist, potenziell selbst übernehmen. Es könnte sogar möglich werden, dass ein Mietwagen selbstständig zum Abholpunkt des Kunden fährt.
Ohne Fahrer wird es besonders wichtig zu verstehen, wie viel Zeit jedes Fahrzeug tatsächlich im Einsatz ist. Jede Stunde, die mit Laden, Reinigen, Warten auf Instandsetzung oder schlichtem Herumstehen verbracht wird, bedeutet weniger Zeit, in der zahlende Fahrgäste befördert werden.
Einige nützliche KPIs könnten die verfügbaren Stunden pro Fahrzeug, bezahlte Fahrten pro Fahrzeug und Tag, Umsatz pro verfügbarem Fahrzeug/Tag, Leerfahrten, Ausfallzeiten durch Laden und Wartung, Kosten pro Fahrt sowie Vorfälle, die menschliches Eingreifen erfordern, sein. Dies sind die gängigsten KPIs der Robotaxi-Branche, die ein Unternehmen während eines Pilotprojekts messen könnte.
Wenn Autos beispielsweise zu viel Zeit mit Warten am Ladegerät verbringen, muss möglicherweise die Ladeinfrastruktur angepasst werden. Viele Leerfahrten könnten bedeuten, dass die Autos nicht an den richtigen Standorten stehen, während zu hohe Wartungsausfallzeiten ein Fahrzeug im Betrieb verteuern können.
Bei beiden Modellen hängt der Business Case von den Partnerschaftsbedingungen ab: Wer finanziert die Fahrzeuge, wer trägt das Risiko bei geringer Nachfrage und wie werden Umsatz und Betriebskosten aufgeteilt? Betreiber sollten bewerten, was nach Abzug von Fahrzeugfinanzierung, Versicherung, Laden, Wartung und Partnergebühren übrig bleibt. Betriebshöfe, lokale Serviceteams und eine zuverlässige Flottenverfügbarkeit könnten einen Betreiber zu einem wertvollen Partner machen, doch die Rentabilität muss erst noch nachgewiesen werden.
Eine Option für Taxiflotten wäre die Zusammenarbeit mit einem Unternehmen für autonomes Fahren und einer größeren Ride-Hailing-Plattform. Das lokale Unternehmen könnte die Autos besitzen oder verwalten und sich um die Flotte kümmern, während die Kunden ihre Fahrten über die größere Plattform buchen.
Eine weitere Option könnte in Städten möglich sein, in denen große Ride-Hailing-Plattformen nicht vertreten sind oder nur eine begrenzte Abdeckung bieten. Ein lokales Unternehmen könnte mit einem zugelassenen Anbieter für autonomes Fahren zusammenarbeiten und dabei seine eigene App, Buchungssysteme, Zahlungsabwicklung, Kundensupport und Flottenverwaltung nutzen.
In beiden Fällen kann ein Unternehmen nicht einfach autonome Autos kaufen und Fahrten anbieten. Die Technologie muss zugelassen sein und die lokalen Vorschriften müssen den Dienst erlauben. Diese Regeln sind zudem in ganz Europa unterschiedlich. Großbritannien hat beispielsweise 2026 seinen Genehmigungsrahmen für automatisierte Personendienste eingeführt. Dienste, die Taxis oder Mietwagen mit Fahrer ähneln, benötigen die Zustimmung der zuständigen lokalen Behörde, wobei die Verantwortung für die Technologie des autonomen Fahrens und der Personendienst getrennt behandelt werden.
Ein Unternehmen muss heute keine autonomen Autos besitzen, um mit der Vorbereitung zu beginnen. Ein guter erster Schritt ist es, die aktuelle Flotte im Detail zu verstehen – was jedes Fahrzeug kostet, wie viele Stunden es verfügbar ist, wie viel Zeit es mit Laden oder Reparaturen verbringt und wann die Autos am stärksten genutzt werden.
Auch Lade-, Reinigungs-, Wartungs- und Depotprozesse sind einen Blick wert, da all dies auch bei autonomen Fahrzeugen erforderlich sein wird. Ein Unternehmen, das an einem Pilotprojekt für autonomes Fahren interessiert ist, kann dann einen Standort und einen Anwendungsfall auswählen, den lokalen Genehmigungsprozess prüfen und Gespräche mit Anbietern von Technologien für autonomes Fahren aufnehmen.
Auch die Software benötigt eine gewisse Vorbereitung. Kunden müssen weiterhin Fahrten buchen und bezahlen, während das Unternehmen Flotteninformationen, Kundensupport, Berichte und Verbindungen zwischen seinen eigenen Systemen und der AV-Technologie benötigt. Der Start mit einem kleinen Pilotprojekt ermöglicht es, all dies zu testen, bevor man versucht, einen größeren Dienst aufzubauen.
ATOM Mobility bietet bereits viele der Softwarefunktionen an, die von Taxi-, Ride-Hailing-, Miet- und Sharing-Unternehmen genutzt werden, darunter Kunden-Apps, Buchungen, Zahlungen, Flottenmanagement, Wartungsaufgaben, Analysen und APIs. Dessen Ride-Hailing-Software umfasst Fahrgast- und Fahrer-Apps, Disposition, Zahlungen, Flottendaten, Analysen und Integrationen. Die ATOM Mobility API kann zudem Daten zu Fahrzeugen, Buchungen, Fahrten, Zahlungen, Telemetrie und Wartungsaufgaben austauschen.
ATOM Mobility bietet keine Technologie für autonomes Fahren an. Diese stammt von spezialisierten Unternehmen für autonome Fahrzeuge (AV), wobei jedes Projekt eigene technische Anforderungen und lokale Genehmigungen erfordert. Bei einem AV-Pilotprojekt kann ATOM Mobility mit dem Flottenbetreiber und dem AV-Anbieter zusammenarbeiten, um das Nutzererlebnis, die Integrationen, das Flottenmanagement sowie die zur Erfolgsmessung des Pilotprojekts erforderlichen Daten zu optimieren.
Wenn Sie eine Taxi-, Miet- oder Sharing-Flotte betreiben und ein AV-Pilotprojekt in Betracht ziehen möchten, ATOM Mobility kann Sie bei der Planung der Buchungs- und Flottenmanagement-Struktur, der Integrationen sowie der Kennzahlen unterstützen, die Sie für die Zusammenarbeit mit einem AV-Technologiepartner benötigen.
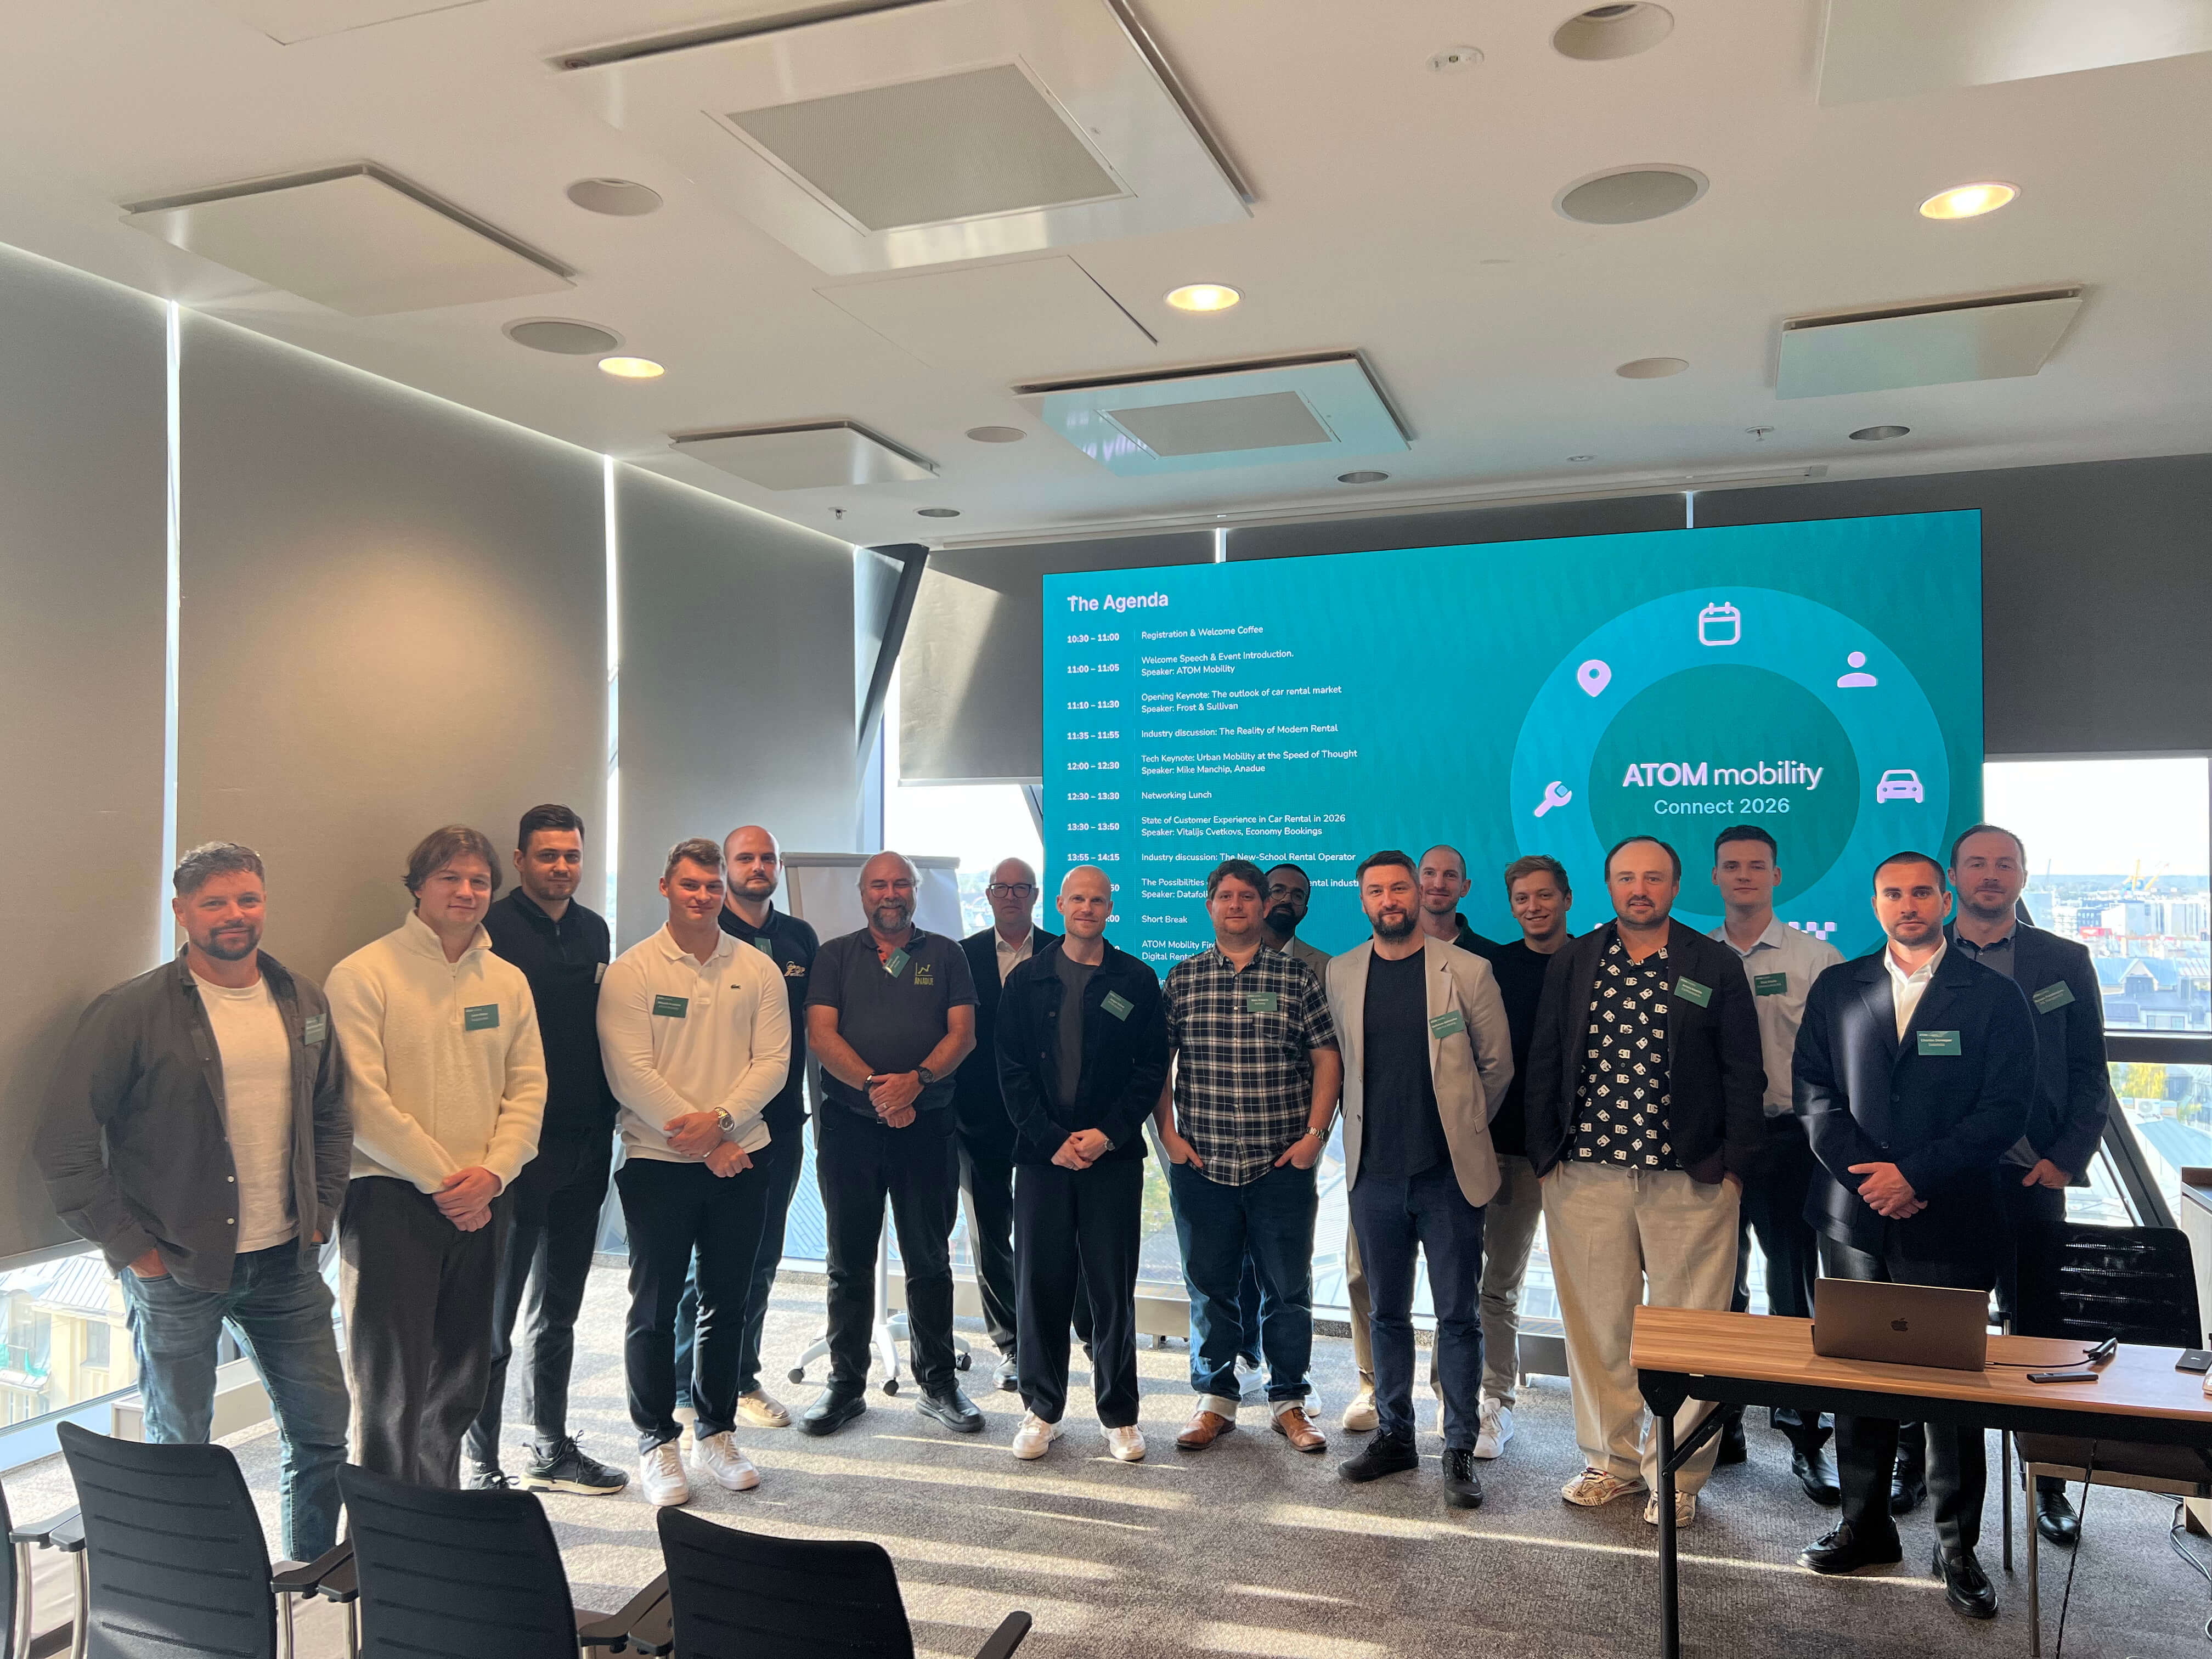
Auf der ATOM Connect Rental 2026 kamen am 8. Oktober in Riga Vermietungsunternehmen, Aggregatoren und Technologiepartner zusammen, um die Zukunft der Fahrzeugvermietung zu diskutieren. Zu den Schwerpunktthemen zählten Margendruck, Reibungsverluste bei der Kundenbetreuung, datengestützte Flottenentscheidungen, Versicherungen und schlüssellose Betriebsabläufe. Das zentrale Fazit: Wachstum hängt von der Verbesserung des Kundenerlebnisses und der Flotteneffizienz ab – mit praktischen Schritten, die Betreiber bereits heute umsetzen können.
Am 8. Oktober 2026 trafen wir uns in der obersten Etage des AC Hotel by Marriott in Riga mit Panoramablick zur ATOM Connect Rental 2026.
Getreu dem Community-Ansatz unserer früheren Mobilitätsgipfel war unser Ziel für diese Ausgabe simpel: Wir wollten den Lärm, die generischen Pitches und die Verkaufsstände herkömmlicher Messen vermeiden. Stattdessen brachten wir eine kleine, exklusive Runde aus Autovermietern, regionalen Franchise-Managern, Aggregatoren und Technologiepionieren zusammen, um offen und ungefiltert darüber zu sprechen, wohin sich die Fahrzeugvermietung entwickelt und was man tatsächlich braucht, um dort anzukommen.
Die Tagesordnung spiegelte diesen Anspruch wider. Anstatt Digitalisierung nur als Schlagwort zu behandeln, beleuchteten die Sessions die operativen Realitäten der Branche: von globalen makroökonomischen Kräften bis hin zu den kritischen Reibungspunkten am physischen Vermietungsschalter.
Hier ist eine Zusammenfassung der wichtigsten Diskussionen, Branchendaten und Erkenntnisse des Gipfels.
Zum Auftakt der morgendlichen Keynotes legte Frost & Sullivan den strategischen Grundstein, indem sie untersuchten, wie sich die Fahrzeugvermietung von einem anlagenintensiven Modell zu einem digital gestützten, flexiblen Mobilitäts-Ökosystem wandelt.
Ihre Analyse hob drei Kräfte hervor, die die Branche derzeit umgestalten:
Die wichtigste Erkenntnis ihrer Präsentation war eindeutig:
„Die Gewinner werden nicht einfach nur mehr Fahrzeuge verwalten – sie werden Kunden, Flotten und Ökosysteme intelligenter steuern.“
Mit Blick auf die Zukunft betonte Frost & Sullivan, dass der zukünftige Mehrwert aus erlebnisorientierten Mietmodellen (kontaktlose, personalisierte Reiseabläufe), Abonnements für Nutzfahrzeuge und leichte Nutzfahrzeugesowie Ökosystem-Partnerschaften entstehen wird, die den Umsatz pro Fahrzeug, Kunde und Fahrt maximieren.
Nach dem Mittagessen Vitalijs Cvetkovs, Head of Commerce bei EconomyBookings.com, hielt eine erfrischend offene, datengestützte Session darüber, warum die Autovermietung nach wie vor die reiseintensivste und komplizierteste Kundenerfahrung im Tourismus darstellt.

Während die Buchung eines Fluges oder Hotels relativ unkompliziert ist, zwingt die Autovermietung den Kunden dazu, Dutzende von Marken, ACRISS-Fahrzeugcodes („oder ähnlich“), Kautionsregeln, Versicherungsklassen und Tankregelungen zu entschlüsseln. Basierend auf Daten aus über einer Million Buchungen pro Jahr identifizierte Vitalijs die vier Reibungspunkte , an denen die Branche Kunden verliert:
Vitalijs schloss mit einer entscheidenden geschäftlichen Erkenntnis: Im Zeitalter von KI und sofortigen Bewertungszusammenfassungen werden schlechte Kundenerfahrungen unmittelbar sichtbar. Kundenzufriedenheit ist der einzige nachhaltige Faktor für Kundenbindung, und Aggregatoren sowie Betreiber müssen zusammenarbeiten, um Reibungspunkte abzufangen, anstatt sie an den Reisenden weiterzugeben.
Jenseits von Makrotrends und Customer Journeys konzentrierten sich die technischen Sessions auf praktische Werkzeuge, die Betreiber bereits heute einsetzen können:
Zum Abschluss des Nachmittags veranstaltete ATOM Mobility ein Kamingespräch mit INVERS , um die praktischen Aspekte der Bereitstellung „digital mietbereiter“ Flotten zu erörtern.
Die Sitzung konzentrierte sich auf die praktische Umsetzung. Anhand von Praxisbeispielen wurde verdeutlicht, wie Telematik, CAN-Bus-Hardware und ferngesteuerte Wegfahrsperren es traditionellen Betreibern ermöglichen, virtuelle Stationenzu eröffnen, Standorte abseits von Flughäfen zu bedienen und Abläufe für Ersatzfahrzeuge zu automatisieren, ohne den Personalaufwand zu erhöhen.
Das wichtigste Fazit: Die Modernisierung einer Flotte erfordert keinen sofortigen, riskanten Abschied vom klassischen Schaltergeschäft. Hybridmodelle ermöglichen es etablierten Vermietern, neben ihrem Standardbetrieb rund um die Uhr schlüssellose Fahrzeugübergaben anzubieten.
Der Wert des exklusiven Austauschs
Als die Präsentationen endeten und die Gespräche beim abendlichen Networking mit Blick über Riga fortgesetzt wurden, spiegelte das Feedback wider, was die bisherigen ATOM Connect-Veranstaltungen so besonders macht: Der wahre Wert liegt im direkten Austausch vor Ort.
Durch die Begrenzung der Teilnehmerzahl und ein gezielt ausgewähltes Publikum aus aktiven Branchenakteuren gingen die Diskussionen weit über oberflächliche Präsentationen hinaus. Ein herzliches Dankeschön an alle unsere Referenten, Partner und Gäste, die in Riga dabei waren. Der Fahrzeugvermietungssektor entwickelt sich rasant, und wir sind stolz darauf, den Raum zu bieten, in dem die Branche zusammenkommt, um die nächsten Schritte zu planen.
Bleiben Sie über unsere nächsten ATOM Connect-Veranstaltungen auf dem Laufenden und folgen Sie uns auf LinkedIn!
Verwenden Sie Testanmeldeinformationen, um sich anzumelden - Telefonnummer: +1 123123123, Code: 777777
Anmeldedaten für die Driver App-Demo - E-Mail: test@atom.com, Passwort: Treiber